

Jako autentyczny fanatyk Analizy Technicznej chciałbym stanąć w obronie krzyży. Choć w nieco przekorny sposób.
Chodzi oczywiście o „krzyż śmierci” i „złoty krzyż” analizowane kilka dni temu przez Grzegorza. Krzyżomanię w analizach i komentarzach obserwuję od dość dawna a skoro dziś wygłaszanie opinii w temacie krzyży jest ‘trendy’ więc nie będę dłużej walczył z taką pokusą.
Gdyby ktoś próbował dojechać powiedzmy do Rzymu przy użyciu auto-mapy, w której wgrano by wersję dróg z 16-tego wieku, jak ocenilibyśmy tego rodzaju przedsięwzięcie? A przecież z podobną precyzją mamy do czynienia w przypadku znakomitej większości analiz technicznych w mediach. Krzyż śmierci jest tego przykładem.
Przypomnę – „krzyż śmierci” na indeksie giełdowym to sygnał przecięcia od góry 200 dniowej średniej arytmetycznej, liczonej z cen zamknięcia, przez średnią 50 dniową („złoty krzyż” to sytuacja odwrotna – przecięcie 200 dniowej od dołu). Wg teorii jest to sygnał sprzedaży posiadanych akcji. Po co komentatorzy i analitycy z takim przejęciem promują „krzyż śmierci”? Zapewne po to by ostrzec czytelników, że rynek będzie spadał więc rozsądną taktyką byłoby pozbycie się akcji i przeczekanie bessy po to, by odkupić je gdy powstanie „złoty krzyż” czyli jaskółka hossy. Ilu z nich rzeczywiście zna sensowność tej taktyki? Mam obawy, że żaden…
Badacze krzyży odwołują się do Blake’a LeBarona, autora wielu znakomitych prac naukowych z tematu A.T., i jego studium sprzed dekady p.t.: „The stability of moving average technical trading rules on the Dow Jones Index”. Z przyjemnością oddałem się tej lekturze a wnioski z jego obliczeń są dość proste: po latach działania przecięcie 2 średnich przestało być skuteczne w latach 90-tych. Kompletnie mnie to nie dziwi, niestacjonarność rynków potrafi zdziałać dużo większe i bardziej spektakularne cuda. Natomiast idący tym śladem technicy wskazują statystyki bądź to potwierdzające, bądź zaprzeczające skuteczności działania obu średnich w układzie jak wyżej.
Zrobiłem własne testy dla rynku amerykańskiego gdyż dla GPW mijają się one z celem, jako że próbka tych zdarzeń jest zbyt mała dla statystycznej istotności.
Historia pokazuje, że stosowanie na przemian obu krzyży było rzeczywiście zyskowne. Wprawdzie nie przekracza zbyt mocno pasywną strategię „kup i trzymaj” ale ma od niej zdecydowanie mniejszą zmienność wyników. Tak naprawdę interesował mnie jedynie wynik polecanej tak przez analityków strategii opuszczenia rynku w przypadku powstania „krzyża śmierci”. Trzeba bowiem mieć świadomość, że na rynku akcji rozkład zysków i strat jest bardzo niesymetryczny po stronie kupna i sprzedaży, wobec czego za niemal całość profitów odpowiada najczęściej długa strona tej taktyki.
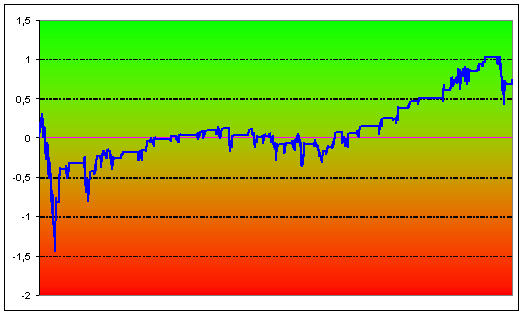
Ściągnąłem z serwisu finansowego yahoo dane indeksu DJIA od 1929 roku, zapuszczając test metody, która jest odwrotnością tego co proponują adwokaci „krzyża śmierci” – zamiast sprzedawać w takim momencie ja testowałem kupno pakietu akcji reprezentowanego przez ów indeks i zamykałem pozycję gdy pojawiał się hossowy „złoty krzyż”. Wynik liczyłem dla każdego dnia w procentach a nie w punktach aby zachować proporcje zmian wartości indeksu. Skumulowane zyski/straty przedstawia poniższy wykres:
Wniosek:
Gdyby trzymać się przez ostatnie 80 lat metody polecanej przez analityków (sprzedaży) można było ponieść łącznie straty w portfelu gdyż zysk przyniosła strategia odwrotna. Nie obyło się to jednak bez sporych jazd kapitału. Początkowe lata 20-te/30-te rzeczywiście promowały skuteczność tego co polecają analitycy, z brakiem wyraźnej tendencji w środku wieku i zdecydowanej porażce takiej metody w drugiej połowie XX wieku.
Co to oznacza? Krzyż śmierci ma sens w aktywnym zarządzaniu portfelem akcji pod warunkiem, że opracujemy dodatkowe strategie kontroli ryzyka (stopy, wielkość pozycji). Czyli jak zwykle. Czego nie dowiemy się raczej nigdy ze wspomnianych analiz.
—*Kat*—



Dodaj komentarz