

„Gdybyś przez dwadzieścia lat odkładał o miesiąc choćby 100 złotych, to już dziś miałbyś…”. I tu w zależności od podstawionej wielkości oprocentowania wychodzą kwoty, które czasem mogą przyprawić o ból głowy.
Jeśli dodatkowo pracujemy jako doradca finansowy, dobrze, by choć jedna symulacja pokazała łatwość osiągnięcia miliona złotych.
Dyscyplina, systematyczność i owe 100 złotych (czasem 250, czasem 500). To klucz do finansowego sukcesu.
Tym wdzięcznym tematem zajął się tym razem Maciek Samcik, a trzy lata wcześniej nie do końca radząc sobie z matematyką firma Open Finance
Oczywiście symulacje zawsze przygotowuje się w ten sposób, by uzyskane na końcu kwoty robiły wrażenie, ale te wejściowe nie były zbyt szokujące. Na początku 2010 roku nie jest specjalnie szokującą kwotą 100, a dla niektórych 500 złotych miesięcznie. Więc wygląda to dosyć wiarygodnie. A jednak……
W 2009 roku średnia pensja wyniosła (według danych GUS) 3102,96 złotych. Dziesięć lat wcześniej było to 1706 złotych, a w 1992 roku 293,5 złotego (po uwzględnieniu denominacji). Symboliczne 100 złotych nabiera odrobinę innego znaczenia.
Teraz czas na odrobinę wstrząsu. Spróbujmy zrobić symulację, jakiej nie przedstawi Wam, żaden agent.., przepraszam doradca finansowy. Zacznę z wysokiej półki, czyli od założenia. Przyjmijmy, że nasza inwestycja daje średniorocznie 16,6% od 1992 roku. Nie wierzycie? Taką właśnie średnioroczną (!) stopę zwrotu uzyskiwał najdłużej działający na naszym rynku fundusz inwestycyjny – Pioneer Zrównoważony. Spieszę od razu wyjaśnić, że nie jest to materiał o tym konkretnym funduszu. Ma on jednak najdłuższą na naszym rynku historię. Nie jest to również „agresywny” fundusz akcji, ani „powolny” obligacji. W sam raz, by wykorzystywać go w różnych symulacjach.
Naszą symulację przeprowadźmy jednak nieco inaczej. Wykorzystajmy w założeniach dane bardziej zbliżone do rzeczywistości, niż owe „wpłacaj regularnie 100 złotych”. Przyjmijmy dwie opcje. W jednej – inwestor raz do roku (na koniec) inwestuje całą jedną średnią pensję i kupuje jednostki funduszu (uwzględniam maksymalną prowizję pobieraną za nabycie, czyli 4,5%, nie wliczam promocji i faktu, że teraz można znaleźć sporo funduszy, które można nabywać ze znikomymi prowizjami). W drugiej opcji inwestor co miesiąc kupuje jednostki za 1/12 swojej miesięcznej pensji.
Symulację przeprowadźmy od 1992 roku. To już blisko dwadzieścia lat. W obu przypadkach przez ten czas inwestor kupiłby jednostki za sumę nieco większą niż 31 tysięcy złotych. Nasz symulowany inwestor często musiał zaciskać pasa, choć był na tyle zdyscyplinowany, by jednak tę niewielką w skali roku lub miesiąca sumę odkładać.
Diagram poniższy pokazuje wynik tej symulacji na przestrzeni lat. Na początku 2010 roku, przy wpłatach comiesięcznych inwestor zgromadził 46,1 tysiące złotych, zaś wpłacając jednorazowo rocznie 43,2 tysiące złotych.
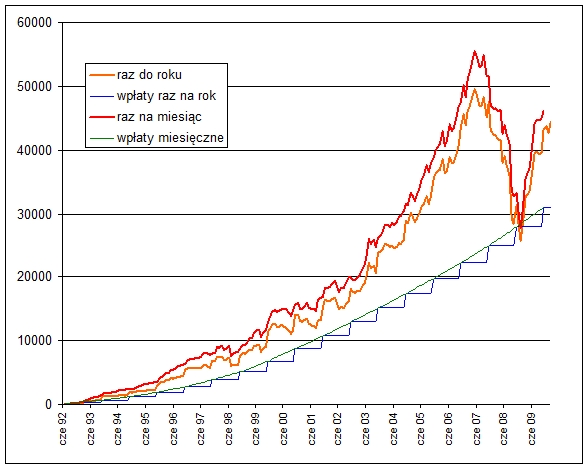
Nie jestem do końca przekonany, czy w tej sytuacji myśl o wcześniejszej emeryturze mogłaby się pojawić w głowie naszego gracza. Zysk w stosunku do zainwestowanego kapitału wyniósł dla jednego 39% a dla drugiego 48,7%.
Gdzie się podziały owe miliony i setki procent? Gdzie podział się potencjalnie fantastyczny wynik ze średniorocznej stopy 16,6 procent? Och, to banalne. Wystarczyło przecież w 1992 roku, gdy fundusz startował wpłacić owe 31 tysięcy złotych. By dziś cieszyć się blisko pół milionem (dokładnie 464 tysiące).
Tylko skąd w 1992 roku można było wziąć ponad stukrotność miesięcznej pensji?
Banał jakim jest inflacja, w takiej sytuacji możemy pominąć.
To nie jest tekst o tym, by nie oszczędzać lub nie inwestować. To tekst, który ma na celu zweryfikowanie różnych mitów i „pseudosymulacji”, dotyczących łatwości zarobienia kolosalnych pieniędzy w długim terminie, bez wysiłku.
***
Wcześniej o procencie składanym
***
Pytanie konkursowe:
Richard Feynman sugerował zmianę zwrotu „liczby astronomiczne”. Na jaki?
Odpowiedzi prosimy przysyłać na adres makler@bossa.pl







Dodaj komentarz