Zanim napisałem kolejną notkę powiązaną z nowymi certyfikatami towarowymi postanowiłem zrobić małą sondę wśród znajomych – również nie związanych z rynkami – w której poprosiłem o skojarzenia ze słowem cukier. Większość odpowiadała herbata i cukierki lub cytatem z filmu Stanisława Barei, z którego pochodzi tytuł notki. Na pytanie o słowo sugar kilka osób miało skojarzenia rodem z filmów sensacyjnych (domyślicie się Państwo jakie) a większość z koszmarkiem zespołu The Rubettes Sugar Baby Love. Skojarzeń rynkowych było niewiele. Rzućmy zatem okiem na to, ile jest tych wyobrażeń w cukrze.
Cukier jest pod wieloma względami towarem wyjątkowym. Mimo tego, iż produkuje się go rocznie blisko 250 mln ton, to na wolnym rynku dostępne jest ledwie 20 procent całej produkcji. Większość wyprodukowanego cukru konsumowana jest w krajach wytworzenia a sama produkcja i ceny obłożone są masą dopłat i regulacji. Często na lokalnych rynkach koszty produkcji przewyższają koszty zbytu. Inaczej mówiąc cukier, jaki wszyscy znamy, daleki jest powszechnych wyobrażeń o towarze, który kupujemy w sklepie na zasadach rynkowych.
W skali przemysłowej cukier wytwarza się z dwóch roślin – trzciny cukrowej i buraka cukrowego. Pierwszą uprawia się głównie w krajach tropikalnych a drugą głównie w Europie i Stanach Zjednoczonych. Jednak to trzcina cukrowa jest dostarczycielem 70 procent cukru na świecie. Przyczyn takiego stanu rzeczy trzeba szukać w kosztach wytworzenia, które w przypadku trzciny są zwyczajnie niższe. Asymetria wymusza na rynku skupienie uwagi na krajach-producentach cukru ze strefy tropikalnej.
Niekwestionowanym liderem jest tu Brazylia, która produkuje blisko 20 procent całego cukru. Drugie miejsce zajmują Indie a kolejne Chiny, Pakistan i Meksyk. W przypadku produkcji cukru z buraka cukrowego liderem jest Unia Europejska, na którą przypada 80 procent całego rynku buraka cukrowego. W Europie liderami wśród producentów są Francja, Niemcy i Rosja. W Polsce produkuje się przeszło 10 mln ton cukru. Łącznie 50 procent cukru wytwarza się w Brazylii, Indiach i Unii Europejskiej.
Nie bez znaczenia jest fakt, iż w skali przemysłowej cukier zaczął być wypierany przez coś, co fachowo nazywa się high fructose corn syrup (HFCS) – po polsku syropem fruktozowym(?) – i jest po prostu substytutem cukru wytwarzanym z kukurydzy. Nie pamiętam już źródła, ale kiedyś czytałem, iż przeszło 30 procent tego co znamy w żywności, jako cukry jest w istocie syropem fruktozowym. Trzeba zatem wiedzieć, iż cukier ma na rynku całkiem popularny substytut, którego nie dostrzegamy.
Na nowojorskiej giełdzie towarowej notowane są dwa kontrakty na cukier. Pierwszy (symbol SB nazywany też sugar #11 albo world sugar) opiewa na cukier światowy a drugi (symbol SE nazywany sugar #14 albo domestic) na cukier produkowany w Stanach Zjednoczonych. W najbliższych tygodniach sugar #14 przejdzie do historii i w pełni zastąpi go wprowadzony kontrakt sugar #16. Uwaga ważne – bo giełda i depesze agencji opracowane na podstawie materiałów prasowych GPW nie podkreślają tego wystarczająco jasno – certyfikaty Raiffeisen Centrobanku opierają się na kontrakcie SB . Powiedzenie, iż chodzi o najbardziej płynny kontrakt – takim jest właśnie SB – wydaje mi się niewystarczające.
Każda analiza wskazuje, iż rosnąca popularność HFCS powoduje, iż rynek cukru staje się mniej podatny na dynamiczne zawirowania związane z wypadkami losowymi. Jednak cukier zaczyna mieć też inne niż przemysłowe znaczenie. Na świecie rośnie popularność etanolu produkowanego z trzciny cukrowej. Używa się go w czystej postaci lub dodaje do benzyn. Oznacza to, iż trzcina jest też powiązana z produkcją paliw. Nie trzeba dodawać, iż udział procentowy etanolu w rynku paliw może być pochodną decyzji administracyjnych. W efekcie rządy w poszczególnych krajach mogą w przyszłości sterować nie tylko ceną i subsydiami na produkcję cukru, ale również stroną popytową nakazując taki a nie inny udział etanolu produkowanego z trzciny w rynku paliw. Stąd już proste połączenie rynku cukru z rynkami innych roślin, z których można produkować etanol, jak np. kukurydza.
Jeśli kogoś jeszcze nie wystraszyło skomplikowanie rynku cukru i powiązania z innymi rynkami oraz decyzjami rządowymi, może zacząć szukać informacji na temat cukru w raportach. Pierwsze kroki trzeba kierować na strony amerykańskiego Departamentu Rolnictwa, który dwa razy w roku publikuje duży raport o rynku cukru i comiesięczne statystyki. Bogate archiwum pozwala zakopać się w danych na tygodnie. Rosnąca popularność etanolu powoduje, iż nie sposób przeoczyć stron brazylijskich z The Brazilian Sugarcane Industry Association (UNICA) na czele. W wolnej chwili warto przejrzeć ich publikację mającą na celu spopularyzowanie etanolu. Oczywiście na świecie istnieje też organizacja zajmująca się rynkiem cukru, ale raporty International Sugar Organization są dla polskich inwestorów zwyczajnie za drogie.
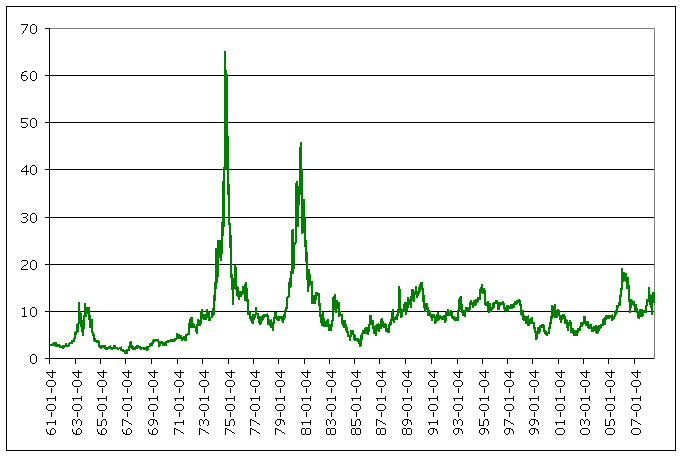
Na koniec nie mogło obyć się bez wykresu ceny kontraktu SB. Widać na nim, iż cukier dzieli z innymi produktami rolnymi tendencję do dynamicznych skoków, które spowodowane są załamaniami w produkcji lub przeinwestowaniem. Zapewne w przyszłości takie skoki będą jeszcze miały miejsce, ale wprowadzenie na rynek alternatywy w postaci syropu fruktozowego spowodowało, iż od 25 lat cukier broni się przed wzrostami po kilkaset procent – ciągle doświadcza jednak zwyżek kilkudziesięcioprocentowych. Źródłem danych do wykresu jest polecany już wcześniej serwis Stooq, gdzie za darmo można dostać historyczne notowania kontraktów SB i SE.