
Najprostsze z możliwych symulacje strategii OOPSa w poprzednim wpisie nie wykazały szczególnie imponujących osiągów. Spróbujmy wycisnąć z nich jakąś przewagę nad rynkiem weryfikując ich stabilność po dodaniu filtrów o różnych zakresach.
Użyty wcześniej stop czasowy (time based exit) w najczystszej postaci pokazuje reakcję i impet rynku w odpowiedzi na zadany powód/wzór otwarcia pozycji.
W naszym przypadku jednosesyjna zmienność była historycznie zbyt mała by na zakończenie sesji, na której OOPS otwarł pozycję, uzyskać zdecydowane zyski.
Zamknięcie naszej oopsowej pozycji na koniec kolejnej sesji pokazało, że ten efekt szybkiego zapełnienia luki przedłuża się w miarę często na kolejny dzień ale też cena pomyłki okazała się dość kosztowna – seria fałszywek na początku 2006 roku wygenerowała spory zjazd kapitału. Bliższe spojrzenie na ten fatalny okres wykazało, że straty pochodzą w zdecydowanej większości z krótkich pozycji w trendzie wzrostowym i długich w trendzie spadkowym, który zagościł wówczas silnie w maju i czerwcu. Najczęstszy scenariusz wyglądał wówczas mniej więcej tak: w czasie wzrostów rynek otwierał się z optymistyczną luką w górę, zostawał szybko zasypywany podażą zamykającą ową lukę, po czym świeży popyt wyciskał kurs w górę, demolując krótkie pozycje na tej samej lub kolejnej sesji. To był okres gdy silna niewiara analityków w dalsze aprecjacje nie miała pokrycia w tym co rzeczywiście robią fundusze 🙂 Zupełnie odwrotna symetrycznie sytucja miała miejsce w czasie majowo-czerwcowej korekty. Cóż, gra przeciw średnioterminowym trendom została ukarana…
Natomiast ekstremalnie inaczej i bardziej zdecydowanie wyglądały ostatnie 2 lata – jeśli rynek zamykał lukę to bardzo skutecznie i bez oglądania się w tył. To pokazuje jak na przestrzeni czasu zmienia się charakter i dynamika rynków – to powoduje częste porażki nieprzygotowanych na to traderów.
Symulacje zamknięć pozycji na drugiej, trzeciej i tak dalej sesji po wejściu na pozycję nie wykazują już żadnej poprawy relacji zysków do strat. Formacja OOPSa ma bardzo krótkotrwałe działanie i najczęściej wypala się po 2-3 sesjach. To jednak nie powód by ją przekreślić.
Warto zauważyć pewną jej swoistość, która pomoże w ulepszeniu jej działania. Jest nią wielkość luki. Prześledźmy na przykładzie znaczenie luki w dół (poniżej minimum z wczoraj) o wielkości 10 i 70 punktowej, w kontekście zamknięcia owej luki na tej samej sesji:
jakie są szanse, że rynek nadrobi stracone 70 pkt do poprzedniej sesji (bo wtedy zlecenie otwarcia pozycji długiej dopiero się realizuje) i jeszcze dołoży jakiś zapas?
a jak wyglądają te szanse w przypadku luki tylko 10 punktowej ?
Oczywiście ta druga ma dużo większe szansę na skuteczną realizację gdyż 70 punktów to naprawdę spory dystans i wypalenie się impetu po drodze jest najczęstszym objawem.
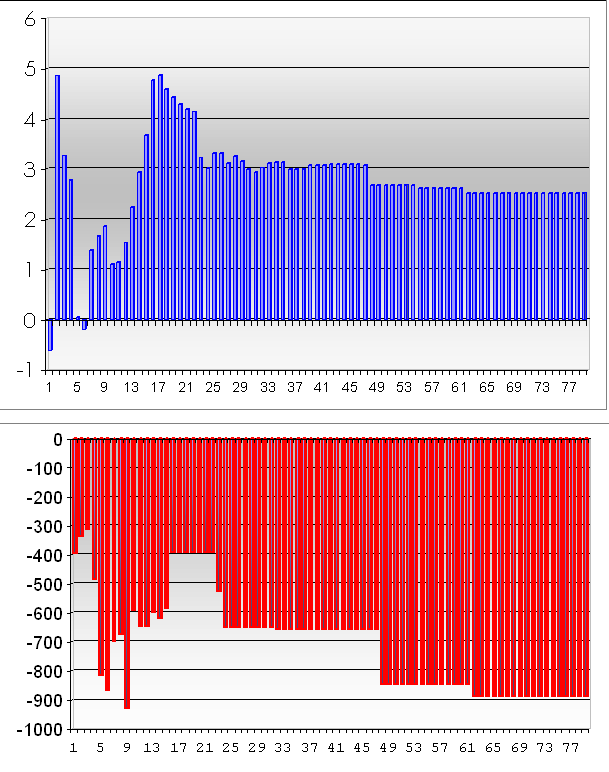
Zróbmy w takim razie taką symulację wielkości luki i zbadajmy jej implikacje dla wyników OOPSa. Konstrukcja tego testu była następująca:
pokaż zysk oraz maksymalne obsunięcie kapitału strategii OOPS na danych historycznych FW20 zakładając, że luka otwarcia nie będzie większa niż X punktów. X był wzięty z zakresu 1 do 80. To oznacza, że dla np. X=10 dochodziło do zawarcia transakcji jeśli luka na otwarcie nie była większa niż 10 punktów. Test 1 kontraktem, zamknięcie pozycji na koniec kolejnej sesji, pozycje long i short.
Poniższe wykresy przedstawiają :
- niebieski – profit per bar czyli średni zysk w punktach na każdy dzień transakcji
- czerwony – max DD czyli maksymalny spadek kapitału
Wnioski:
- luka 1 punktowa okazała się jedynie szumem
- luki nie większe od 2 do 4 punktów okazały się dość zyskowne a spadek kapitału (max DD) dość umiarkowany
- jeśli rynek otwierał się z luką nie większą niż 5 do 16 punktów to powrót do zakresu poprzedniej sesji okazywał się częściej fałszywką
- luki nie większe w zakresie niż 17-24 punktów były najbardziej stabilne – rynek pewnie je pokonywał dodając jeszcze spory zapas punktów zysku, fałszywek było relatywnie mniej
- luka nie większa w zakresie niż 25-80 punktów ma swoisty charakter – ich ilość w stosunku do luk 17-24 jest niewiele większa więc zysk nieco się zmniejsza i pozostaje stabilny, za to istotnie rośnie maxDD ze względu na to właśnie, że rynek próbuje zamknąć te szerokie luki, pokonując spory dystans, po czym uchodzi z tego ruchu powietrze…
Załóżmy więc, że na podstawie tych diagramów ustalamy sobie następujący plan gry:
jeśli kurs otworzy się luką nie większą niż 20 pkt wchodzę na pozycję gdy rynek zamknie ową lukę i wychodzę z transakcji dzień później na zamknięciu.
Wynik takiego testu jest następujący (1 kontrakt, 3 pkt prowizja):
- ilość transakcji 443 w tym 53% trafnych
- CAGR 11.28%
- Max DD 386 punktów
To nadal nie zapiera tchu w piersiach. Natomiast wiemy już więcej o statystycznym charakterze samych luk na naszym rynku…
CDN
–* Kathay *–



