
Sierpniowe tąpnięcie na rynkach wyzwoliło wśród komentatorów rynkowych i analityków nową modę, która sprowadza się do tez, iż USA i może globalną gospodarkę czeka tzw. stracona dekada.
Historycznie rzecz biorąc pojęcie straconej dekady zadomowiło się w myśli ekonomicznej dzięki stagnacji, w jaką popadła Japonia w latach 90 XX wieku. Wygaśnięcie baniek na japońskim rynku przełożyło się na lata deflacji i mizernego wzrostu gospodarczego. Ekonomiści spierają się do dziś, czy Japonia mogła uniknąć swojego losu w inny sposób sterując polityką gospodarczą i wyjątkowo łatwo przeskakują we współczesność szukając analogii.
Gracze, którzy nie byli obecni na GPW w latach 90 stają przed trudnym zadaniem pogodzenia opinii osób uznawanych za fachowców – podkreślę od ekonomii a nie od rynków kapitałowych – z powszechnym przekonaniem, że kondycja giełd akcji w dużym stopniu zależy od tego, jak będzie radziła sobie gospodarka. Paradoksalnie, przykład Japonii całkowicie przeczy powszechnym przekonaniom o straconej dekadzie a – pośrednio – wskazuje, iż osoby szukające swojej szansy na rynku powinny mieć sporo dystansu do tego, czy stracona dekada zmaterializuje się, czy też nie.
Spójrzmy na dwa wykresy. Proszę o wzięcie poprawki, iż na wykresach można udowodnić niemal każdą tezę, ale też przyjęcie założenia, że nie mam zamiaru manipulować danymi. Pierwszy to wykres indeksu Nikkei z lat 1993-2001 a drugi to WIG20 z tego samego czasu. Rok 1993 nie został wybrany przypadkowo – mniej więcej w tym czasie japońska średnia znalazła równowagę po wygaszeniu spekulacyjnej bańki a WIG20 ciągle czekał na swoją pierwszą w historii spekulacyjną bańkę (która po części była pochodną niskiej płynności rynku, ale to temat na inną notkę).
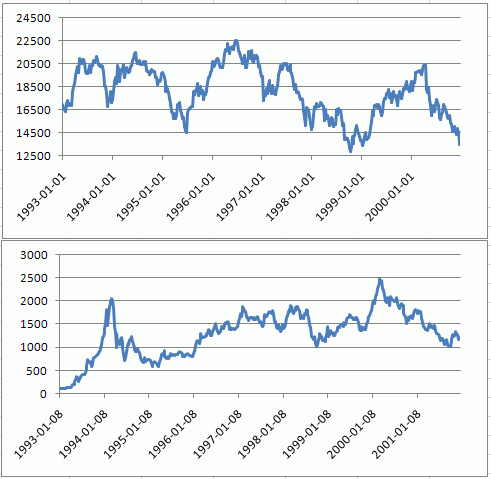
Od 1993 roku do końca kolejnej bańki spekulacyjnej (dotcomów) Nikkei doświadczał fal wzrostowych, w ramach których akcje drożały po kilkadziesiąt procent i fal spadkowych, które były równie dynamiczne, jak wzrosty. Trzeba też pamiętać, że w końcówce lat 90 XX wieku przez Azję przelała się fala kryzysów bankowych. W tym samym czasie WIG20, który był indeksem gospodarki wznoszącej się po latach zacofania gospodarczego, poddany był analogicznym, choć słabo skorelowanym z Nikkei, wahaniom. Jeśli spojrzeć na oba rynki, to szanse gry były niemal identyczne.
Nie muszę dodawać, że lata 1993-2000 w Polsce dalekie były od straconej dekady a jednak WIG20 wyizolowany od kontekstu właściwie nie różnił się trendami i skalą wzrostów czy spadków od Nikkei. Każdy z indeksów wracał do poziomów, na których bywał wcześniej a oba doświadczały fal spadkowych. W skrócie rzecz ujmując niezależnie od tego, czy globalną gospodarkę czekają fale słabości lub okres deflacji, już teraz można założyć, że giełdy będą w tym czasie żyły swoim własnymi scenariuszami.
Dlatego warto ostrożnie budować bezpośrednie związki pomiędzy giełdami a kondycją gospodarek oglądanych przez pryzmat dynamiki PKB. Gdyby na wszystko patrzeć nominalnie, to np. indeks S&P500 jest właśnie po straconej dekadzie, bo po blisko dziesięciu latach zmian znów znalazł się na poziomie, na jakim był w 2002 roku. Sięgając dalej w przeszłość rejon 1200 pkt dla S&P500, to poziom, na którym średnia była w roku 1998, co oznacza, iż straconą dekadę można przedłużyć do około 15 lat. Nie sądzę jednak, by wśród komentatorów rynkowych pojawiła się osoba, która nie znalazła w tym czasie okazji do gry z naprawdę długimi trendami.



