

Kilka kolejnych ciekawostek w temacie zmieniającej się dynamiki rynków, a co za tym idzie – strategii technicznych i statystycznych.
W poprzednim wpisie pokazywałem testy polskiego indeksu WIG20 pod względem kupna 10-cio dniowego szczytu lub dołka cenowego z zamknięciem takiej pozycji kilka dni później (5 do 25 sesji). Niestety pokazały one, że rynkowa motoryka zmieniła się na gorsze co widać było obserwując długookresowe tendencje na skumulowanych wynikach takich inwestycji.
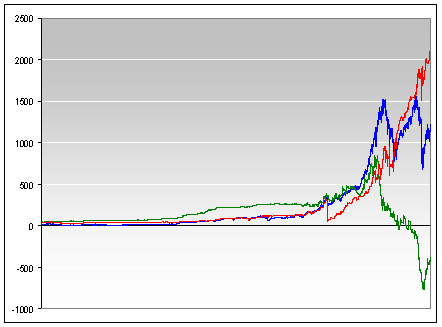
Dla porównania pokażę niżej test weryfikujący identyczną zasadę dokonywania transakcji na amerykańskim indeksie S&P500. Test innego rodzaju we wcześniejszych wpisach (dużo bardziej wymagający statystycznej przewagi) wskazywał, że tamtejsi inwestorzy przedkładają kupno dołków nad szczytami. Oto jak wygląda strategia kupna 10 dniowego dołka i górki wraz z wyrzuceniem pozycji 5 dni później:
Uznałem, że 5 sesji (de facto 1 tydzień kalendarzowy) to optymalny okres kiedy rynek zachowuje resztki „pamięci” i impetu. Zasady transakcji jak poprzednio: brak prowizji oraz liczymy wszystkie zdarzenia a nie tylko te pozycje, które otwieramy dopiero po zamknięciu poprzednich.
Wykres pokazuje oczywiście skumulowaną stopę zwrotu, niebieska krzywa to zmiany samego indeksu, zielona – kupno maksimów, czerwona-kupno minimów.
Jak widać kupno dołków to strategia zyskowna w długim okresie (wykres obejmuje dane od 1928 roku), szczególnie podczas hoss. Podczas bessy należałoby jednak wydłużyć okresy oczekiwania na dołek albo zmienić taktykę otwierania pozycji (np. na raty). Natomiast przez całą dekadę kupno szczytów okazywało się posunięciem masakrującym rachunek. Dopiero obecna hossa przywróciła zaufanie do tego rodzaju metody, głównie dlatego, że fundusze mocno spóźniły się z kupnem na początku zmiany trendu. Jeśli więc ktoś potrzebuje dywersyfikacji swojego portfela proponuję jednak, w przeciwieństwie do obiegowych stereotypów, rozważenie strategii łapania „spadających noży” na rynku amerykańskich akcji.
Z ciekawości próbowałem również zmieniać parametry owej strategii dla naszego rynku, to jest zmieniałem okresy wystąpienia szczytu/dołka (od 3 do 25 sesji) wraz ze zmienianiem terminu zamykania pozycji (od 3 do 25 sesji). Wszystkie one pokazywały jednak tę samą tendencję: bardzo niekorzystne wyniki kupowania krótkoterminowych szczytów od kilku ostatnich lat i równie marne rezultaty polowania na dołki (choć to akurat nieźle wychodziło w obecnej hossie). Dla ilustracji jeszcze jeden wykres: kupno 5 –cio sesyjnego dołka/górki i sprzedaż 3 sesje później (kolory oznaczone jak poprzednio):
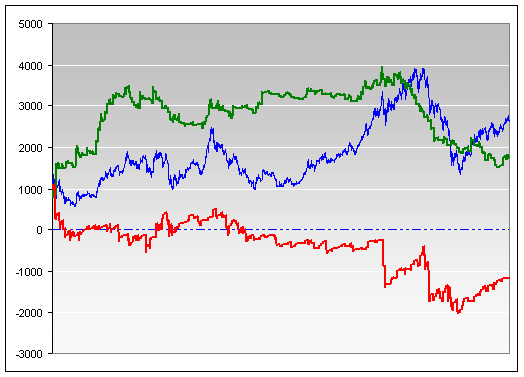
Rynek wyraźnie zmienił dynamikę…
CDN
—*Kat*—



Dodaj komentarz