

W codziennych komentarzach rynkowych rynek surowcowy sprowadzany jest zwykle do ropy i czasami złota. Pierwszy komentuje się głównie przez pryzmat wpływu na gospodarkę, a drugi jako sentyment wobec ryzyka lub w kontekście relacji ceny z dolarem. W efekcie w tle pozostają inne rynki surowcowe, którym nie poświęca się wiele czasu. Bilansem jest pomijanie ostrzeżeń, które wysyła dziś rynek metali przemysłowych.
Nie ma wątpliwości, iż najgorętszym towarem na rynku jest dziś ropa. Wzrost o przeszło 60 procent w skali roku i ponad 20 procent w perspektywie year-to-date wybija surowiec energetyczny na pierwsze strony serwisów newsowych. Znacznie mniej emocji wzbudza złoto, które od 1 stycznia spadło o blisko 5 procent i zredukowało zwyżkę w skali roku do 2,5 procent. Prawdziwe zamieszanie pojawia się jednak na metalach przemysłowych. Dwunastomiesięczne spadki platyny wynoszą ponad 10 procent, a pallad traci 11 procent. Podobnie wygląda układ sił na rynkach aluminium, stali, cynku i ołowiu. Miedź, o której lubiliśmy kiedyś mówić, iż ma doktorat z globalnej ekonomii, ostatnio jakoś odebrany, traci blisko 15 procent.
Oczywiście, każdy spadek poszczególnego metalu można tłumaczyć wyceną w dolarze lub pojedynczymi zmiennymi, jak np. globalna wojna z silnikami diesla, która może radykalnie obniżyć popyt na katalizatory, najważniejsze przemysłowe zastosowanie platyny. Spadek złota daje się wyjaśnić umacniającym się dolarem mimo podniesienia inflacji. Miedź ma spadać z jakiegoś innego powodu, a aluminium ignorować wojnę celną i poddawać się presji walutowej… itd. Problem w tym, iż równolegle do spadków cen metali obserwujemy wzrost cen towarów energetycznych, które nie chcą przejąć się silnym dolarem. Ta sama zmienna nie chce obniżyć ceny ropy.
Całość nie daje sprowadzić się do wspólnego mianownika albo daje, gdy na przecenę metali przemysłowych spojrzeć przez pryzmat ostrzeżenia w postaci finałowej fazy cyklu rynkowego. W różnych badaniach i analizach przyjmuje się, iż wzrost cen surowców i metali zwykle oznacza szczyt rynku byka i poprzedza szczyt cyklu gospodarczego w gospodarce. Jak zawsze tym razem możemy mieć do czynienia z odstępstwem od – przyznajmy – dość luźnej zasady dobrze prognozującej… historię, ale spadek cen metali trudno jednak zignorować, gdy kreśli się optymistyczne scenariusze na przyszłość. Może kolejna recesja jest jednak bliżej niż pokazują inne dane makro?
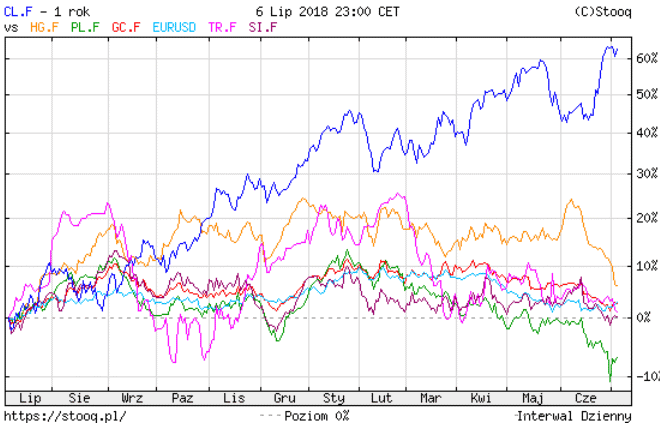
(źródło: Stooq.pl)

Dodaj komentarz