
W 2014 roku pisałem o oszustwie finansowym związanym z firmą inwestycyjną Secure Investment. W jego wyniku klienci firmy mogli stracić nawet miliard dolarów. Secure Investment obiecywała klientom zyski na poziomie 1% dziennie.
W ostatnich godzinach swoją działalność zakończył projekt inwestycyjny obiecujący klientom zyski na poziomie 40% miesięcznie. Tym co go wyróżnia na tle innych tego typu przedsięwzięć jest fakt, że funkcjonował w systemie kryptowalut.
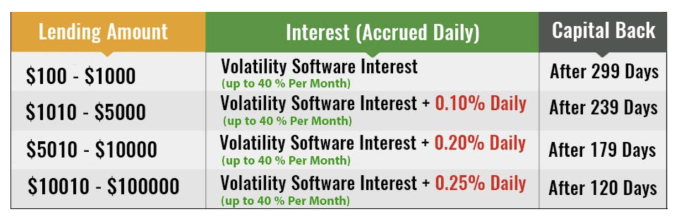
Na czym polegała działalność platformy BitConnect? Użytkownicy udzielali platformie wysoko oprocentowanych pożyczek. Spółka miała zarabiać na ich spłatę algorytmicznym handlem na rynku kryptowalut. Z niemal pewnością można założyć jednak, że żadnego skutecznego systemu transakcyjnego nie było. Nie wspominając o systemie zdolnym generować zyski przekraczające 1% dziennie.
By udzielić pożyczki klienci musieli zamienić dolary na bitcoiny, a następnie bitcoiny na bitconnecty (BCC). Kwota pożyczki i odsetek wyrażana była w dolarach ale dolar pełnił jedynie funkcje referencyjne. Walutą funkcjonalną były bitconnecty. Jeśli ktoś chciał udzielić $1000 USD pożyczki to wpłacał odpowiednik $1000 w BCC po aktualnym kursie wymiany na giełdzie prowadzonej przez platformę. Po miesiącu klient miał 1400 referencyjnych dolarów. By je wypłacić musiał je jednak zamienić na BCC (po aktualnym kursie rynkowym). Następnie na bitcoiny i na samym końcu na dolary (już na innej giełdzie).
Sedno przedsięwzięcia, które stworzyli twórcy platformy BitConnect opierało się nie dwóch mechanizmach. Pierwszy mechanizm opisany jest w powyższym akapicie i za chwilę omówię jego konsekwencje. Drugi mechanizm opiera się na tym, że kryptowaluta BCC bazuje na mechanizmie Proof of Stake generującym odsetki dla wszystkich długoterminowych posiadaczy tej kryptowaluty. Rzecz w tym, że potężne ilości kryptowaluty były w posiadania jej twórców (tak jest w większości projektów na tych rynkach). Twórcy mieli więc duże kryptowalutowe dochody z zasobu BCC, który sobie początkowo przyznali. Te dochody nie miały jednak żadnej wartości jeśli sama kryptowaluta nie miała wartości.
Musieli więc znaleźć wartość dla BCC i w tym celu powstał zapewne system generujących wysokie zyski pożyczek. By udzielić niezwykle atrakcyjnie oprocentowanej pożyczki klienci musieli kupić BCC a więc tworzyli popyt na walutę i windowali jej cenę. To dało wartość dochodom jakie twórcy czerpali z początkowego zasobu waluty. Cały mechanizm opisał Steve Dell w lipcu 2017 roku.
To nie wszystko. Funkcjonowanie przedsięwzięcia opierało się na nachalnym, prostackim marketingu. Napędzał on klientów platformie. Podobnie jak atrakcyjne systemy referyncyjne nagradzające za przyciąganie nowych klientów. Nowi klienci windowali cenę BCC. Moim zdaniem miałoby to takie konsekwencje: Załóżmy, że udzielamy platformie $1000 USD pożyczki przy kursie 1 BCC= I USD. Po miesiącu mamy 1400 referencyjnych dolarów. Ale napływ nowych klientów wywindował kurs BCC to poziomu 2 USD. Jeśli chcemy wypłacić środki to 1400 referencyjnych dolarów zamienimy na 700 BCC choć oryginalnie wpłaciliśmy 1000 BCC. Jeśli uda nam się dokonać stosownych wymian to na końcu rzeczywiście będziemy mieć $1400 USD (w rzeczywistości znacznie mniej – przez opłaty) ale nasz zysk nie zostanie pokryty przez platformę BitConnect. Tylko przez jej nowych klientów.
Jaki jest idealny model wyjścia dla twórców tej platformy? Nagłe ogłoszenie końca działalności. W idealnym scenariuszu motywowane działaniami regulatorów. Wypłacenie wszystkich pieniędzy wraz z należnymi odsetkami i zamienienie referencyjnych dolarów po aktualnym kursie USD do BCC. Teoretycznie platforma wywiązałaby się w ten sposób ze swoich zobowiązań. To już problem klientów, że wraz końcem platformy wartość BCC spadnie o kilkadziesiąt procent. To właśnie zrobili twórcy BitConnect. Nie chciałbym oburzyć czytelników ale znajduję sporo uznania dla ich pomysłowości.
Nie będzie zapewne zaskoczeniem fakt, że w sieci aktywnie promuje się przynajmniej kilkanaście programów szybkich i łatwych zysków (HYIP) w ekosystemie kryptowalut. Mechanizm działania tych przedsięwzięć jest taki sam od kilkuset lat. Kryptowaluty są po prostu nową żyzną glebą. Idea astronomicznych zysków jest po hossie z 2017 roku jednym z motywów tego sektora. Relatywna nowość i bazowanie na nowej technologii ułatwia inwestorom uwierzenie w nieograniczony potencjał projektów, które finansują. Charakter segmentu dramatycznie rozszerza pulę potencjalnych inwestorów, a więc ofiar. Konieczność kilkakrotnych wymian walutowych i bazowanie na kryptowalutach czynią odzyskanie powierzonych środków skrajnie trudnym zadaniem.
Jeśli ktoś spojrzałby na BitConnect przez ramy testu kaczki to bardzo szybko doszedłby do wniosku, że ma do czynienie z przekrętem finansowym. Na dobrą sprawę wystarczyłaby obietnica 40% zysków miesięcznie. Każdy człowiek, który inwestuje w program obiecujący równie groteskowo wysokie stopy zwrotu może mieć pretensje tylko do siebie. Za drugi sygnał ostrzegawczy można uznać relatywną złożoność przedsięwzięcia. Oparcie projektu na nachalnym marketingu i nacisk na poszukiwanie nowych klientów (atrakcyjny system poleceń i rekomendacji) to kolejne sygnały ostrzegawcze.
Nie uszły one uwadze społeczności skupionej wobec kryptowalut. W 2017 roku ukazało się dziesiątki artykułów ostrzegających przed potencjalnie oszukańczym charakterem projektu. Głos w tej sprawie zabrali najważniejsi w sektorze ludzie. Dlaczego więc internetowe fora pełne są relacji zdesperowanych ofiar? Żadne ostrzeżenia i żadna edukacja finansowa nie pokonają chciwości połączonej z niskim poziomem krytycznego myślenia.
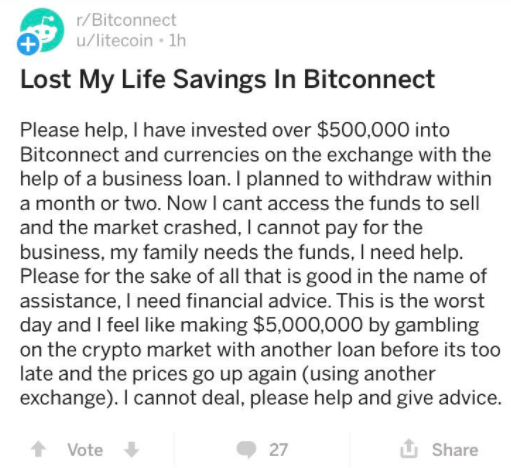
Myślę, że jedynym sposobem walki z programami szybkich, łatwych zysków jest ich aktywne zwalczanie (blokada transferów, blokada stron internetowych) przez regulatorów. Takie podejście wymaga jednak odpowiedniej woli politycznej (nie wszyscy są zwolennikami aktywnego zwalczania oszustw finansowych), ram prawnych i zasobów



