

Ostatnie notki na blogach oscylowały wokół tezy, iż kilka osób na rynku było zaskoczonych zachowaniem różnych segmentów giełdowego pejzażu w I kwartale 2016 roku. Ktoś jeszcze pamięta te pesymistyczne treści ze stycznia i lutego, wedle których świat miał pogrążyć się w nowym kryzysie?
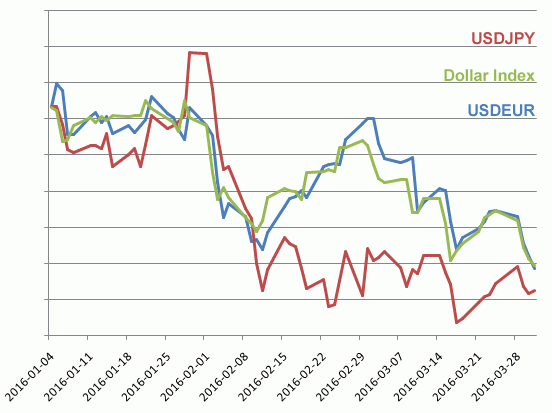
Na blogach podkreślaliśmy już notkami zaskoczenie komentatorów ożywieniem popytu na rynkach wschodzących w I kwartale 2016 roku. Naprawdę było ich znacznie więcej. Ropa, która miał spaść do 20 dolarów kosztuje dziś blisko 40 dolarów. Rentowność amerykańskiego długu również miała rosnąc. Polecam spojrzeć na zachowanie rentowność amerykańskich papierów 2-letnich, mocno wrażliwych na krótkookresowe zmiany w nastrojach i oczekiwaniach rynku. Jednak najlepszym przykładem zaskoczenia jest kondycja dolara. Poniższy wykres obrazuje zachowanie par USDJPY, Dollar Indeksu (siła dolara do koszyka walut) i USDEUR (odwrócony EURUSD), od 4 stycznia do 31 marca. Luzowania ilościowe w Europie i Japonii, negatywne stopy procentowe na świecie, kryzys w Chinach i jeszcze kilka zmiennych, które miały grać w byczym obozie USD. No cóż – nie zagrały.



Dodaj komentarz