

Znalazłem niedawno interesujące dane, które dobrze ilustrują zalety regularnego inwestowania w długim horyzoncie czasowym.
Na stronie Millennial Invest opublikowano zestawienia zysków z inwestycji na amerykańskim rynku finansowym (w akcje, obligacje i bony) w różnych horyzontach czasowych – w zależności od tego czy ktoś zaczyna inwestowanie w wieku 22, 30, 40 czy 50 lat. Poniższy wykres pokazuje co działo się z zainwestowanym dolarem na amerykańskim rynku akcyjnym w różnych horyzontach czasowych przy założeniu przeciętnej rocznej realnej stopy zwrotu (6,9%) w okresie od 1926 roku (do 2014 roku):
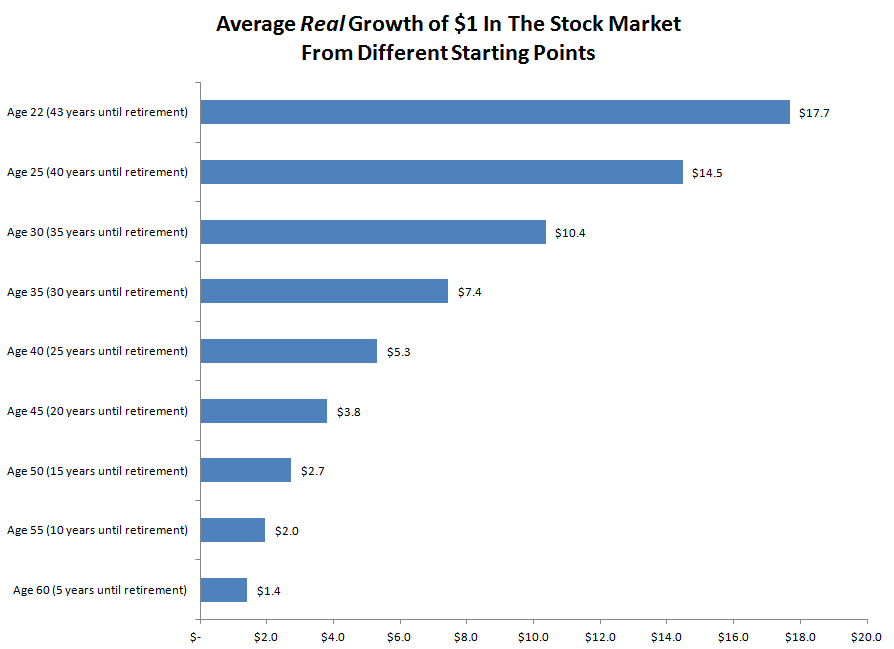
Przy analizie tego wykresu warto pamiętać o dwóch faktach: oparty jest o dane z najprawdopodobniej bardzo szczęśliwego rynku akcyjnego, z najprawdopodobniej bardzo udanego okresu. Choć jestem umiarkowanym optymistą to wydaje się mi, że oczekiwanie w najbliższych dekadach realnych stóp zwrotu na tym poziomie może być wyrazem nadmiernego optymizmu.
Tym niemniej, wykres dobrze pokazuje korzyści z przyjęcia długiego horyzontu czasowego w największym dla większości ludzi projekcie inwestycyjnym czyli oszczędzaniu na własną emeryturę. W trzeciej dekadzie życia większość ludzi stoi nie tylko przed wyborem oszczędzanie czy konsumpcja ale także przed dużo trudniejszym wyborem oszczędzanie czy inwestycja w siebie (zapewniająca potencjalnie wyższe dochody w przyszłości). Powyższe zestawienie może zachęcić do decyzji o rozpoczęciu, chociaż w niewielkim wymiarze finansowym, emerytalnego programu inwestycyjnego tak wcześnie jak to możliwe.
Przyjęcie długiego terminu w oszczędzaniu na emeryturę ma jeszcze jedną zaletę, którą można nazwać dywersyfikacją czasową. Zalety dywersyfikacji czasowej czyli rozłożenia inwestowania na wiele lat pokazuje poniższy wykres, na którym zamieszczono wyniki inwestycji na amerykańskim rynku akcyjnym w przeciętnym scenariuszu i najgorszym możliwym scenariuszu. Okres od 1926 roku obejmował kilka niezbyt udanych okresów na rynku akcyjnym z Wielkim Kryzysem i straconą dekadą na przełomie lat 60. i 70. na czele.
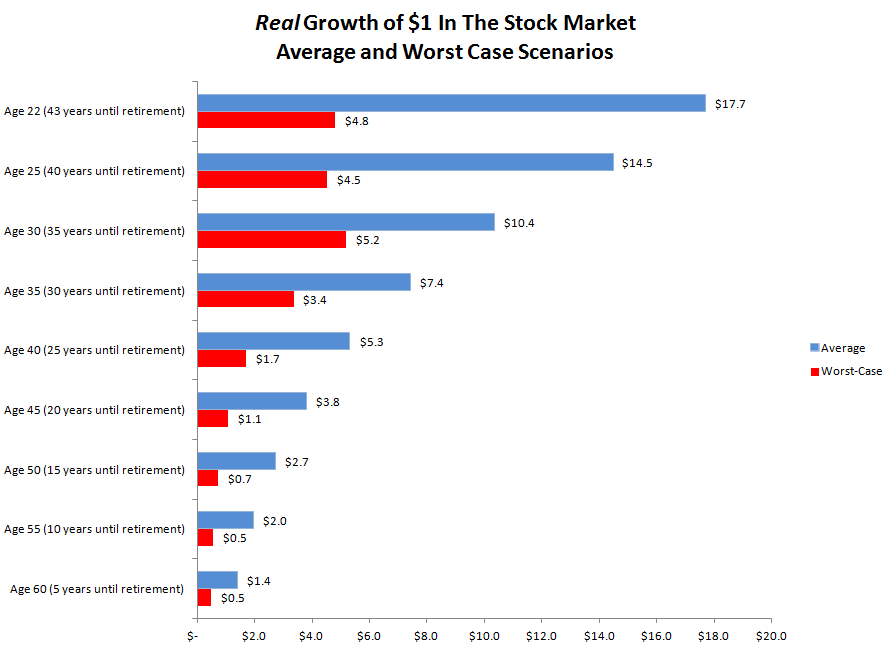
Jak widać, nawet na bardzo szczęśliwym rynku akcyjnym, w bardzo udanym okresie zdarzały się kilku, kilkunastoletnie okresy bardzo słabych stóp zwrotu i negatywnych stóp zwrotu. W przypadku najgorszego scenariusza różnice w rocznych stopach zwrotu w różnych okresach czasowych są spore: od 3,8% w 43-letnim horyzoncie czasowym, przez 0,5% w 20-letnim horyzoncie czasowym do -7% i -16% w odpowiednio 10-letnim i 5-letnim horyzoncie.
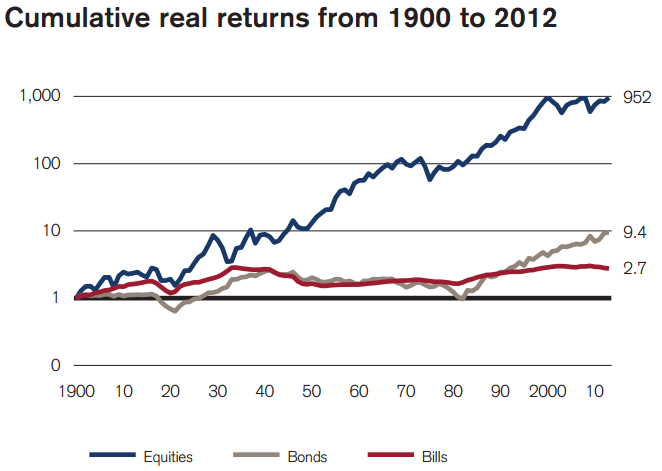
Co ciekawe, z zestawień wynika, że na rynkach obligacji i bonów zdarzały się dużo dłuższe okresy słabych stóp zwrotu. Szczerze mówiąc, musiałem sprawdzić czy pokazane dane są poprawne bo 40-letnie okresy na rynku obligacji i bonów, które przyniosły inwestorom odpowiednio 70% i 40% skumulowanych strat wydały się podejrzane. Dane są poprawne, zgadzający się z tymi z Credit Suisse Global Investment Returns Yearbook:
Jeśli więc założymy, że struktura rynku nie ulegnie gwałtownym zmianom w najbliższych dekadach to okaże się, że istnieją sensowne przesłanki by rozpocząć emerytalny projekt inwestycyjny w jak najwcześniejszym okresie życia.



Dodaj komentarz