

Już kilka miesięcy po swoim powstaniu trwający obecnie rynek byka obwołany został najbardziej znienawidzoną hossą historii. Dziś, niemal 170% powyżej minimum bessy z 2009 roku na S&P 500 i WIG, powyższe określenie jest ciągle aktualne.
Dlatego ucieszyłem się gdy zobaczyłem w New York Times historie inwestorów, którzy kupowali na dnie bessy na przełomie 2008 i 2009 roku. Przez ostatnie lata inwestorzy karmieni byli opowiadaniami o „big short” – inwestorach, którzy zrealizowali duże stopy zwrotu na kryzysie finansowym. Najwyższy czas by przybliżyć trochę „big long” – inwestorów, którzy mieli odwagę kupować gdy cały świat zastanawiał się jak najszybciej sprzedać.
Nie sposób w tym miejscu pominąć jednego z inwestycyjnych powiedzeń Warrena Buffetta: Trwóż się gdy inni są chciwi, bądź chciwy gdy inni się trwożą. Legendarny inwestor przypomniał to powiedzenie w październiku 2008 gdy zachęcał w op-ed w NYT do kupowania akcji.
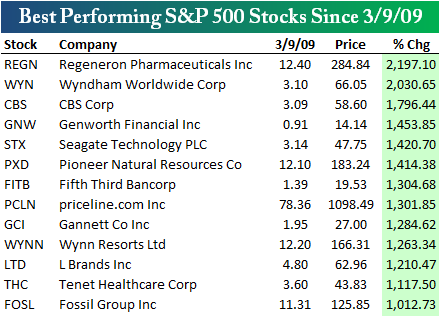
Relatywny brak zainteresowania mediów „wielkim kupnem” jest tym trudniejszy do wytłumaczenia, że aktualny rynek byka obfituje w spółki z 3 czy 4 cyfrowymi stopami zwrotu a więc historie, które mogą przyciągnąć uwagę czytelników. Kilka dni temu Bespoke doliczył się od dna bessy 13 tenbaggerów (wzrost o 1000% i więcej) w indeksie S&P 500 i kilkudziesięciu tenbaggerów w szerszym indeksie S&P 1500 (w tym 24 spółki, który wzrosły o ponad 2000%).
Peter Lattman przedstawia między innymi historię specjalnego funduszu Oaktree Capital Management, który specjalizował się w inwestowaniu w zagrożony dług (distressed debt). Fundusz ten, powołany w 2008 roku był największym funduszem tego typu na świecie po pozyskaniu od inwestorów 11 mld USD. Sześć mld USD ulokował na rynku w okresie trzech miesięcy finansowej paniki.
Zwracam uwagę na ten szczegół ponieważ pokazuje on ograniczoną wartość bezrefleksyjnego kontrarinizmu, który w tym przypadku nakazywałby oczekiwać, że nastał najgorszy możliwy moment do inwestowania w zagrożony dług. Oczekiwanie, że tego typu wydarzenia (jak gwiazda filmowa zdradzająca sekrety inwestowania na rynku akcji albo katastroficzna okładka wpływowego magazynu) idealnie wyznaczą przełomowe punkty na rynku jest moim zdaniem naiwne. Myślę, że działa tutaj wybiórcza pamięć, która sprawia, że inwestorzy pamiętają te kontrariańskie sygnały, które zadziałały a pomijają te, które nie zapowiedziały zmiany trendu.
Warto zwrócić uwagę na myśl, która przyświecała zarządzającemu wspomnianego funduszu w drugiej połowie 2008 roku. Bruce Karsh wspomina, że powiedział swoim współpracownikom: Albo mamy do czynienia z najlepszą okazją inwestycyjną naszego życia albo świat zaraz się zawali. Ale w tej drugiej sytuacji, nasi klienci będą mieli ważniejsze problemy.
Karsh zwraca uwagę na realny problem związany z kupowanie gdy inni się trwożą – problem wyczucia rynku (market timing), przede wszystkim zbyt wczesnego podjęcia decyzji o wejściu na rynek. Karsh wspomina, że wkładał wiele wysiłku w uspokajanie zaniepokojonych stratami klientów w czasie gdy jesienią 2008 roku fundusz ponosił straty. Zwraca jednak uwagę, że dzięki temu, że pojawił się na rynku kilka miesięcy przed dołkiem bessy mógł zbudować dużą pozycję. Tego typu ograniczenia związane z płynnością nie dotyczą jednak inwestorów indywidualnych. Kopiując więc tego typu strategie koniecznie trzeba więc wziąć pod uwagę emocjonalne i finansowe ryzyko zbyt wczesnego zajęcia pozycji. Dotyczy to także inwestorów planujących sprzedać krótko koniec trwającej hossy.
Należy oczywiście pamiętać, że wszystkie relacje dotyczące spektakularnych posunięć inwestycyjnych w przełomowych momentach rynku narażone są na survivorship bias. Podobnie jak wielu inwestorów sprzedających krótko bańkę na rynku nieruchomości nie doczekało jej pęknięcia (a media nie pamiętają o nich bo historie takie jak Johna Paulsona są bardziej atrakcyjne), także wielu inwestorów zbyt wcześnie weszło na rynek w 2008 roku.
Pozostałe dwie historie opisane w NYT dotyczą inwestycji w zmagającą się z problemami sieć sklepów spożywczych Whole Foods pod koniec 2008 oraz inwestycji firmy private equity w dużą spółkę chemiczną, LyondellBasell, która w 2008 roku weszła obciążona dużym długiem – rezultatem agresywnej polityki akwizycyjnej. Jak można zauważyć, były to podwójnie ryzykowne inwestycje – związane z otwieraniem pozycji na chorych fundamentalnie spółkach w środku poważnego rynku niedźwiedzia. Okazało się, że były to bardzo zyskowne przedsięwzięcia, które wygenerowały wysokie 3-cyfrowe stopy zwrotu.



Dodaj komentarz