
Do końca roku zostało do zagrania ledwie pięć sesji. Z lekką dawką ostrożności można już odważyć się na podsumowanie roku w Warszawie, które zapewne będzie radosne dla inwestorów na GPW. W pewnym ujęciu – o czym za chwilę – rynek skończy rok umocnieniem, które jest zawstydzające nawet dla Nasdaqa Composite kończącego rok zwyżką o przeszło 40 procent.
W podsumowaniach roku standardowym spojrzeniem na rynek w Polsce będzie ocena zmian procentowych indeksów i ich położeń na tle historii. W przypadku dużego WIG można mówić o fajerwerku optymizmu. Indeks nie tylko jest w grze o pokonanie psychologicznej bariery 80000 punktów, ale też finiszuje na ATH i zwyżką w perspektywie year-to-date o 36 procent, co daje najlepszą zmianę od 2009 roku i jedną z najlepszych w historii.
W przypadku WIG20 do historycznego maksimum jest daleko. Naprawdę ciągle rynek nie pokonał szczytu poprzedniej hossy z lat 2020-2021, ale w perspektywie year-to-date rośnie o przeszło 30 procent, co daje największą zwyżkę od 2009 roku i oczywiście jedną z największych zmian rocznych w historii. Jeśli dołożyć do tego fakt, iż tegoroczne zmiany WIG20 w przeliczeniu na USD i EUR wynoszą – odpowiednio – 45 procent i 41 procent, to szczęście jest pewne nawet dla inwestorów zagranicznych.
Niestety, ten ostatni element jawi się jako ryzyko dla rynku w 2024 roku. Podtrzymanie tej siły w dolarze będzie zwyczajnie trudne. Dolar stracił w tym roku do złotego prawie 10 procent i szansa, że straci kolejne 10 procent wydaje się zwyczajnie niska. W przypadku euro polska waluta umocniła się o przeszło 7 procent i powtórzenie tego wyniku wydaje się również trudne. Oczywiście ruchy w stopach procentowych na świecie mogą nas pozytywnie zaskoczyć, ale to samo można powiedzieć o polityce RPP.
Z mojego punktu widzenia największym problemem jest relatywna siła rynku polskiego nie tylko do świata, ale do innych rynków wschodzących. Spojrzenie na ETF-y dedykowanie rynkom wschodzącym (za stooq.pl) – MSCI EPOL, MSCI INDIA, MSCI CHINA i wreszcie zbiorczy MSCI EEM – doskonale rysuje obraz odchylenia się rynku warszawskiego od swojego zbioru. Oczywiście, Chiny mają swoje problemy, ale już rynek indyjski jest na ścieżce do bycia czwartą największą giełdą świata pod względem kapitalizacji i ciągle wypada blado na tle Warszawy.
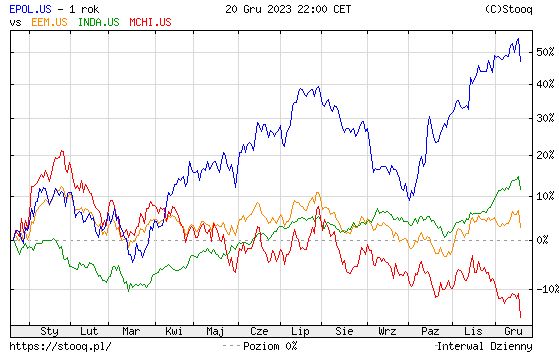
(źródło:stooq.pl)
Ten wykres krzyczy, żeby sprzedać rynek polski – lub chociaż częściowo go niedoważyć – i powiększyć zaangażowanie na innych rynkach wschodzących. Wszyscy życzymy sobie, żeby po latach posuchy relatywna siła rynku polskiego trwała w kolejnych latach. Pocieszeniem może być fakt, iż w perspektywie dłuższej niż rok nie wyglądamy wcale tak mocno, jak w perspektywie rocznej, ale nie sądzę, żeby ten fakt zdołał przykryć zaskoczenie ze strony Warszawy i okazję do realizacji zysków w celu poszukania ich w innej części świata.


