
Czas skupienia uwagi na wynikach spółek powoduje, iż na drugi plan schodzą dane makro. Mniej emocji wzbudzają dane o inflacji i zmiennych, które kształtują dynamikę wzrostu gospodarczego. Jeśli jednak przyjrzeć się odczytom dynamiki cen i szacunkom wzrostu gospodarczego, to jesteśmy już w środowisku stagflacyjnym.
W jednej z poprzednich notek sygnalizowałem, iż warto mieć na uwadze fakt, iż w przyszłym roku USA mogą znaleźć się w układzie sił, który da ujemny wzrost gospodarczy. Okazuje się, iż zadyszka przyszła nieco szybciej od oczekiwań. Jeden z moich ulubionych wskaźników modelujących bieżącą koniunkturę gospodarczą – GDPNow – spadł właśnie do poziomu 0,5 procent. Oczywiście wynik finalny dla IV kwartału będzie inny, ale jeśli przypomnieć sobie fakt, iż w II kwartale gospodarka amerykańska cieszyła się wzrostem gospodarczym w okolicach 8 procent, to trudno nie być zaskoczonym.
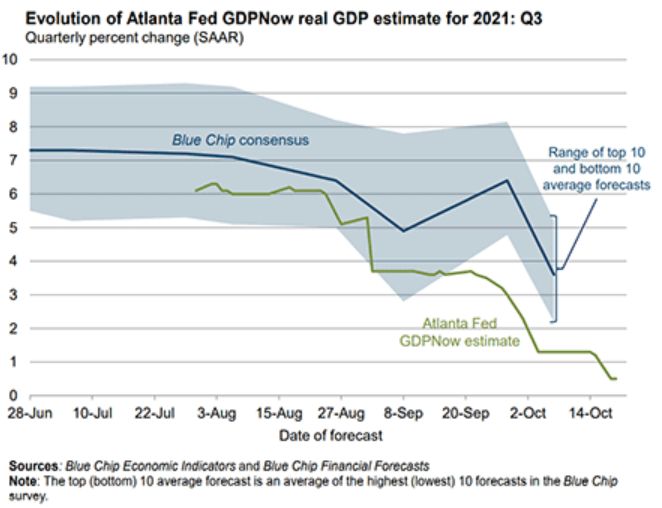
(źródło: Fed Atlanta)
W tym samym czasie mamy rekordowe odczyty inflacji, która nie chce i nie może zwolnić między innymi z powodu wzrostu cen surowców, zatkanych łańcuchów dostaw i powrotu ludzi do życia po okresie zamrożenia przez reżimy sanitarne. Efektem jest połączenie wysokiej inflacji z niską dynamiką wzrostu gospodarczego, co może jeszcze nie wypełnia podręcznikowej definicji stagflacji, ale bez wątpienia powoduje, iż zaczynamy operować w stagflacyjnym układzie sił. Mieszanka dość wybuchowa dla rynków akcji, bo oznacza, iż spółki muszą radzić sobie ze wzrostem cen i jednocześnie potencjalnie mniejszym popytem, co niesie ryzyko dla zysków.
Oczywiście problem może być przejściowy, ale na dziś sytuacja jest taka, jaka jest. Dane makro zaskakują negatywnie, a wzrosty cen zaskakują swoją siłą. Poniższy wykres pokazuje, iż zarysowany wyżej układ sił dla gospodarki amerykańskiej jest również obecny w gospodarce globalnej, więc to nie jest tak, iż tylko USA mają jakiś swój lokalny problem. Popandemiczne ożywienie złapało zadyszkę i warto brać pod uwagę fakt, iż nawet jeśli nie będzie w przyszłym roku prawdziwej recesji, to dynamika wzrostu gospodarczego może być jednak mniejsza od ciągle optymistycznych scenariuszy, które dziś są raczej standardem niż wyjątkiem.
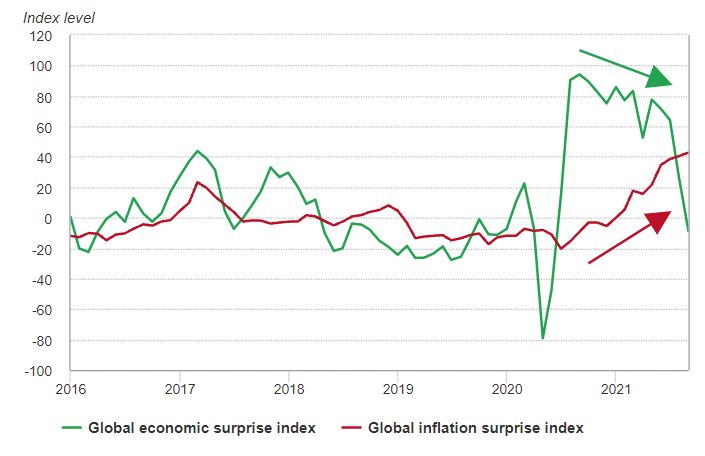
(źródło: World Gold Council)



