

Mały quiz: jaki wykres ma największe znaczenie dla światowych rynków finansowych w ostatnich miesiącach?
Sporo osób intuicyjnie odpowiedziałoby być może, że to krzywa zakażeń i śmierci spowodowanych COVID-19. Ja pozwolę sobie zwątpić. Samo zjawisko pod nazwą pandemia kolosalnie namieszało w świecie, ale rynki, szczególnie kapitałowe, odczuły ją tak naprawdę może przez miesiąc (przełom luty/marzec), potem zaczęły ją ignorować.
Moja odpowiedź na pytanie wstępne to: wykres bilansu Fed, czyli tzw. „Fed balance sheets”, co tydzień w czwartek publikowane dane o zobowiązaniach i należnościach banku centralnego w USA.
Dlaczego akurat to? Ponieważ to masowy „dodruk” pieniądza przez Fed okazał się być dla rynków lekarstwem na koronawirusa. Fed zdjął z rynków ryzyko i wywołał odruch Pawłowa – jest kasa, jest hossa.
Potwierdzeniem tego jest sytuacja odwrotna, jaka zaistniała w ostatnich tygodniach: nie ma kasy, nie ma wzrostów. Proszę spojrzeć na wykres, który zaczerpnąłem z ulubionego serwisu Bloomberg, pokazujący zmiany indeksu S&P 500 na tle 3 bilionów dolarów wydanych przez ostatni kwartał przed FED na ratowanie rynków:
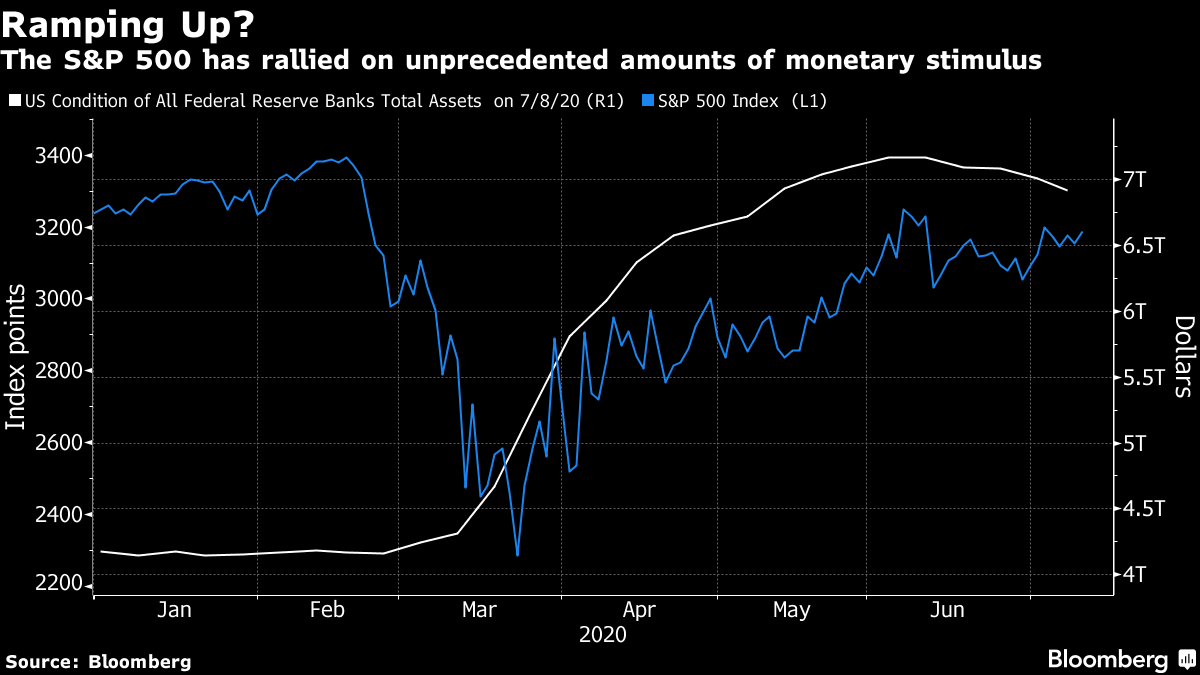
Mamy wyraźne „spłaszczenie krzywej” dodruku Fed, które wstrzymało pochód kursów akcji na północ. Czy to oznacza, że można się już przestać przejmować tradycyjnym powiedzeniem „Nie walcz z FED”, nie ma bowiem już przedmiotu walki? A może trzeba już sprzedawać akcje i oparte o nie derywaty na wzrosty? Albo wreszcie zagrać skutecznie na krótkich pozycjach?
Otóż nie, analitycy cytowani przez Bloomberg ostrzegają, że to jedynie cisza przed burzą, co powinno ucieszyć posiadaczy akcji czy ETFów. Fed wprawdzie twierdzi, że udało mu się przywrócić równowagę na rynkach pieniężnych, jednak ta równowaga nieskutecznie przenosi się do realnej gospodarki. Fala bankructw firm wzbiera i ponoć jej szczyt dopiero przed nami. Druga fala koronowirusa w USA napędza ten proces. W związku z tym prawdopodobieństwo kolejnej ekspansji drukarskiej FED jest wysoce prawdopodobne. Indeksy z pewnością na nią zareagują wzrostami.
Wyjątek od zasady „nie walcz z FED” to oczywiście indeks NASDAQ, czyli nowe technologie. Ograniczenie ekspansji drukarskiej FED nie przeszkadza spółkom technologicznym bić rekordów. Przy okazji pojawia się pytanie, w jakim celu FED skupuje obligacje korporacyjne np. Apple, skoro giganci nowych technologii radzą sobie świetnie?
Jedno jest już pewne w kwestii spółek tech, i nawet analitycy najbardziej znaczących banków na Wall Street zaczynają to przyznawać: w tym segmencie mamy do czynienia z bańką technologiczną. Tyle że jedyną realną siłą, która może ją przekłuć jest… Fed. O ile ten jednak trzyma już kciuki na przyciskach drukarek do pieniędzy, ta bańka może pęcznieć jeszcze miesiącami.
—kat—

Dodaj komentarz