
Na początku września Bloomberg opublikował zestawienie wykresów pokazujących problemy branży funduszy hedge.
Sektor znajduje się w okresie stagnacji. Istotnie zmniejszyły się napływy środków do funduszy hedge: od końca 2016 roku napływy netto wyniosły tylko 7,8 mld USD w przypadku branży zarządzającej 3,2 bilionami USD aktywów. Drastycznie spadła liczba nowych funduszy. W ostatniej dekadzie powstawało rocznie około 300 – 500 firm inwestycyjnych w sektorze. W 2018 roku liczba startupów w branży funduszy hedge może być zbliżona do 100.
Być może wielu zarządzających i akcjonariuszy polskich TFI życzyłoby sobie takich problemów. Jednak dla branży funduszy hedge, która od dawna była jednym z najbardziej atrakcyjnych miejsc w sektorze inwestycyjnym, ostatnie lata nie należały do najlepszych. Branża reaguje na nową rynkową rzeczywistość obniżeniem opłat: zarówno tych za zarządzanie jak i tych uzależnionych od osiąganych zysków. Dane Bloomberga pokazują, że średnia wysokość opłaty za zarządzanie spadła w ostatniej dekadzie z 1,6% na 1,45% a opłaty od zysków z 19,5% na 17%.
Dziennikarze Bloomberga upatrują przyczyn problemów branży funduszy hedge w relatywnie słabych wynikach sektora w ostatniej dekadzie. W okresie gospodarczego ożywienia i w trakcie długotrwałej hossy na amerykańskim rynku akcyjnym fundusze hedge zdecydowanie przegrały z indeksem S&P 500. Relatywnie słaba postawa w czasie rynku byka w połączeniu z faktem, że wiele funduszy hedge nie zdołało uchronić swoich inwestorów przed dotkliwymi stratami w czasie globalnego kryzysu finansowego może wyjaśniać problemy w pozyskiwaniu nowego kapitału. Tym bardziej, że ostatnia dekada to także wzrost popularności taniego, pasywnego inwestowania. Popularność tanich funduszy indeksowych przypadła na okres hossy: w tym czasie okazały się nie tylko dużo tańszą alternatywną dla innych wehikułów inwestycyjnych ale osiągnęły także dużo wyższe stopy zwrotu.
Z zestawienia wykresów Bloomberga najbardziej interesujący wydaje się mi rysunek pokazujący spadek wielkości zarządzanych aktywów w wybranych firmach z branży funduszy hedge (od szczytu do obecnego poziomu). W zestawieniu znajdziemy kilka firm, takich jak firmy Johna Paulsona czy Davida Einhorna, które często podawane są jako ilustracja problemów branży:
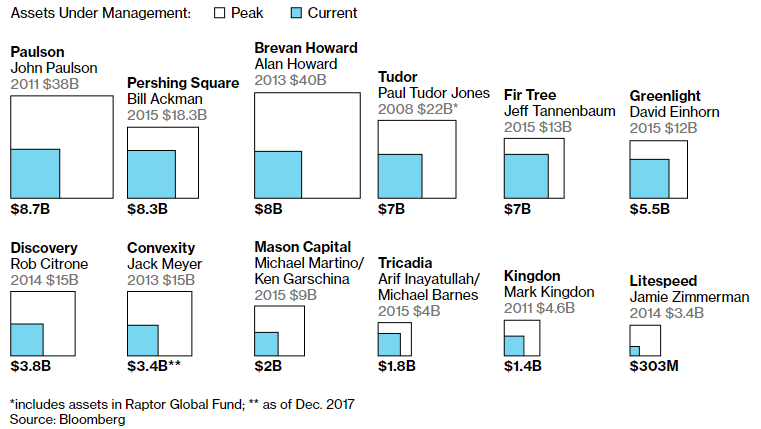
Zestawienia takie jak powyższe przypominają o roli szczęścia w kreowaniu wyników inwestycyjnych. Warto pamiętać, że element szczęścia nie wyklucza elementu umiejętności a obydwa czynniki mogą występować jednocześnie. Należy jednak pamiętać, że gwiazdy sektora inwestycyjnego mogą zawdzięczać swoje fenomenalne wyniki w krótkim horyzoncie czasowym i entuzjastyczne podejście mediów biznesowych w tym czasie nałożeniu się na siebie inwestycyjnych umiejętności i wyjątkowo udanego okresu. Innymi słowy: zarządzający z czołówki rocznych rankingów najprawdopodobniej nie są tak zdolni jak wyobrażają to sobie przeciętni inwestorzy i jak przedstawiają zarządzających media finansowe.
Należy być także świadomym, że tego rodzaju mechanizm powoduje specyficzny wzór napływu i odpływu środków od inwestorów. Wzór, który ma fatalne konsekwencje dla długoterminowych wyników inwestycyjnych. Świetnym przykładem tego mechanizmu jest firma inwestycyjna Johna Paulsona. Spektakularne wyniki w czasie globalnego kryzysu finansowego spowodowały gigantyczny napływ pieniędzy do funduszy zarządzanych przez Paulsona. Kilka zdecydowanych ale nietrafionych ruchów inwestycyjnych w okresie kilku pierwszych lat hossy zdecydowało o fatalnych wynikach funduszy. Reakcją inwestorów było masowe wycofywanie kapitału. Nie ma w tym winy Johna Paulsona ale to nie on a kierujący się krótkoterminowymi wynikami inwestorzy dotkliwie odczuli okres dobrej i złej passy tego zarządzającego.



