
Powrót inflacji

Kiedy niemal cały świat zdaje skupiać się na wyborach prezydenckich w USA, a rynki podnoszą zmienność próbując skokowo wycenić nowe  prawdopodobieństwa wyników wyborów, w tle dzieją się rzeczy, które będą miały znacznie ważniejsze konsekwencje dla giełd niż to, kto zostanie kolejnym mieszkańcem Białego Domu. Witajcie w świecie rosnącej inflacji.

Stare powiedzenie o proporcjonalnej zależności ekonomii od ekonomistów i pogody od meteorologów zmusza do ostrożnego chwalenia banków centralnych za powrót inflacji. Niemniej po 2008 roku właśnie banki centralne znalazły się w awangardzie walki z kryzysem, który przyniósł ze sobą jedno z największych wyzwań dla gospodarek – ryzyko utrwalenia się oczekiwań deflacyjnych. Odpowiedzią były masowe programy płynnościowe, które przez miesiące – jak chcieli krytycy – nie przynosiły efektów. Dziś takie krytyki zwyczajnie mijają się z rzeczywistością, bo inflacja zaczyna być wreszcie zauważalna  i ma szansę stać się problemem.

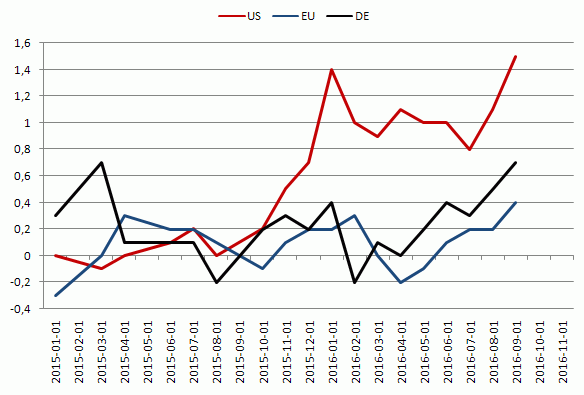
Bez wątpienia w ostatnich miesiącach w walce z deflacją pomagały niska baza i odbicie na rynku ropy, które w przyszłości mogą zachwiać procesem ożywienia wzrostu cen. Niemniej są powody do optymizmu. Poniższy wykres – pokazujący CPI na poziomie konsumentów w strefie euro, Niemczech i USA r/r, w wielu krajach dwa ostatnie lata wyglądają podobnie – sygnalizuje, iż wzrost cen zaczyna przybierać kształt solidarnego trendu, który oczywiście może zostać załamany, ale na dziś zasadnym wydaje się oczekiwanie dalszego wzrostu niż mocnego cofnięcia i powrotu do deflacyjnych tendencji. Pochodną jest rosnące oczekiwanie, iż już za sześć tygodni Fed podniesie cenę kredytu między innymi dlatego, iż wzrost cen i dobra kondycja rynku pracy wypełniają cele związane z podwójnym mandatem Fed.

Dla inwestorów giełdowych, którzy przez lata operowali w świecie, gdzie inflacja była widoczna tylko  w cenach akcji sytuacja może być całkiem nowa. Jestem przekonany, iż na rynku może być już pokolenie, które nie pamięta świata inflacji i zależności pomiędzy inflacją i zachowaniem długu lub rentownością długu i atrakcyjnością akcji. Na początku będziemy mieli do czynienia z większą atrakcyjnością papierów dłużnych indeksowanych inflacją, ale raczej wcześniej niż później pojawi się na rynkach akcji ryzyko dla walorów, które nie będą w stanie konkurować z długiem i ich zachowanie na rynku będzie pochodną sentymentu. Rynek zacznie mniej optymistycznie i bardziej konserwatywnie patrzeć na akcje, bo świat braku alternatywy dla akcji stanie się przeszłością.

Nie należy spodziewać się szybko jakiejś poważnej zmiany – banki centralne będą teraz chuchały i dmuchały na inflację, mając świadomość, iż inflację zwalcza się łatwiej niż deflację – ale dalsze wzrosty wskaźników CPI powinny zmienić akcenty na rynku i zaczniemy raczej rozmawiać o tym, ile wzrostu cen można akceptować bez ryzyka nadmiernego rozpędzenia się inflacji. W mainstreamie myśli ekonomicznej wskazany wzrost cen mieści się w widełkach 1%-2%. Taki wzrost cen rocznie uznaje się za zdrowy i ożywiający wzrost gospodarczy i na taką inflację projektowana jest „normalna” polityka monetarna. Wszystko powyżej tego poziomu będzie tworzyło presję na podnoszenie stóp procentowych i wówczas znajdziemy się w punkcie, w którym „pokryzysowe” modele inwestowania na rynkach akcji staną się przeszłością.

cpi-2l

Podziel się tym artykułem:

Polecamy

Autorzy

Najnowsze komentarze

  1. @ Czytelnik To są interesujące pytania ale wymagają dobrej, "długiej", bazy danych z notowaniami amerykańskich spółek.

  2. 1. Czy takie same zależności/zachowania kursów można zaobserwować w przypadku pojedynczych akcji? Mam tutaj wątpliwości. 2. Kiedy po kilkuletnim boomie…

  3. To jest bardzo ciekawy komentarz, dziękuję. Zastanawiam się teraz, skoro taki spadek oczekiwanych zysków (do 3% w IIQ-2027) jest spodziewany,…

  4. Tak. 12345678901234567890 (te cyferki są tylko dlatego, że tak krótki komentarz nie był akceptowany) 🙂

Tagi

Najnowsze wpisy

Komentarze

12 odpowiedzi na “Powrót inflacji”

  1. Awatar Deo Gratias
    Deo Gratias

    Nie ma to jak cieszyć się ze zjawiska, które zjada nasze ciężko zarobione pienądze 🙁

    1. Awatar Adam Stańczak
      Adam Stańczak

      W dominującym dziś paradygmacie i modelu bankowości centralnej powrót niskiej inflacji jest dobry. Osobną sprawą jest sama dyskusja na temat tego, czy inflacja – nawet niska – jest dobra, ale to temat na zupełnie inną notkę, bo dotyczy sporu pomiędzy konkurencyjnymi szkołami ekonomicznymi.

  2. Awatar anonymous
    anonymous

    Sugeruję rozszerzyć skalę wykresu na ostatnie 10-lat: wtedy zobaczymy, że mówienie o wyraźnym trendzie inflacyjnym jest chyba jednak trochę przedwczesne…(było już kilka fałszywych sygnałów wybicia przez te ostatnie lata – przypomnę idiotyczne podwyżki stóp z 2011 Tricheta – a biedulka inflacja ciągle niedomaga…)

    1. Awatar Adam Stańczak
      Adam Stańczak

      Wykresem można udowodnić każdą tezę – kwestia zastosowania skali.

      1. Awatar anonymous
        anonymous

        trochę słaba odpowiedź – bo mam nieodparte wrażenie, że to autor wpisu wybrał króciutki wykres z inflacją (raptem kilkanaście obserwacji…) pasujący pod tezę z tytułu wpisu – a teraz odwraca kota ogonem…

  3. Awatar kamilp
    kamilp

    oki, ale bardziej konkretnie dla tych, ktorzy nie przezyli fali inflacyjnej. Jakby mialy isc podwyzki stop % np. do 8-10% to co robic z oszczednosciami w perspektywie 3-5 lat? Akcje, surowce, waluty, lokaty, nieruchomosci? Brac kredyt o stalej stopie %? Kryptowaluty ?!

  4. Awatar Adam Stańczak
    Adam Stańczak

    CPI na poziomie 8-10 procent – stopy zwykle gonią za inflacją – w świecie zachodnim równa się wymknięciu się inflacji spod kontroli. W takim wypadku chyba tylko złoto fizyczne dawałoby jakąś nadzieję.

    1. Awatar kamilp
      kamilp

      rzeczywiscie na zachodzie 8-10% wydaje sie sporo, ale u nas to wartosc do wyobrazenia (przeciez jeszcze kilkanascie lat temu tak bylo). W takim razie waluty, zeby chronic oszczednosci zyjac w Polsce?

      1. Awatar Adam Stańczak
        Adam Stańczak

        Proszę przeanalizować zachowanie walut rynków wschodzących w kryzysach. Cenę dolara do waluty argentyńskiej, egipskiej, irańskiej itd., ale tak na marginesie mówienie dziś o inflacji w Polsce na poziomie 8 procent, to na dziś fantazjowanie. Mimo mojej wielokrotnie wyrażanej zachęty do inwestowania poza Polską nie podpisałbym się dziś pod taką prognozą.

        1. Awatar kamilp
          kamilp

          bardziej pisalem o stopach % i to w perspektywie 3-5 lat (mysle, ze jakby inflacja dobila do 5-7% to by stopy moglbyby byc 8%).

  5. Awatar DOCIEKLIWY
    DOCIEKLIWY

    Moim zdaniem rosnąca inflacja do 6-8% pociąga za sobą wzrost cen akcji.
    Gorzej gdy jest wyższa lub ten wzrost wyhamowuje.
    Oczywiście abstrahuję tu od dźwigni spółek struktury długu, zadłużenia państw itd.

    1. @ Dociekliwy

      Zgadzam się ze jest gorzej jak wzrost wyhamowuje:) i nie ma sensu abstrahować od zadluzenia spolek i ich biznesu bo rozne biznesy zachowują się roznie przy większej inflacji. Dla wszystkich inflacja powyżej 8% to raczej ciezka sprawa tylko ze dla niektórych to masakra (zadluzone kapitałochłonne z tzw commodity products) a inne jako tako sobie radzą a niektóre calkiem dobrze.

      Nie wiem czy patrzyles mysle ze warto wziąć sobie znaleźć dane w necie za ostatnie 100 lat w Ameryce zestawić rok w rok stopy: inflacji, oproc T-bills (czyli jakby takie krótkoterminowe depozyty), oproc obligacji, S&P – i na takim długim okresie można zobaczyć co się dzieje z poszczególnymi aktywami w czasie inflacji, jakiś czas po inflacji.

Dodaj komentarz

Twój adres email nie zostanie opublikowany. Wymagane pola są oznaczone *