

Kilka praktycznych podpowiedzi, obserwacji oraz symulacji w temacie dość popularnej metody uśredniania portfela inwestycyjnego w ramach emerytalnych IKE.
Strategia uśredniania wartości inwestycji, zwana w skrócie DCA (Dollar Cost Averaging), wielokrotnie gościła w przeszłości na łamach niniejszego bloga. To pasywne podejście do inwestowania, polegające na regularnych zakupach instrumentów finansowych za określoną, w miarę stabilną kwotę pieniężną. Wiele osób w taki właśnie sposób realnie lokuje swoje nadwyżki finansowe na rachunku giełdowym, bez świadomości, że egzekwuje tą drogą właśnie strategię DCA, znaną rynkom od dziesięcioleci. W przypadku oszczędności emerytalnych, w sensie odkładania co miesiąc określonej kwoty pieniężnej, dla wielu pracowników staje się ona wręcz pewną koniecznością.
Jej dużą zaletą jest niezwykle racjonalna logika wydawania środków inwestycyjnych: w przypadku drożejących papierów (np. akcji) kupuje się ich do portfela mniej, jeśli kursy spadają – ilość kupowanych papierów rośnie. Niebagatelnie pozytywne znaczenie mają w tym procesie również: automatyzm, czyli brak konieczności dokonywania czaso- i wiedzochłonnych analiz, oraz pewnego rodzaju psychologiczny komfort związany z pozbyciem się odpowiedzialności decyzyjnej. Tym razem nie będę rozwijał tych podstawowych tematów, odsyłam po więcej szczegółów do wpisów z historii mojego bloga:
1. Podstawy strategii DCA -> tutaj
2. Kilka uwag dodatkowych w suplemencie -> tutaj
3. Modyfikacja strategii DCA czyli VCA -> tutaj
4. Dynamiczna wersja DCA w dziale edukacyjnym bossafund -> tutaj
5. Mały cykl o psychologii stosowania tego typu strategii-> tutaj
W niniejszym wpisie chciałbym podzielić się kilkoma praktycznymi obserwacjami, które pomogą bardziej zrozumieć ów temat i dopasować swoje oczekiwania oraz postrzeganie pasywnych metod samodzielnych inwestycji w ramach IKE.
W dzisiejszych czasach optymalny wybór dla pasywnej inwestycji stanowią specjalne fundusze zwane ETF, które odwzorowują indeksy wszelkiego typu, pozwalając za niewielkie pieniądze pokonać wyniki większości aktywnych funduszy inwestycyjnych. I choć nie osiągają tak wysokich wyników jak pojedyncze akcje, to pozwalają znacznie ograniczyć ryzyko (spółki mogą bowiem zbankrutować lub stać się papierami śmieciowymi). Niestety w Polsce nie mamy nadal wielkiego wyboru i w zasadzie jedynym ETFem, który można wziąć pod uwagę jako ekspozycję na polski rynek jest Lyxor ETF WIG20.
Po 4 latach jego obecności na GPW można pokusić się o pewne praktyczne wnioski i wstępnie powiązać skuteczność z portfelem w ramach IKE.
W tym celu wykonałem prostą symulację, która pozwoli uzmysłowić sobie niektóre za i przeciw DCA.
Utworzyłem 2 portfele porównawcze o następującej charakterystyce:
Portfel 1.
Podzieliłem roczny limit inwestycyjny w ramach IKE na 12 rat i założyłem, że inwestor 1/12 owego limitu wydatkuje co miesiąc na zakup jednostek ETF WIG20 na parkiecie GPW. Symulacja objęła 4 lata istnienia owego ETFa.
Portfel 2.
Założyłem, że identyczna kwota jak ta wydana na inwestycje w portfelu nr.1 została jednorazowo wrzucona na inwestycję poprzez zakup maksymalnej ilości jednostek ETF WIG20 pierwszego dnia symulacji.
Mamy więc możliwość porównania zmian portfela tworzonego na raty w ramach metody DCA z jednorazową kwotą inwestycji. Tak wygląda to na grafice porównującej zmiany obu portfeli:
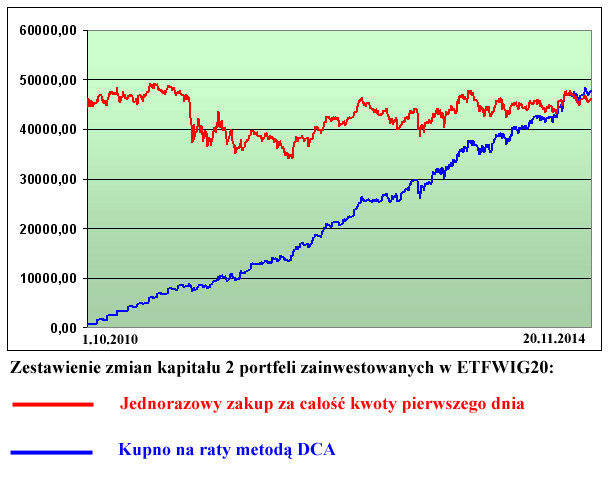
Zmiany kapitału obu portfeli nie obejmują dla uproszczenia kosztów transakcyjnych, dywidend oraz opłaty za zarządzanie funduszem.
Jak widać portfel „jednorazowy” (kolor czerwony na wykresie) zmienił się niemal niezauważalnie, zysk brutto w istocie jednak wyniósł ok. 1680 PLN. To skutek słabości naszego rynku „blue chipów” w ostatnich 4 latach. Portfel „uśredniany” DCA wygląda na jego tle imponująco, ale trzeba sobie uzmysłowić, że to dzięki comiesięcznym wpłatom krzywa tak dziarsko pnie się w górę. Ale dodajmy też, że łączny zysk tego portfela wyniósł w symulacji niemal 3400 PLN, głównie z powodu zakupów tańszych jednostek podczas spadków.
Uśrednianie wcale nie jest gorszą metodą, mimo że w naukowych symulacjach indeksów rynków światowych to portfel jednorazowy wygrywa zyskiem w ok. 2/3 przypadków. Ale zwykle portfel ten jest dużo bardziej zmienny, co widać na niebieskiej krzywej po wielkości obsunięć kapitału w okresach korekt (oraz podczas bessy). Końcowe wyniki obu zależą w dużej mierze od momentu rozpoczęcia inwestycji oraz układu trendów. Niemniej jednak uśrednianie posiada swoje zalety i nie powinno ono wielce martwić tych, którzy dokonują comiesięcznych zakupów, a rynek w międzyczasie zaczyna uciekać w górę, wprowadzając pewien stopień żalu. W okresach beztrendzia i dużych korekt wiele się wyrównuje w wycenach obu.
Jeszcze kilka słów na temat wydatkowania środków w portfelu „uśrednianym” DCA:
1. W symulacji przyjmowałem kurs zamknięcia na pierwszej sesji każdego miesiąca jako poziom kupna. W przypadku przyjęcia innego dnia krzywa może się lekko zmienić, ale odchylenie nie będzie istotne.
2. Ilość jednostek kupowanych każdorazowo zaokrąglałem, a niewydana reszta przechodziła na kolejny miesiąc; gdy jednak brakowało niewiele do zakupu kolejnej jednostki (nie więcej niż 50% jej wartości), „pożyczałem” brakującą kwotę z przyszłych wpłat. Nie ma tu jednak żelaznej reguły i można za każdym razem zaokrąglać w dół.
3. Zakładałem wydatkowanie roczne równych i pełnych comiesięcznych kwot stanowiących 1/12 limitu rocznego IKE. Jeśli np. w 2014 limit wynosi na cały rok 11238 PLN, to na zakup asygnowałem w symulacji co miesiąc kwotę 936 PLN po zaokrągleniu.
4. Cena jednostki ETF WIG20 nie daje możliwości pełnego wykorzystania wszystkich zalet metody DCA. A to z racji wysokiego kursu w stosunku do limitów w IKE i małej elastyczności z tego powodu. Kiedy kurs wynosi 274 PLN +/- kilkadziesiąt złotych a kwota do wydania 936 PLN, to najczęściej i tak kupujemy 3 lub 4 jednostki na tych poziomach mało zmiennych wycen. Większą elastyczność osiąga się albo dysponując wyższymi kwotami do wydania albo niższymi kursami kupowanych instrumentów, o czym więcej wkrótce.
—kathay—
 |
|



Dodaj komentarz