
Kilka dni temu Jason Clenfield przedstawił na stronach Bloomberga sylwetkę działającego na japońskim rynku akcyjnym day tradera, którego japońscy inwestorzy indywidualni traktują jak żywą legendę. Artykuł Clenfielda jest czymś więcej niż świetnie zrealizowaną info-rozrywką. Krytyczna lektura tekstu pozwala dostrzec wiele niebezpieczeństw związanych z szukaniem inwestycyjnych guru.
Bohatera tekstu Clenfielda czytelnicy nie poznają z imienia i nazwiska – ukrywa się pod pseudonimem CIS. Przywiązanie CIS do prywatności, które jednak nie przeszkodziło mu wystąpić w japońskiej telewizji (z zasłoniętą twarzą i zmienionym głosem) i udzielić wielu wywiadów, sprawia, że odtworzenie jego inwestycyjnej historii musi opierać się albo na domysłach albo na wyselekcjonowanych przez CIS informacjach. Warto jednak zauważyć, że problem ten dotyczy zdecydowanej większości inwestycyjnych guru. W przypadku wielu z nich, potencjalni naśladowcy nie dysponują nawet pełnymi rocznymi wynikami.
Wydaje się jednak, że obecna sytuacja CIS-a nie wzbudza większych kontrowersji. Jest multimilionerem – szacuje swój majątek na około 160 mln USD. Jest bardzo aktywnym traderem – w 2013 odpowiadał za 0,5% obrotu inwestorów indywidualnych na tokijskiej giełdzie (a inwestorzy indywidualni odpowiadali niemal za 1/3 całego obrotu). Wiadomo także, że zajmuje się inwestowaniem od ponad dekady co oznacza, że przetrwał przynajmniej jedną bessę (wszyscy zdajemy sobie sprawę, że dojrzały rynek byka to okres, w którym media biznesowe odkrywają sporo inwestycyjnych guru, także wśród celebrytów). CIS miał rozpocząć aktywność na giełdzie w 2000 roku z 10 tysiącami dolarów (choć część komentatorów kwestionuje tę informację). Gdyby tak było to oznaczałoby to, że CIS zwiększył swój majątek 16 000 razy, a więc przeciętnie podwajał swój kapitał co roku.
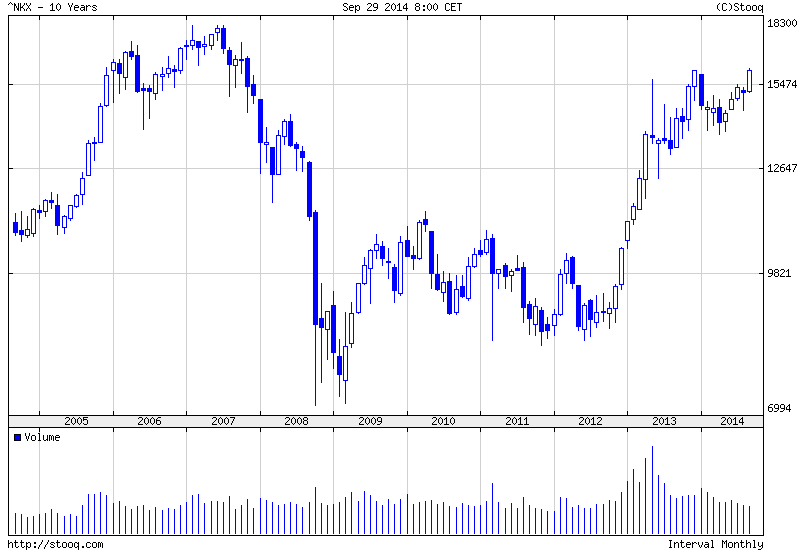
Zapoznanie się z inwestycyjną historią CIS-a oraz zaznajomienie się z jego podejściem do rynku warto zacząć od zadania trzech ważnych pytań:
- czy możemy zakładać, że wyniki inwestycyjne CIS-a wynikają z jego realnej przewagi nad rynkiem, z jego umiejętności?
- czy posiadamy wystarczająco dużo informacji by zidentyfikować konkretną strategię czy fragment filozofii inwestycyjnej jako źródło przewagi rynkowej?
- czy możemy oczekiwać, że biorąc pod uwagę nasze podejście do rynku i nasz profil emocjonalny ewentualne naśladowanie wybranych zachowań CIS-a poprawi nasze wyniki inwestycyjne?
Moim zdaniem, w przytłaczającej większości przypadków negatywna odpowiedź na przynajmniej jego z powyższych pytań (a często wszystkie) sprawi, że inwestorzy uznają za bezcelowe próby naiwnego naśladowania inwestycyjnych guru. Dlatego traktowanie lekcji, które można wyciągnąć z filozofii inwestycyjnych uznanych inwestorów (na przykład mistrzów funduszy hedge) inaczej niż wartych przemyślenia sugestii może okazać się marnowaniem czasu i kapitału.
Myślę, że większość inwestorów, także czytelników Blogów Bossy, dostrzeże w filozofii inwestycyjnej CIS-a fragmenty, które wydadzą się im się intrygujące. Pozwolę sobie podać kilka szczegółów.
Wydaje się, że CIS jest rodzajem momentum tradera. Jego podstawową zasadą jest kupowanie akcji, które są kupowane i sprzedawanie akcji, które są sprzedawane. Wydaje się także, że CIS identyfikuje te akcje na poziomie arkusza zleceń a nie na poziomie ceny. Nie ma wątpliwości, że niewiele rzeczy poza arkuszem zleceń przyciąga jego uwagę – ignoruje wskaźniki fundamentalne, raporty finansowe, wiadomości biznesowe. Z artykułu wynika, że ignoruje także konwencjonalne sygnały, które wielu inwestorów znajduje w wykresach giełdowych.
Tyle tylko, że relatywnie krótki artykuł Clenfielda zawiera przykłady dwóch transakcji, które są zaprzeczeniem wspomnianych wyżej reguł – kupowanie mocno przecenionej spółki z nadzieją na zainicjowanie odbicia i wykorzystanie informacji o działalności operacyjnej brokera (kosztowne błędne zlecenie) do zainicjowania krótkiej sprzedaży. Przynajmniej CIS nie podkreśla, że źródłem jego świetnych wyników jest ścisłe trzymanie się zasad jego strategii inwestycyjnej.
Szczegółami, które przyciągnęły moją największą uwagę były uwagi o zainteresowaniu CIS-a zarówno tradycyjnymi grami komputerowymi (CIS uważa, że tysiące godzin spędzonych w grze Ultima Online dobrze przygotowały go do day tradingu) jak i grami takimi jak poker, blackjack czy madżong. Wydaje się mi, że spora grupa inwestorów czerpie z doświadczeń zdobytych w grach, które wymagają zarządzania ryzykiem i zaznajamiają graczy z losowością.
Można traktować pojawianie się takich artykułów jak sylwetka japońskiego mistrza day tradingu jako oznakę dojrzałej hossy. Można także próbować je wykorzystać do rozszerzenia swoich horyzontów inwestycyjnych nawet jeśli najważniejszym wnioskiem jaki z nich wyciągamy jest stwierdzenie, że niezwykle trudno jest bezpośrednio wykorzystać doświadczenia innych inwestorów w tworzeniu własnej filozofii inwestycyjnej.



