

Pod koniec 2013 roku Josh Brown z bloga The Reformed Broker zwrócił uwagę na dane dotyczące trwałości wyników inwestycyjnych funduszy akcyjnych w USA.
Dane publikowane przez S&P Dow Jones Indices są wyśmienitą ilustracją wyświechtanej reguły o tym, że historyczne wyniki nie są gwarantem przyszłych rezultatów. To oświadczenie czytają miliony inwestorów kupujących produkty inwestycyjne. Mam jednak wrażenie, że nie wszyscy zdają sobie sprawę z praktycznych konsekwencji tej reguły.
Analitycy S&P Dow Jones Indices skorzystali z bazy amerykańskich funduszy akcyjnych odpornej na survivorship bias i sprawdzili jak duża część funduszy, które po jednym roku znajdują się w najlepszej ćwiartce (kwartylu) pozostaje w tej grupie w następnych latach. Wykres poniżej przedstawia wyniki z dwóch lat począwszy od września 2011 roku:
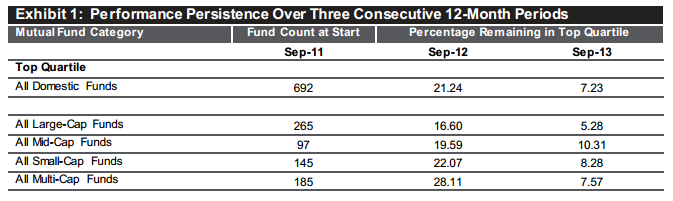
Okazało się, że po roku, miejsce w bardzo szeroko zdefiniowanej czołówce utrzymało od 16,% do 28,11% funduszy w zależności od kategorii – dla całej grupy nieco ponad jedna piąta utrzymuje swoją pozycję. Po dwóch latach w czołówce znajdowało się od 5,28% do 10,31% funduszy – w zbiorze wszystkich funduszy mniej niż jedna czternasta utrzymała się na szczycie.
Poniższy wykres pokazuje odpowiednie dane dla okresu rozpoczynającego się od sierpnia 2009 roku:
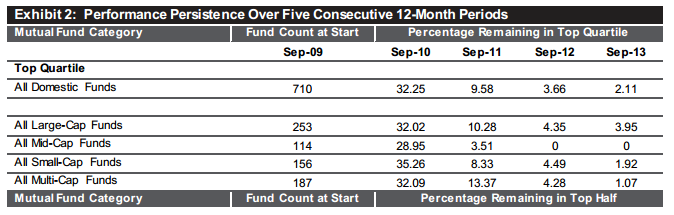
Jak widać w kolejnych czterech latach, miejsce w szeroko zdefiniowanej czołówce, utrzymywał 1 na 3 funduszy po roku, 1 na 10 funduszy po dwóch latach, 1 na 27 funduszy po trzech latach i 1 na 47 po czterech latach.
Tak w praktyce, na przykładzie amerykańskich funduszy akcyjnych, wygląda zasada, że historyczne (w znaczeniu przeszłe, w tym przypadku 12-miesięczne) wyniki nie są gwarantem przyszłych rezultatów. Tak więc inwestorzy postąpią mądrze jeśli przy wyborze produktów inwestycyjnych wyjdą poza historyczne stopy zwrotu przy ocenie atracyjności inwestycji.



Dodaj komentarz