

Z mojego przepastnego archiwum systemów transakcyjnych wydobyłem i odkurzyłem jeden taki, który powinien pokazać jak ostatnie zmiany na kontraktach terminowych na indeks WIG20 mogą dać szansę na podrasowanie zysków.
Zmiany o których mowa to:
1/ Przejście z mnożnika x10 na wyższy czyli x20. W takim razie jeden tik ruchu rynku przekłada się teraz na 20 PLN zmiany w kapitale na otwartej pozycji. Posiadanie prowizji niższej niż 10 PLN za otwarcie/zamknięcie pozycji pozwala na zyskowność już po 1 tiku w takim razie.
2/ Wprowadzenie w BOŚ nowego wynalazku: depozytów intra day. Co znaczy, że jeśli pozycja jest zamykana tego samego dnia to bossa pobiera depozyt tylko o wielkości 50% normalnego (czyli takiego gdy pozycja jest przetrzymywana przez więcej dni). To pozwala więc na grę w czasie dnia ok. dwukrotnie większą ilością kontraktów.
Przedstawiona niżej strategia, zapisana przez mnie w formie systemu komputerowego dla łatwiejszego odkrycia statystycznej przewagi nad rynkiem, ma za zadanie zamykać pozycję właśnie tego samego dnia co otwarcie. Nazwałem ją niewyszukanie lecz wymownie: „Kontra jednego dnia”. Jej reguły zawierania transakcji są bardzo proste, nieoptymalizowane i wykorzystują naturalną logikę rynku. Dla otwarcia pozycji długiej muszą być spełnione następujące warunki:
1/ Sesja poprzedzająca jest spadkowa czyli zamknięcie wypadło poniżej otwarcia.
2/ Sesja dzisiejsza otwiera się poniżej wczorajszego zamknięcia.
3/ Kurs rośnie o minimum 5 tików od otwarcia i w tym momencie wchodzimy na rynek zleceniem z limitem.
4/ Pozycję bezwzględnie zamykamy na koniec sesji tego samego dnia.
Pozycje krótkie zawiera się symetrycznie czyli wczoraj sesja wzrostowa, dziś otwarcie wyżej niż wczorajsze zamknięcie, krótka pozycja przy zejściu rynku o 5 tików poniżej otwarcia.
Test pierwszy zrobiłem na serii oznaczonej w bazie bossa.pl jako FW20 czyli korygowanej o wszystkie luki powstałe przy zmianie serii (od 1998 roku do dziś). Mnożnik x10. Prowizja 10 PLN za otwarcie i zamknięcie. Mały problem może powstać z wielkością pozycji, nie ma tu bowiem stopów (poza czasowym – na zamknięcie) więc trudno z góry określić ryzyko straty w każdej transakcji. W takim razie uznałem, że po prostu wydatkujemy 10% posiadanego kapitału (jako początkowy przyjąłem 100 000 PLN), dzieląc na wielkość depozytu wymaganego dla każdego pojedynczego kontraktu. Mniej więcej wyszło więc, że 1 kontrakt był otwierany na każde 15 000 -20 000 PLN kapitału.
Wyniki:
Zysk całkowity netto: 506,24%
Zysk średniorocznie: 11,6%
Maksymalne obsunięcie kapitału: 17,7 %
Transakcji: 1545
Trafnych: 54 %
Sharpe ratio: 1,54
Krzywa zmian kapitału jeszcze do kompletu:
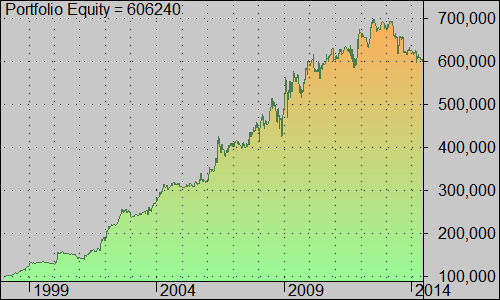
Ostatnie czasy nie są najlepsze dla strategii. Prawdopodobnie z powodu marnej zmienności.
Ten sam test zrobiłem przy niemal tych samych warunkach jak wyżej poza dwoma zmianami:
– przyjąłem teoretycznie, że cała seria była notowana z mnożnikiem jak dziś czyli x20 za tik (zamiast x10);
– użyłem depozytu intra day, a to oznacza, że za te same pieniądze gramy tą samą ilością kontraktów co dla starych FW20x10.
Wyniki powinny być znacznie lepsze, oto one:
Zysk całkowity netto: 12.383,04%
Zysk średniorocznie: 34,5%
Maksymalne obsunięcie kapitału: 31,83 %
Transakcji: 1545
Trafnych: 55 %
Sharpe: 2,12
I ponownie equity czyli krzywa zmian kapitału:
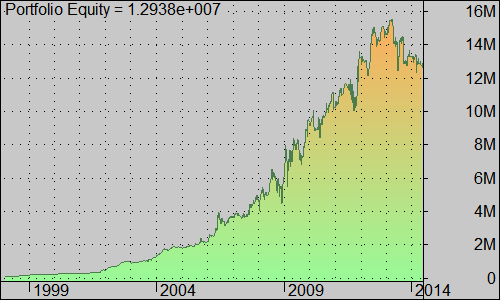
Oczywiście są to wyniki hipotetyczne, które mogą się nie powtórzyć. A przy tym tylko teoretycznie, dla celów testowych zakładam jedynie, że notowania kontraktów z mnożnikiem x10 pokrywać mogłyby się z tymi o mnożniku x20. Co ważne, zyskowne są wszystkie wielkości wybicia liczonego od otwarcia – można przyjąć 2 tiki, a można 7. Albo każdy kontrakt dodawać przy innej wielkości wybicia. Oczywiście im mniejsza ta wielkość tym więcej transakcji, więcej szumu i więcej nietrafień. Można oczywiście dodawać wszelkie inne filtry na dowolne sposoby.
Jak widać nowy mnożnik działa jak tornado w połączeniu z depozytem intra day i w strategiach o pozytywnej wartości oczekiwanej powoduje, że zyski kumulują się niebagatelnie szybko, przy obsunięciach o relatywnie niższej dynamice. Po części to mała zasługa również tego, że prowizja jest również relatywnie niższa do zysku niż przedtem (trafność o 1 % wyższa przez to). Trochę jednak trzeba popracować nad wielkością pozycji. Użyteczność depozytów intra day ma jednak swoje logiczne podstawy w grze w obrębie jednego dnia jak widać w takim razie.
— dopisek—
Zwrócę koniecznie uwagę, dzięki pit65, że depozyty intra day mogą zwiększać ryzyko straty pojedynczej transakcji jak i całej ich serii! Tylko dzięki temu test nr. 2 wyżej pokazuje tak dobre rezultaty.
–kat—



Dodaj komentarz