
Po miesiącach skupienia na końcu luzowania ilościowego w USA i dzisiejszej fali spekulacji o terminie pierwszej podwyżki stóp procentowych, świat staje przed pytaniem o rolę banków centralnych w gospodarce.
W połowie 2013 roku centrum uwagi na rynkach zajęło pytanie o konsekwencje zmian w polityce banków centralnych. W przypadku Fed obawy koncentrowały się na ograniczeniu a później wygaszeniu trzeciej rundy luzowania ilościowego, którą dziś zastąpiły pytania o termin pierwszej podwyżki stóp procentowych. Każdy z elementów wywoływał falę spekulacji na temat przewartościowania rynków wywołanych działaniami Fed. Niedźwiedzie chwytały się każdego z wymienionych elementów, ale giełdy nie chciały dać im satysfakcji. W kolejce czeka kolejny z jeźdźców apokalipsy – redukowanie pozycji, jakie mają banki centralne w swoich bilansach.
Zanim na rynkach na poważnie pojawi się pytanie, co Fed, Bank of England czy Bank of Japan zrobią z posiadanymi aktywami odnotujmy, iż nie brakuje głosów sygnalizujących fundamentalną zmianę nie tylko na rynku, ale również w gospodarce. Część komentatorów – jak np. zawsze anonimowi autorzy The Economist – wręcz wskazują, iż Rezerwa Federalna czy Bank Anglii dokonały właśnie rewolucji w postaci trwałej obecności na rynku długu czy papierów powiązanych z rynkiem hipotek. Nie chodzi już tylko o to, iż Fed czy BoA nie będą chciały szybko pozbywać się aktywów skupionych w ramach luzowania ilościowego w obawie przed osłabieniem gospodarki, ale głównie o zmianę paradygmatu funkcjonowania banków centralnych w ramach systemu monetarnego.
Bez wątpienia sukcesy Fed i Banku Anglii stają się pokusą dla wielu rządów, by w okresach dekoniunktury sięgać po doświadczenia ostatnich lat i osłabić consensus aksjologiczny nakazujący niezależność banku centralnego. Możliwe, iż jedną z najpoważniejszych konsekwencji ostatnich lat nie będzie wcale wybuch inflacji wywołany działaniami Fed czy innych banków centralnych, ale upadek pewnego status quo w polityce monetarnej. Świat zdaje się być dziś tylko krok od punktu, w którym w globalnej walce o model bankowości centralnej zwycięży podwójny mandat Fed a nie preferowany w Europie – za sprawą presji Bundesbanku – model walki z inflacją.
Dlatego poniższy wykres, pokazujący zakładany model gaszenia obecności Fed na rynku papierów skupionych w ramach trzech programów quantitative easing, może okazać się nieaktualny nie tylko w perspektywie obecnej dekady, ale kilku kolejnych. Inaczej mówiąc rozdęte bilanse banków centralnych mogą stać się już elementem stałym a to oznaczałoby, iż kolejne lata na rynkach i w gospodarce naprawdę zasłużą na znienawidzone i wyśmiewane przez środowisko giełdowe powiedzenie „this time is different”. Jeśli jednak bankom centralnym uda się wrócić do modelu sprzed 2008 roku i skorygować ówczesne działania o popełnione wówczas błędy, to i tak należy liczyć się ze scenariuszem, iż do końca bieżącego cyklu gospodarczego niestandardowa obecność banków centralnych w gospodarce będzie elementem stałym.
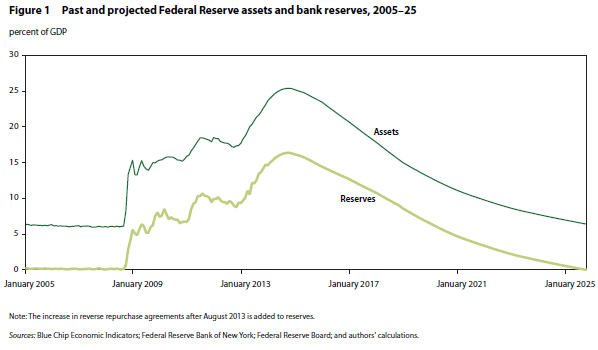
(źródło: Monetary Policy with Abundant Liquidity: A New Operating Framework for the Federal Reserve)

