
Ponieważ zagraniczne ETFy są już łatwo dostępne za pośrednictwem bossa.pl, dodaję jeszcze jedną strategię z książki Connorsa i Alvareza, przez autorów określaną jako „dająca najwyższą trafność na ETFach ze wszystkich strategii jakie kiedykolwiek stworzyli lub tradowali”.
Nazywa się ona T.P.S., co jest akronimem od:
T – time (czas)
P – price (cena)
S- scale-in (skalowanie czyli składanie pozycji na raty)
Ja wybrałem ją z innego powodu niż deklarowana trafność, jako że ilość transakcji zakończonych zyskiem nie stanowi jeszcze o zyskowności, co najwyżej wnosi w nią jakiś procent przewagi. Powodem jest tym razem skalowanie, o którym niedawno sporo tutaj dyskutowaliśmy i które, jak się okazuje, może być integralną częścią profesjonalnej strategii tradingowej czy nawet systemu transakcyjnego.
Zanim jednak zacznę chciałby koniecznie przekazać pewną historię, którą opowiadają w książce sami autorzy.
W 2006 roku stworzyli oni prywatną grupę inwestorów nazwaną Chairman’s Club. Powstała ona do życia w celu wymiany wiedzy i doświadczeń pomiędzy członkami, którymi byli profesjonalni traderzy z funduszy hedge, prop desków i indywidualni, którzy udokumentowali swój sukces. Członkostwo kosztowało sumę składającą się z 5 cyfr w dolarach jako wpis + coroczna opłata. W ramach owej grupy wymyślono właśnie ową strategię, którą potem zresztą wzbogacono wewnątrz klubu o tysiące wariacji. Podstawową jej wersję zaprezentowano właśnie w omawianej książce, jako inspirację do własnych poszukiwań przez czytelników. Oto jej zasady dla ETFów dla pozycji długich:
1/ Kurs się znajduje powyżej zwykłej średniej 200-dniowej.
2/ Wskaźnik RSI(2), czyli o konstruowany o okres 2-dniowy, wchodzi w strefę odczytu poniżej 25 i tam pozostaje przez 2 sesje. Na zamknięcie tej drugiej sesji kupujemy 10% całej planowanej pozycji.
3/ Jeśli na którejkolwiek kolejnej sesji kurs zamknięcia wypadnie poniżej poziomu otwarcia oryginalnej, pierwszej pozycji, skalujemy (a dokładnie uśredniamy) czyli dokupujemy kolejne 20% desygnowanej wielkości całkowitej pozycji.
4/ Jeśli zamknięcie dowolnej kolejnej sesji wypada poniżej poziomu dokupienia owych 20% wówczas skalujemy dalej i dokupujemy 30% całej pozycji docelowej.
5/ Po raz kolejny i ostatni dokupujemy pozostałe 40% pozycji o ile kurs nadal nurkuje, z zamknięciem poniżej poziomu z punktu 4.
6/ Wyjście z pozycji następuje koniec na tej sesji, której zamknięcie powoduje, że RSI(2) po raz pierwszy przechodzi powyżej odczytu 70.
Zrobiłem graficzną prezentację strategii dla ETFa SPY (czyli na indeks S&P500):
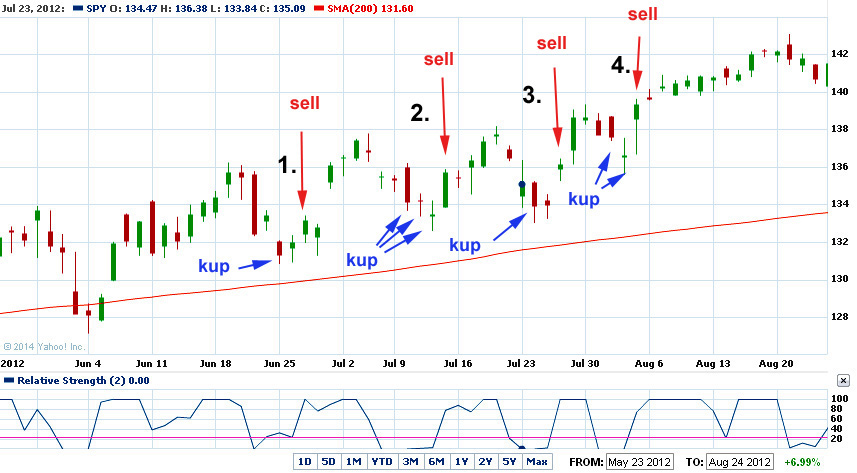
Źródło wykresu: finance.yahoo.com
Oczywiście nie zawsze się zdarzy zbudowanie pełnej pozycji na wszystkich 4 poziomach, to jednak nie burzy skuteczności całej strategii jak twierdzą autorzy. Pozycje krótkie tworzy się symetrycznie do zasad powyższych (czyli skalowanie następuje gdy kursy idą w górę).
To jeszcze kilka statystyk z testów do końca 2008 roku dla kilku ETFów:
SPY
Ilość transakcji: 133
Średni % zysk/strata w transakcji: 1,27
Średnia ilość dni w transakcji: 5,08
Trafność: 93,98%
—–
QQQQ
Ilość transakcji: 59
Średni % zysk/strata w transakcji: 1,73
Średnia ilość dni w transakcji: 5,98
Trafność: 89,83%
—–
EWZ
Ilość transakcji: 57
Średni % zysk/strata w transakcji: 2,97 (najwyższy z wszystkich ETF)
Średnia ilość dni w transakcji: 5,98
Trafność: 89,83%
—–
ILF
Ilość transakcji: 47
Średni % zysk/strata w transakcji: 2,37
Średnia ilość dni w transakcji: 5,23
Trafność: 95,74% (najwyższy z wszystkich ETFów, imponujące)
—–
I średnia z testów dla wszystkich 20 ETFów jednocześnie:
Ilość transakcji: 1159
Średni % zysk/strata w transakcji: 1,45
Średnia ilość dni transakcji: 5,77
Trafność: 88,78%
powodzenia!
—kat—-


