

Chciałbym poruszyć przy okazję sprawę jednego miernika, również często używanego w raportach z testów strategii mechanicznych.
Chodzi o Calmar Ratio.
Niedawno miałem okazję uciąć małą dyskusję na temat wyników pewnego systemu z jego promotorem a spór dotyczył tego właśnie wskaźnika. Otóż jest on często mylony z MAR Ratio i chociaż sposób liczenia jest identyczny to diabeł, jak to zwykle bywa, tkwi po prostu w szczegółach. Można je przy pewnych zastrzeżeniach podawać zamiennie pod warunkiem jednak, że wyjawiamy co kryje się w liczniku i mianowniku. O ile przy MAR nie ma wątpliwości o tyle Calmar jest rozumiany na wiele sposobów, co rodzi nieporozumienia.
Calmar Ratio, jak podają źródła (m.in. Wikipedia) zostało skonstruowane przez Terry Younga i poraz pierwszy opisane w magazynie Futures w 1991. Można tę publikację podglądnąć w sieci. Tak jak w MAR:
w liczniku pojawia się tam średnioroczny zysk składany CAGR
—————————————————————
w mianowniku – obsunięcie maksymalne maxDD
tyle, że autor sugerował liczenie jednego i drugiego dla okresów 36 miesięcy. Owa miara była uszyta na potrzeby raportowania funduszy co ma istotne znaczenie różnicujące jak się za chwilę okaże. Z czasem zaczęto obliczać ją dla pełnych, dostępnych okresów raportowania i przeniknęło to również do systemów.
W świecie akademickim pojawiła się jeszcze jedna jego mutacja, gdzie w liczniku podaje się cały zysk za dany okres (RoR – rate of return) a nie uśredniony roczny. Można to obejrzeć z bliska tutaj w artykule „Maximum drawdown” z czasopisma „Risk”.
Jednak słowniki posługują się definicją Younga (CAGR w mianowniku) i taka formuła jest używana w raportach funduszy. Różnica w stosunku do MAR, i tu znów powołam się na wspomnianego wcześniej Curtisa Faitha, tkwi w sposobie liczenia maksymalnego obsunięcia. To zresztą zręczna sztuczka, którą czasem posługują się fundusze (m.in. jeden z polskich) dla zamaskowania rzeczywistej skali ryzyka. Otóż owszem, podaje się maksymalne obsunięcie kapitału ale nie w wielkości jaka rzeczywiście wystąpiła dowolnego dnia w okresie trwania inwestycji tylko na koniec każdego raportowanego okresu (najczęściej miesiąca). W rezultacie o ile absolutne dno na kapitale mogło w trakcie miesiąca wynieść 50% ale ostatniego dnia już nieco zmalało do 40%, to tę ostatnią wartość podstawia się w mianowniku Calmar Ratio. Jakie może generować to paradoksy widać na wykresie linii equity poniżej (czerwona krzywa):
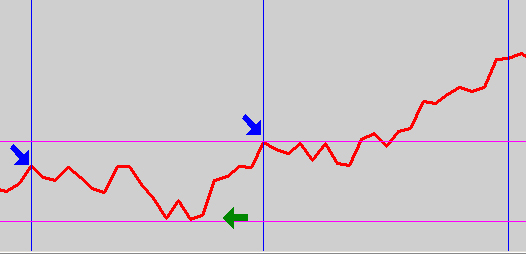
Niebieskie, pionowe proste wyznaczają dni kończące kolejne miesiące a więc moment, kiedy rejestruje się wynik inwestycji. Poziom kapitału w tych momentach wskazują niebieskie strzałki. Jak widać, w owym miesiącu inwestycja przyniosła zysk (poziom zaznaczony niebieską strzałką po prawej leży wyżej niż po lewej), więc nie można mówić w tym przypadku o obsunięciu i ten pomiar nie jest brany pod uwagę w mianowniku podczas liczeniu Calmar Ratio. Tu liczy się tylko punktowy pomiar wieńczący miesiąc i jest on ?ślepy” na to co zaszło na linii kapitału w międzyczasie. Tymczasem pomiędzy początkiem i końcem miesiąca wystąpiła okresowa strata, której raport funduszu bezpośrednio nie wykaże! Jej najniższy poziom (wskazany przez zielona strzałkę) to rzeczywiste obsunięcie, które wyłapie test systemu i być może zaliczy do mianownika MAR jeśli było to maxDD. Różnica między oboma pomiarami wynosi tyle ile odległość 2 równoległych, fioletowych prostych. Nawet gdyby oba były rzeczywiście najniższymi punktami krzywej kapitału to użyte w obu omawianych wskaźnikach wpłyną w rezultacie na różniące się między sobą wyniki końcowe.
Cdn
—*Kat*—



Dodaj komentarz