
Było wcześniej zapytanie o Monte Carlo więc jedziemy z tym tematem. Postaram się napisać na tyle przystępnie by nie rozbolały wszystkim mózgi 😉
Najprościej rzecz nazywając – Monte Carlo to technika, która przy użyciu losowych prób i rachunku prawdopodobieństwa ma pomóc w zredukowaniu niepewności w oszacowaniu wyników przyszłych zdarzeń. Jej twórcą był Polak z pochodzenia – Stanisław Ulam, który współpracował przy powstaniu bomby wodorowej. Nazwa powstała w wyniku obserwacji zachowań jego wuja, nałogowego hazardzisty. W finansach jest stosowana do kompleksowych, nieliniowych modeli typu wyliczanie ryzyka zarządzania, wyceniania derywatów, zarządzania portfelami, planowania projekcyjnego i strategicznego itd. W przypadku naszych strategii komputerowych symulacja Monte Carlo jest najczęściej używana praktycznie w procedurze szacowanie ryzyka strategii na podstawie historycznych wyników.
Są dostępne odrębne programiki tylko do takiej symulacji, prosty symulator można stworzyć w excelu, wbudowany programowo jest również w soft służący do budowania mechanicznych systemów – taką właśnie zabawkę ma zaimplementowany świetny program Trading Blox, współtworzony przez Curtisa Faitha, jednego z grupy traderów The Turtles. I to właśnie procedury używane przez Trading Blox będzie bazą do poniższych wyjaśnień.
Symulator, dostając zestaw wszystkich wyników transakcji z naszego systemu, zestawia ich sekwencję w nowej kolejności, w sposób losowy wybierając kolejną z naszego zbioru i dodając do nowo tworzonego szeregu. Takie losowania powtarza się w masowej ilości cyklach, im więcej tym lepszy efekt końcowy dla oceny. Dla strategii komputerowych 1000 takich cykli losowań to przyzwoite minimum. Wynik końcowy każdego z nich to nowa krzywa kapitału. Mamy więc 1000 nowych equity w naszym przykładzie, zestawionych z tych samych ?klocków” co oryginalna ale przebieg ich jest teraz nieco inny – inne są obsunięcia (i jeśli chodzi o czas trwania i zasięg), inne run-upy (ciągi zyskowne), inne szczyty kapitału. Sam dobór losowy w każdym cyklu może odbywać się na 2 sposoby:
A/ Zmiana kolejności
Symulator losowo wybiera KAŻDĄ z historycznych transakcji tylko raz aż do wyczerpania zbioru (jeden pełen cykl).
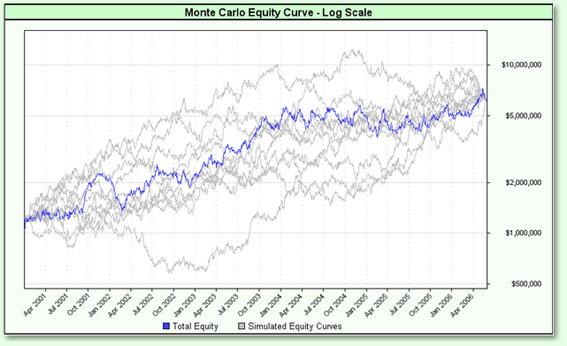
Taką właśnie sytuację mamy na wykresie poniżej. Został on wyciągnięty z manuala do wspomnianego wcześniej Trading Bloxa:
Źródło: http://tradingblox.net/
Niebieska equity to oryginalna krzywa zmieniającego się kapitału, powstała w teście systemu. Wszystkie pozostałe (szare) to wyniki kolejnych cykli symulacji Monte Carlo. Proszę zauważyć, że mimo różnych przebiegów, wszystkie kończą się w jednym miejscu. To dlatego, że zysk/strata są liczone procentowo (CAGR% – procent składany) więc przestawienie kolejnej cyfry w przypadku mnożenia nie zmienia wyniku końcowego.
B/ Losowanie z podmienieniem
Symulator losowo wybiera dowolną transakcję ze zbioru DOWOLNĄ ilość razy.
W tym przypadku niektóre transakcje historyczne mogą zostać wylosowane wiele razy, inne – wcale. I tutaj wynik końcowy będzie już za każdym razem różny gdyż nie użyto dokładanie takiej samej ilości pojedynczych ?klocków” do symulacji co w oryginalnej equity.
Jak interpretować wynik owych symulacji? Otóż zakłada się, że rozkład zysków i strat (ich wielkość) będzie podobny w przyszłości do tego w testowanym systemie na danych historycznych (autokorelacja) choć kolejność ich powstawania będzie nieco inna. Teoretycznie im większa ilość danych i większa ilość symulacji, tym dokładniejsze przybliżenie przyszłości otrzymamy. A chodzi głównie o wielkość maksymalnych obsunięć (maxDD), jakie mogą się pojawić czyli o kwestię największego ryzyka dla naszej strategii. Na wykresie powyżej widać, że jedna z equity doświadcza hipotetycznego zjazdu kapitału o 50%. Monte Carlo ma odpowiedzieć nam na pytanie: z jakim prawdopodobieństwem dojdzie do takiego zdarzenia? W jej wyniku otrzymujemy statystyczną informację o poziomie ufności co do maksymalnego obsunięcia. Np. jeśli w symulacji 95% nowych equity nie doznało większego maxDD niż 40% to teoretycznie można założyć, że z podobnym prawdopodobieństwem zagra nasz system w kolejnych latach. Słabym punktem jest owe pozostałe 5%, które oznacza, że z takim właśnie prawdopodobieństwem zjazd większy niż 40% wystąpi. Niestety, co do praktyki to nie zapomnijmy jeszcze o prawie Murphy’ego, które mówi, że jeśli coś może pieprznąć to pozostaje tylko kwestia czasu , kiedy to nastąpi ;-).
–* Kathay *–



