

Znalazłem go w lipcowym numerze „Futures and Options Magazine”. Jeśli pisze coś Krutsinger, facet, który o systemach wie wszystko, to trudno przejść koło tego obojętnie. Ale powodów było więcej.
System oparty niemal w całości o same ceny więc można jeździć nim bez Amibrokerów i Metastocków, tylko z użyciem kalkulatora i wykresu. I to lubię najbardziej. Co mnie natomiast zaskoczyło to spora trafność jaką Krutsinger prezentuje w symulacjach. Dochodzi nawet do 60-70 % na kontraktach, opcjach i akcjach. Bo system jest również przewidziany na rynek akcji – albo gra się tylko na kupno albo w przypadku sygnału sprzedaży – sprzedaje się akcje by ewentualnie odkupić je taniej. Oczywiście jeśli brać poprawkę na realne transakcje, czyli odejmiemy z tej trafności ze 20 %, to i tak spory kawałek tortu zostaje.
Teoretycznie systemik miał w założeniu, opisywanym przez autora, uprzedzać akcje wchodzenia na pozycje przez wszelkich trendfollowers (grających z trendem) czyli zajmować pozycję zanim oni zaczną się sami tratować na wybiciach. De facto oznacza to, że system stara się wychwycić zmianę trendu u jego zarania. Na to wskazuje sama nazwa – ?PRE-trend reversal system”. Ja widzę to tak po pierwszym kontakcie, że wygląda on niemal jak typowy antytrendowiec: gdy rynek miesza się w horyzoncie, stara się wejść w tzw. swing – krótkoterminowe łapanie falek w górę/dół. Podczas trendów natomiast albo zapowiada jego kontynuację (że tak powiem odwraca korektę przeciwną do bieżącego trendu) albo po prostu odpala odwrót trendu zbyt wcześnie. To nie ma zresztą znaczenia tak długo jak zarabia.
Założenia (setup) do zajęcia pozycji długiej:
1/ Zamknięcie sesji dziś musi być poniżej zamknięcia sesji 2 dni wcześniej.
2/ Dzisiejszy zakres ceny max-min musi być mniejszy niż średnia zakresów z poprzednich 3 sesji. To jest tzw. True Range. Dla 3 sesji liczy się to w ten sposób, że liczymy po kolei różnicę między maksimum a minimum dla każdego dnia, sumujemy wszystkie trzy owe różnice i wyciągamy zwykłą średnią arytmetyczną przez podzielenie tej sumy przez 3.
3/ Dzisiejsze zamknięcie musi wypaść poniżej dzisiejszego otwarcia.
4/ Pozycję zajmujemy jutro zleceniem stop na poziomie zamknięcia dnia dzisiejszego.
Symetrycznie wygląda to dla transakcji na pozycji krótkiej.
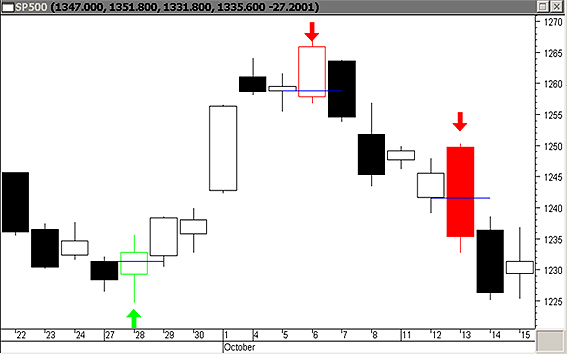
Poniższy wykres pokazuje tego typu zawarte transakcje z zachowaniem powyższych warunków. Oczywiście wybrałem je tendencyjnie aby pokazać układ generujący idealną pozycję. Zielona świeczka to dzień wejścia na pozycję długą, czerwona – na krótką. Niebieskie linie wskazują poziom otwarcia pozycji.
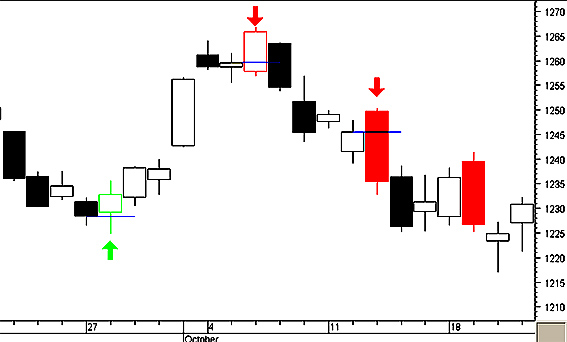
Logika gry jest mniej więcej taka, że czekamy na chwilowe wyczerpanie trendu i atakujemy w przeciwnym kierunku gdy zmienność maleje.
I teraz najważniejsze czyli zarządzanie ryzykiem. Krutsinger proponuje 2 rodzaje stopów:
1/ SAR (choć ja wolę używać S&R) czyli Stop & Reverse. Zamknięcie pozycji długiej następuje jednocześnie z otwarciem pozycji krótkiej jeśli padnie sygnał jej otwarcia wygenerowany według powyższych 4 punktów (oczywiście symetrycznie zamyka się krótką gdy sygnał pada do zajęcia długiej)
2/ Alternatywnie należy użyć tzw. stop czasowy (Time Based Exit) czyli zamykać pozycje po określonej ilości dni od otwarcia o ile nie padnie wcześniej sygnał zamknięcia pozycji wg. S&R z punktu 1/
Wielkość stopa czasowego jest przez niego dopasowana osobno do każdego rynku, w drodze symulacji na danych historycznych. I tak dla kontraktów na złoto zamykamy pozycję po 3 dniach a dla S&P 500 futures po 49 dniach. Testy były robione na okresie 12 miesięcznym ale zdały egzamin w symulacji na 30 letnich danych (albo jeśli rynek był młodszy to na całość dostępnych danych).
Wyniki na wybranych rynkach podaję niżej. Wielkości pozycji dla kontraktów to zawsze tylko 1 sztuka. Niestety nie napisano nic na temat prowizji oraz maxDD w procentach co psuje nieco efekt więc podaję tylko szczątkowe statystyki z artykułu:
S%P 500 futures
Roczna stopa zwrotu: 4,84 %
Trafność: 62,67%
Profit factor 1,58
(profit factor = sumaryczny zysk/sumaryczna strata)
NASDAQ 100 futures
Roczna stopa zwrotu: 17,34 %
Trafność: 61,04%
Profit factor 1,68
Roczna stopa zwrotu: 18,72 %
Trafność: 61,22%
Profit factor 1,85
(W akcje zainwestowano 100 tys $ i chyba za każdym razem 100% dostępnych środków szło w transakcje; w przypadku Google system był na pozycji tylko przez 35% czasu a mimo to wygenerował niezłe zyski)
S&P 500 ETF (SPY – Spiders)
Roczna stopa zwrotu: 10,16 %
Trafność: 67,83%
Profit factor 1,82
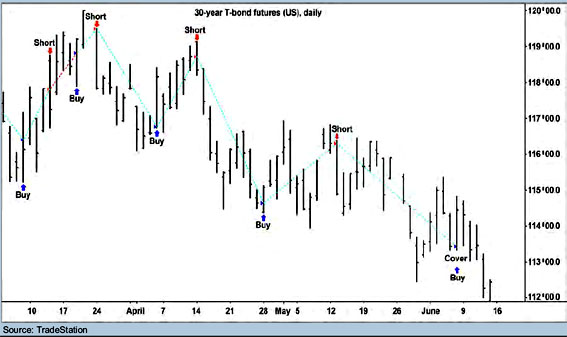
Nie robiłem jeszcze głębszych testów. Przeglądnąłem tylko pobieżnie układy świec na wykresach i dość sceptycznie patrzę na możliwości tego systemu. Ale ponieważ ocena wizualna może być myląca dlatego póki co zaufałem autorowi ze względu na jego renomę. Gdyby ktoś chciał się w to pobawić to mam jedną sugestię: w artykule nie ma nic o tym jak wchodzić na pozycję jeśli rynek otwiera się poza ceną zamknięcia z poprzedniego dnia (gdy setup spełnia warunki podane wyżej); przypatrzyłem się więc wykresowi, który załączył Krutsinger (poniżej go wklejam – źródło to oczywiście ?Futures and Options Magazine); wygląda na to, że jeśli rynek otwiera się poza zasięgiem poziomu poprzedniego zamknięcia to pozycję otwiera się już NA OTWARCIU kolejnej sesji. Wygląda to w praktyce tak, że jeśli np. cena instrumentu na zamknięciu wczoraj wynosi 2500 a dziś rynek jest gotowy do otwarcia pozycji długiej to mamy 2 alternatywy:
A/ jeśli rynek otwiera się rano poniżej 2500 to czekamy aż urośnie i stopem otwieramy pozycję long (kupujemy) na poziomie 2500
B/ jeśli rynek otwiera się rano powyżej 2500 to otwieramy pozycję long już na otwarciu.
Powodzenia
–*Kathay*–




Dodaj komentarz