

Zmierzając powoli do końca tego mini cyklu trzeba koniecznie wspomnieć o kilku obserwacjach autorów na temat źródeł opisywanego zjawiska. Nie chodzi jednak o klucz do zrobienia fantastycznej selekcji, bo to temat na kilka książek, lecz kilka spostrzeżeń statystycznych, mogących pomóc wyciągnąć wnioski co do zaobserwowanych relacji między badanymi stopami zwrotu.
Po pierwsze: spółki, które doświadczyły długoterminowych strat na cenie notowań giełdowych, charakteryzuje krótszy okres/cykl życia na parkiecie – średnio 6,85 roku w porównaniu do 9,23 roku wyliczone dla papierów zyskownych, z których wiele nadal jest notowanych. Dla przypomnienia – w skład indeksu weszło w badanym okresie ponad 8 000 firm a więc ponad 5 000 z nich znikło. Trudno oczywiście z wyprzedzeniem odgadnąć, które z nich przetrzymają wzloty i upadki ale cykl życia i zyskowność mają znaczenie w innym miejscu, o którym za chwilę.
Po drugie: autorzy intensywnie rozkładali na czynniki pierwsze atrybuty właściwe dla tych papierów, które zarówno łącznie przez lata jak i średniorocznie przyniosły właścicielom najwyższe profity i odkryli, że:
(a) proporcjonalnie najwięcej jest wśród nich spółek związanych z nowymi technologiami a także (b) tych, które zostały w ostateczności przejęte czy wykupione przez inne firmy (choć nadal 68% z nich jest notowanych).
O ile to pierwsze (a) może być jakąś wskazówką o tyle drugie (b) jest nieprzewidywalne i w zasadzie największe pieniądze na akwizycjach i przejęciach zarabiają ci, którzy wiedzą o tym fakcie we wczesnej fazie lub jeszcze zanim dowie się rynek.
Po trzecie: i tu chyba jest największe pole do popisu (nie mylić ze zlepkiem nazw 2 partii 🙂 ) – najwięcej zysków przyniosły spółki, które dziś są blue chipami ale kiedyś były zaledwie giełdowym planktonem. I jest to jak najbardziej naturalna i racjonalna tendencja – potentaci nie rodzą się zwykle na kamieniu lecz swoją skutecznością budują hegemonię, za co inwestorzy odwdzięczają się popytem i windowaniem cen relatywnie większym niż w przypadku przeciętniaków.
Po czwarte: mocno związane z poprzednim – duże spółki, których jest na parkiecie zdecydowanie mniej, i które ewoluowały do miana blue chipów, przynoszą średnio niecały 1% rocznie więcej zysków niż chmara spółek o najmniejszej kapitalizacji. I wprawdzie ta niewielka różnica nie tłumaczy całej zaobserwowanej anomalii związanej z tym, że tylko niewielka grupa akcji daje rzeczywiste, długoterminowe, pozytywne zyski wyższe niż średnia rynkowa to jednak efekt wielkości ma wpływ w innym bardzo istotnym w tych rozważaniach miejscu – w indeksie rynku.
Otóż w przypadku gdy prawidłowa selekcja liderów jest zadaniem przekraczającym umiejętności inwestora i staje się bardziej wynikiem szczęśliwego trafu, inwestycja w indeks, przynajmniej części kapitału, jawi się w tym kontekście jako ze wszech miar racjonalne zjawisko! Russell 3000 jest, zresztą tak jak i nasze warszawskie, indeksem ważonym kapitalizacją co w rezultacie skupia w sobie wszystkie pozytywne, wyżej wymienione zjawiska. Metodologia jego konstrukcji zakłada, niczym w darwinowskiej ewolucji, że dobrze radzące sobie, rosnące w siłę, doceniane przez inwestorów spółki, uzyskują w nim coraz wyższą wagę kosztem nieudaczników, bankrutów, spadających w wycenach i niepopularnych konkurentów, którzy z niego wręcz wypadają. W pewnym sensie indeks staje się sam w sobie strategią podążania za trendem, która jak w innych tego typu rozwiązaniach nagradza zwycięzców i karze przegranych. I właśnie dlatego zmiany wycen indeksu biją na głowę 65% pojedynczych akcji, wchodzących historycznie w jego skład !
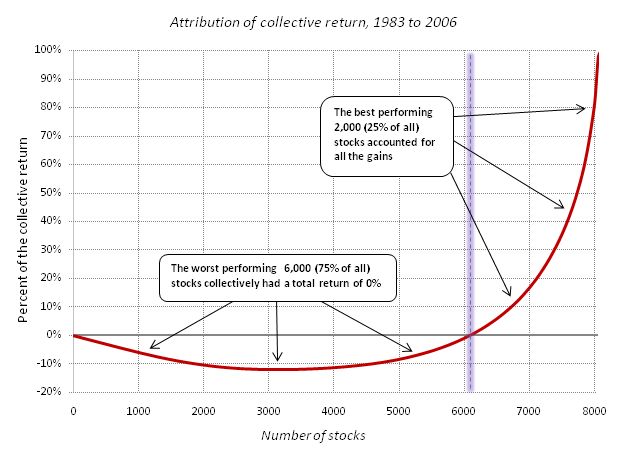
Żeby to unaocznić, na koniec jeszcze jeden sugestywny wykres z raportu- zakumulowany udział poszczególnych grup zyskowności dla akcji w całkowitym wyniku:
Żródło: www.blackstar.com
Granatowa, pionowa linia oddziela spółki przynoszące zyski (te na prawo) od tych, które produkują straty. Pozioma linia o wartości 0 to próg negatywnego wkładu do całości wyniku. Najprościej czytać ów diagram w ten sposób:
6000 spółek (75% całości) o najmniejszym zwrocie na kapitale przyniosło inwestorom łącznie zerowy dochód podczas gdy 25% pozostałych wygenerowało sumaryczne zyski na inwestycji. To jeszcze jedno ostrzeżenie do powszechnego mitu o „pozytywnym” efekcie ?kup i trzymaj” jeśli nie uda ci się nabyć jak najwięcej pereł…
Został jeszcze jeden klocek z tej układanki do kolejnego wpisu.
—*Kat*—
p.s. czy ktoś z czytelników wybiera się do Zakopanego na Wall Street?



Dodaj komentarz