

Na przestrzeni ostatnich miesięcy na plan pierwszy wybijały się raczej kryzysowe doniesienia ze światowej i amerykańskiej gospodarki. Z racji powiązania polityki monetarnej z kondycją rynku pracy Fed przesunął uwagę giełd na inflację i stopę bezrobocia. W efekcie z radaru zniknął rynek nieruchomości, którego słabość miała być gwarantem braku ożywienia w gospodarce. Ostatnie dane zmuszają jednak do ponownego skupienia uwagi na cenach domów i czytelnym ożywieniu w zapomnianym nieco segmencie.
Zacznijmy od wykresu indeksu S&P/Case-Shiller dla 20 metropolii. Jeszcze w drugim kwartale indeks wyznaczył nowe minima trendu, by ostatnich miesiącach wspinać się na północ z godną szacunku dynamiką. W efekcie po sześciu latach spadków cen można mówić o pierwszych, poważnych sygnałach wskazujących, iż amerykański rynek nieruchomości zaczyna wyglądać już lepiej. Właściwie trudno znaleźć dziś analityka, który z pełnym przekonaniem powie, że rynek pozostanie w kryzysie przez kolejne 2 lata. W istocie coraz łatwiej o takich, którzy w perspektywie kolejnych dwóch lat widzą zwyżki cen i to na tyle dynamiczne, by rynek nieruchomości nabrał znów wartości inwestycyjnej.
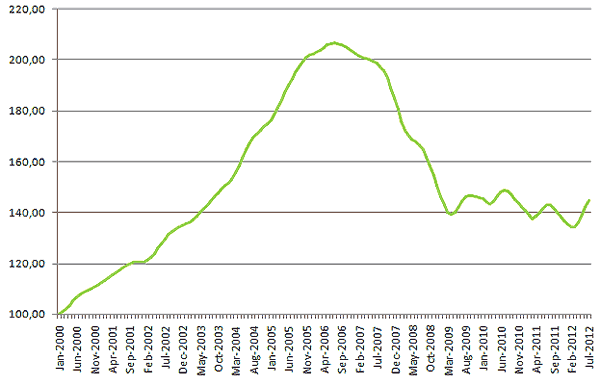
(źródło: spindices.com)
Ożywienie potwierdzają nie tylko ceny gotowych domów, ale również zmienne takie, jak liczba wydanych pozwoleń na budowy domów oraz liczba rozpoczętych budów domów. Poniżej dwa wykresy z naszego nowego kalendarium, które wydają się doskonale obrazować ożywienie na pierwszych etapach procesu inwestycyjnego (wykres lewy do wydane pozwolenia a prawy to rozpoczęte budowy). Naprawdę w obu przypadkach trudno mówić o ożywieniu – lepszym wydaje się słowo trend wzrostowy, który na dwóch wskaźnikach utrzymuje się od dobrych kilkunastu miesięcy. Uwzględniając fakt, iż rynek nieruchomości charakteryzuje się raczej długimi trendami trudno nie stawiać poważniejszego pytania: czy całość obrazu nie skłania już do postawienia tezy, iż kryzys na rynku nieruchomości w USA jest zwyczajnie przeszłością?
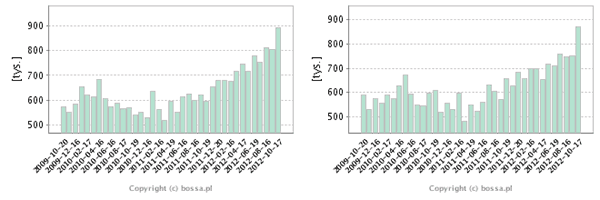
(źródło: bossa.pl)
Jak na blog skoncentrowany raczej na giełdzie niż makroekonomii trudno byłoby nie sięgnąć po ważny wskaźnik, jakim są ceny akcji spółek związanych z sektorem budownictwa. Szczęśliwie, dzięki powstaniu ETF-ów kondycję koszyka spółek budowlanych można łatwo porównać z kondycją rynku. Poniższy wykres pokazuje kursy SPDR S&P Homebuilders (XHB) i DJIA dla ostatniego roku. Jak widać XHB jest dziś na około 70-procentowym plusie, gdy DJIA ma za sobą zwyżkę o „zaledwie” kilkanaście procent. Inaczej rzecz ujmując na amerykańskich rynkach akcji pieniądz płynie szerokim strumieniem w stronę spółek związanych z rynkiem nieruchomości, dla którego – jak chcą niektórzy – działania Fed nie miały żadnego znaczenia. Cóż, wygląda na to, że polityka sterowania rentownością obligacji przez Bena Bernanke i spółkę jednak przesączyła się do segmentu, w stronę którego była skierowana i koło zamachowe nabiera rozpędu.
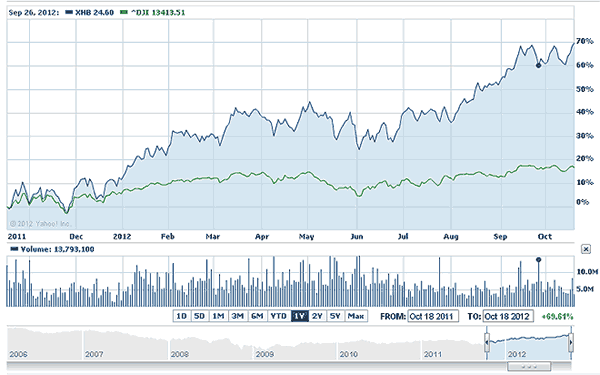
(źródło: finance.yahoo.com)



Dodaj komentarz