
Spośród wielu wydarzeń, w których braliśmy udział podczas konferencji „Wall Street” w Zakopanem, wybrałem dwa wykłady, które zrelacjonuję w tym i kolejnym wpisie.
Pierwszy spowodował burzliwą dyskusję między nami blogerami i krańcowo różne oceny. Nie chodziło bynajmniej o jakość samego wykładu, która z usprawiedliwionego powodu nie była najlepsza, nasze żywiołowe dyskusje spowodowała metoda, zaprezentowana przez wykładowcę. Należę do obozu, który potrafił ją docenić choć zdaję sobie sprawę, że generuje ona dość ambiwalentne odczucia 🙂
Wykład miał formę live tradingu, czyli zawieranie transakcji na rynku w czasie rzeczywistym. Prelegentem i zarazem inwestującym był szwajcarski trader, były zarządzający, makler, tester systemów, a obecnie mentor prowadzący płatny serwis edukacyjny – Faik Giese. Ponieważ odwołano jego samolot, gnał więc całą noc samochodem, żeby zdążyć ze swoją prezentacją. Mógł więc czuć się w odrobinę gorszej formie, a do tego problemy sprzętowe ukradły nieco czasu z przewidzianej godziny. Co można pokazać w tak krótkim czasie na rynku, który na domiar złego powoli szykował się do lunchu? Przyparty do ściany zdradził jednak co nieco ze swojego warsztatu, choć widziałem niedosyt w oczach i westchnieniach zgromadzonych.
Faik gra m.in. na akcjach, w tym niemieckich, co właśnie mieliśmy okazję zobaczyć w układzie intraday. Wyświetlił aktualną sytuację na 30 papierach wchodzących w skład indeksu DAX. W tamtej chwili 29 z nich spadało a jedna – MAN – rosła. Jego strategia na tak krwawą sesję wygląda następująco:
1. Szereguje akcje wg. wielkości zmiany ceny na bieżącej sesji
2. Do gry wybiera:
(a) najbardziej rosnące – zakłada bowiem, że ten ruch będzie kontynuowany
(b) najbardziej spadające – zakłada, że w razie choćby najmniejszego odbicia zyskają ona najwięcej jako najsilniej wyprzedane
(c) wybiera z obu tych grup tylko te o największej płynności
3. Poszukuje poziomu wejścia i stop-lossa, gdzie stawia zlecenia
I ten punkt budził najwięcej kontrowersji, co muszę opisać nieco szerzej poniżej.
Ponieważ transakcje zawierane są przez niego w perspektywie intraday/daytrade więc na początek poszukiwał poziomów, które mogłyby stanowić opór czy wsparcie na tyle silne i zauważalne by przyciągnąć większe stada traderów i zapewnić ruchowi wznoszącemu siłę. Domyślnie bowiem szuka miejsca do kupna, to o wzrosty idzie przecież naturalna walka na rynku akcji, nawet podczas spadków. Nie wiem czy ktoś z obecnych na seminarium zauważył, że z logicznego punktu widzenia poszukiwanie istotnych poziomów sprzed kilku czy nawet kilkudziesięciu dni to zajęcie jałowe, z dwóch powodów:
(I) Należy znaleźć na każdą sesję taki poziom, który jest w zasięgu jednodniowego ruchu, po to by zawrzeć jakieś transakcje; w zasadzie więc poszukiwanie takiego obszaru sprzed wielu sesji to działanie nieco na siłę, sztuczne i choć praktycznie zawsze można narysować co tylko się chce to pozostaje pytanie: po co? jaką istotność dla działań to zapewnia? Ile w tym losowości?
(II) Skoro zamierzał on grać najsilniejszą i najsłabszą aktualnie spółką (bardzo logiczne) to jakie znaczenie mają jakiekolwiek poziomy sprzed dni czy tygodni, poszukiwane niemal na siłę ??!!!
Opowiadał wprawdzie o jakichś historycznych testach sprawdzalności, ale nie dowiedzieliśmy się szczegółów.
Jedyną logiczną strategią techniczną może być to co wyrysował na wykresie minutowym Deutche Bank, spadającym najmocniej tego dnia. Oto ilustracja, którą przywołuję z pamięci:
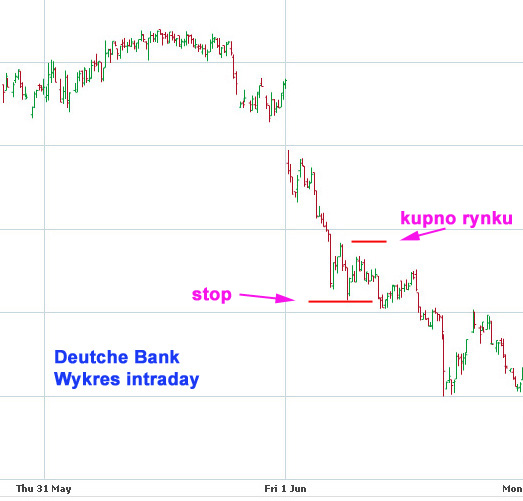
Dwie czerwone linie na obrazku to:
-poziom wejścia na pozycję (ta wyżej położona), rynek był w tamtym momencie mniej więcej w okolicach początku tej linii
– poziom stopa obronnego (niżej położony, tuż pod aktualnym minimum sesji).
Otwarcie pozycji długiej czyli kupno rynku ma wg. mnie następujące i całkiem rozsądne uzasadnienie:
Papier jest wyprzedany, wyrysował małą konsolidację i jeśli ma przyjść odreagowanie to nastąpi ono przez wybicie z tej konsolidacji w górę, lub innej konsolidacji położonej niżej o ile rynek dalej spadnie.
Wyjście górą nie nastąpiło w ciągu godziny wykładu więc transakcji nie było.
Transakcję za to zawarł (nieco na siłę ze względu na czas) na papierze najmocniejszym czyli MAN, bez rysowania specjalnych setupów, układów czy formacji. Ot, rynek był rosnący i silny więc podpiął się pod niego jak zamierzał od początku, po cenie 80,6 EUR, wystawiając stop-lossa 1 EUR poniżej wejścia. I rynek rzeczywiście szedł potem w górę.
Kiedy kasować zyski? Wg. niego nie ma potrzeby szukać wsparcia w technice, ważniejsze są tutaj proporcje zysku do ryzyka. Jeśli to drugie oznaczymy jako R to można wystawiać stopy zgarniające zyski (Take Profits) w odległości minimum 2xR od otwarcia, czy nawet dalej jeśli rynek jest silny – 3xR czy 4xR
Padło z sali pytanie o zasięgi. Zupełnie racjonalnie jak na technika odpowiedział on, że w AT reaguje się na ruchy a nie prognozuje.
Nasze dyskusje natomiast dotyczyły zasadności i obiektywności takiego jak zobaczyliśmy sposobu wchodzenia na rynek. Ja uważam, że rysowanie tych wsparć sprzed wielu dni jest mało efektywnym działaniem, natomiast ustawianie się do zajmowania pozycji na wybiciu w górę z dowolnej, ale aktualnej konsolidacji jest jak najbardziej zasadne. Wszak wszystkie formacje, bez względu na kształt, to rodzaj konsolidacji zawartej między dwiema granicami od góry i dołu, w krótkoterminowej grze daytradingowej to w zupełności wystarczy za motyw do gry.
Chętnie posłucham jednak kontrargumentów.
–Kat—



