
Nie było tygodnia w ostatnim czasie, w którym nie natrafiłbym na analizę rynkowych wskaźników z wykluczeniem Apple. Ex-Apple, czyli bez Apple, liczy się zmianę wyników finansowych sektora technologicznego, zmianę wyników finansowych spółek z indeksu S&P500 czy stopy zwrotu z indeksu S&P500 czy Nasdaq.
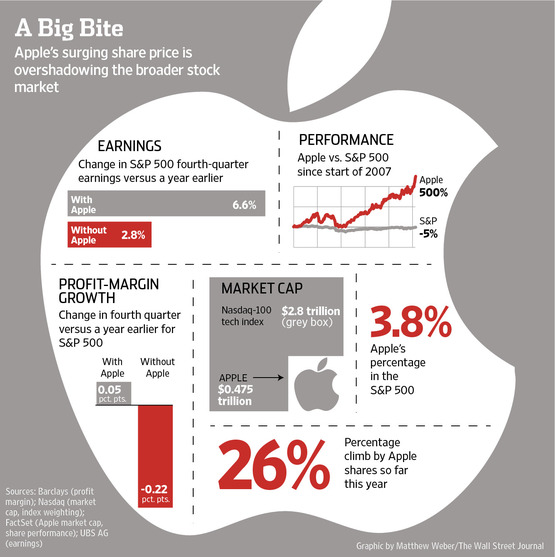
Apple stanowi około 1% globalnej kapitalizacji rynków akcyjnych. Rynkowa wartość Apple jest o 70% większa niż rynkowa wartość europejskiego sektora finansowego, większa od rynkowej wartości amerykańskiego sektora sprzedaży detalicznej, telekomunikacji i użyteczności publicznej.
Apple odpowiada za 11,4% stopy zwrotu indeksu S&P500 w IQ 2012 i 36,6% stopy zwrotu sektora Informacje i Technologia.
Zgodnie z prognozami wyniki spółek z S&P500 wzrosną w IQ 2012 o 6,8% z Apple i zaledwie o 2,8% z wykluczeniem Apple. W IVQ 2011 zyski spółek z S&P wzrosły o łacznie o 6,6%, po wykluczeniu Apple zaledwie o 2,8%.
Dynamika rynkowej wartości Apple i wyników finansowych oraz rozmiary spółki sprawiają, że analitycy i komentatorzy wykluczają Apple z analiz rynkowych. Muszę przyznać, że mam ambiwalentne odczucia wobec tej praktyki.
Warto zauważyć, że wykluczanie całych sektorów z analizy rynkowej nie jest nowością. W 2008 roku analitycy, przede wszystkim analitycy o niedźwiedzim nastawieniu, wykluczali z analizy amerykańskiego rynku akcyjnego spółki naftowe, które w tych okresie notowały historycznie wysokie zyski, będące wynikiem wysokich cen ropy naftowej. Barry Ritholtz z Big Picture tak wyjaśnił takie zachowanie: Jeśli używasz dynamiki zysków spółek z S&P500 do pokazania siły gospodarki to ma znaczenie które spółki i które procesy gospodarcze są źródłem zmian zysków. Jeśli trzy spółki (Exxon Mobil Corp., Chevron Corp. i ConocoPhillips – T.) odpowiedzialne są za cały wzrost zysków spółek z S&P500 (w pierwszym kwartale 2008 – T.) to jest to istotna informacja.
Co ciekawe, w tym samym okresie, inni analitycy i komentatorzy (raczej pozytywnie nastawieni do perspektyw rynku akcyjnego i gospodarki) pokazywali dynamikę zysków spółek z S&P500 z wykluczeniem spółek z sektora finansowego by wzmocnić siłę pro-wzrostowych argumentów. W tym okresie, wyniki (straty) spółek z sektora finansowego wynikające z gigantycznych odpisów obciążały dynamikę wyników spółek z S&P500.
Moim zdaniem, największy problem z analizami rynku wykluczającymi niektóre spółki i sektory polega właśnie na tym, że są klasycznym przykładem błędu konfirmacji, w którym odfiltrowuje się informacje niepasujące do zajmowanej przez analityka czy komentatora opinii. Jak wspomniałem wcześniej, ten problem dotyczy zarówno niedźwiedzi (zwłaszcza permanentnych) jak i byków (zwłaszcza permanentnych). Z tych powodów zasugerowałem w tytule niniejszego tekstu, że takie wykluczanie niewygodnych spółek i sektorów może być desperacką próbą uniknięcia dysonansu poznawczego.
Z drugiej strony, nie sposób odmówić racji Ritholtzowi – to które spółki i które procesy czy zjawiska ekonomiczne generują dynamikę wyników czy stopy zwrotu ma istotne znaczenie. Jakiś czas temu dynamika zysków spółek z WIG20 była mocno zaburzona przeszacowywaniem zapasów ropy przez spółki naftowe – zjawiskiem, które nie ma bezpośredniego przełożenia na koniunkturę gospodarczą. Problem z Apple jest dużo bardziej skomplikowany.
Po pierwsze, Apple dzięki swojej skutecznej strategii biznesowej ‘zjada’ zyski pozostałych spółek z sektora technologicznego. Zarówno bezpośrednio: zabiera rynek i kurczy marze producentów telefonów (Motorola, RIM) czy sprzętu elektronicznego (odtwarzacze MP3 i tablety – choćby HP czy Dell) jak i pośrednio: na przykład zmusza Google czy Microsoft do istotnych i nie zawsze udanych inwestycji na rynkach, na których Apple zdobywa ważne pozycje. Specyficzny model sprzedaży detalicznej Apple oraz iTunes Store ‘zjada’ część rynku sprzedaży detalicznej. Te procesy mają oczywiście przełożenie w cenach akcji spółek dotkniętych konkurencją Apple.
Dlatego, o ile analizowanie zachowania rynków ex-Apple może być interesującym eksperymentem myślowym, to pozostawałbym bardzo ostrożnym z wyciąganiu daleko idących wniosków o koniunkturze na rynku na podstawie takiej analizy.
Tym bardziej, że zjawisko Apple w dużym stopniu unaocznia ewolucję współczesnego kapitalizmu w stronę systemu, w którym wygrany bierze wszystko (Microsoft w systemach operacyjnych, Facebook w mediach społecznościowych, Google w wyszukiwarkach, i tak dalej). W całym XX wieku można znaleźć kilka korporacji, które odegrały kluczową rolę w postępie gospodarczym i ewolucji rynku akcyjnego. Powstaje pytanie: czy analiza historycznych zachowań rynku bez Standard Oil, Ford, General Motors, General Electric, AT&T czy Microsoft (w pewnych okresach czasu) nie przypomina trochę analizowania postawy hiszpańskich zespołów piłkarskich w europejskich pucharach z wykluczeniem Realu Madryt i FC Barcelony?



