

Rok 2024 był czwartym rokiem z rzędu, w którym rynki wschodzące wyraźnie przegrały z amerykańskim rynkiem akcji.
MSCI EM indeks zyskał w ubiegłym roku 4% przy stopie zwrotu z S&P 500 na poziomie 23%. Jak podaje Bloomberg, w ostatnich 12 latach rynki wschodzące tylko raz wygrały z S&P w kategorii rocznej stopy zwrotu – ostatnio w 2017 roku. W tym okresie, od końca 2012 roku, S&P wygenerował dla inwestorów 430% w ujęciu total return. Rynki wschodzące wypracowały dla inwestorów 10 razy mniej.
Wykres dnia, za Bloomberg, pokazuje zmagania rynków wschodzących z S&P 500 w ostatnich 12 latach:
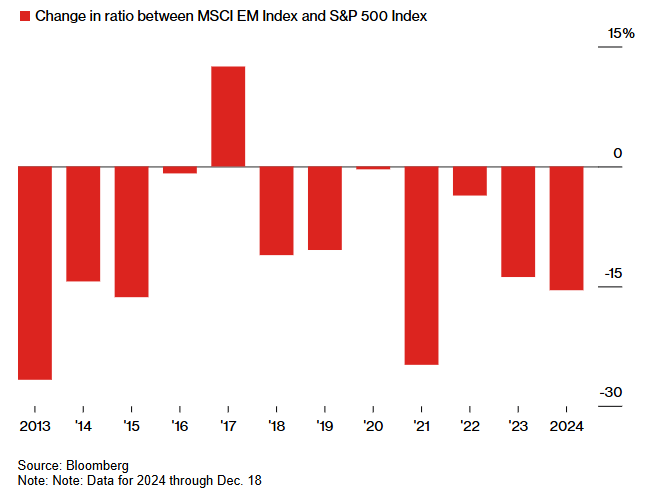
Jeśli popatrzymy na wykres MSCI Emerging Markets Index, to dostrzeżemy, że jest on na poziomach sprzed globalnego kryzysu finansowego. To niemal dwie stracone dekady. Można argumentować, że za tę słabość w dużym stopniu odpowiada słabość chińskiego rynku akcyjnego, z około 30% udziałem w indeksie. W koszyku rynków akcyjnych państw wschodzących liczba przegranych przeważa nad liczbą wygranych.
Tak długa i tak wyraźna słabość rynków wschodzących wzbudza dwie diametralnie odmienne reakcje u inwestorów indywidualnych. Część inwestorów rzuca ręcznik i akceptuje dominację amerykańskiego rynku, który skupia największe, najbardziej zaawansowane technologicznie i najbardziej zyskowne korporacje na świecie. Dla amerykańskich inwestorów oznacza to koniec z dywersyfikacją geograficzną w postaci ekspozycji na rynki wschodzące.
Dla inwestorów z rynków wschodzących oznacza to zwiększanie ekspozycji na rynek amerykański. Takie działanie z jednej strony zwiększa dywersyfikację geograficzną ich portfeli i zmniejsza gigantyczne na niektórych rynkach skrzywienie lokalne, czyli ekspozycję na lokalny rynek kilkadziesiąt czy kilkaset razy większą niż jego udział w globalnym rynku akcyjnym. Z drugiej strony daje im ekspozycję na rynek akcyjny, który w ostatnich latach generował bardzo atrakcyjne stopy zwrotu.
Druga postawa to granie pod zmianę trendu, pod moment, w którym dominacja rynku amerykańskiego zakończy się, a rynki wschodzące znów będą miały swoje pięć minut. Taką postawę wspiera coraz większa luka w wycenie pomiędzy rynkami wschodzącymi a S&P 500. Te pierwsze notowane są przy wskaźniku C/Z na poziomie 20, podczas gdy S&P ma wskaźnik C/Z na poziomie 35. Trudno to sobie wyobrazić, ale przed globalnym kryzysem finansowym to rynki wschodzące notowane były z wyraźną premią wobec S&P 500.
Która z tych postaw okaże się bardziej zyskowna? To zależy od tego, czy rynek będzie zwracał większą uwagę na jakościową przewagę amerykańskich spółek, czy na coraz większą lukę w wycenie pomiędzy S&P 500 a indeksami rynków wschodzących.



Dodaj komentarz