
Zapraszam ponownie do mojego ulubionego świata poszukiwań nieefektywności rynkowych i statystycznych ciekawostek 🙂
Na początku tego roku przez internet przemknął intrygujący raport Davida Rosenberga, głównego ekonomisty i stratega firmy Gluskin Sheff. Wydobył on mianowicie następującą zależność:
W 2010 roku indeks S&P 500 wzrósł łącznie o 143 punkty. I z tego, uwaga, uwaga – 134 punkty, czyli 94% całości, zostało łącznie osiągnięte na wszystkich pierwszych sesjach każdego miesiąca. Poza lipcem i czerwcem, wszystkie pozostałe 10 sesji w pierwszym dniu miesiąca było zyskowne. Jednym słowem: kupujemy rynek (np. ETF albo futures na indeks S&P 500) na koniec ostatniej sesji miesiąca, zamykamy tę pozycję na koniec pierwszej sesji kolejnego miesiąca a następnie kładziemy nogi na stół gdyż pozostałe 6% całorocznego zysku nie warte było poświęconego czasu 🙂
Powód? Myślę, że oczywisty dla większości czytających. Początek miesiąca to ofensywa funduszy i innych instytucji, które zapełniają portfele świeżymi akcjami.
Nie namyślając się długo zrobiłem kilka prostych testów i poszukiwań w zakresie S&P500 i oczywiście WIG20.
Wspomniana tendencja na rynku amerykańskim trwa od dość dawna i skumulowane zyski tak osiągane rosną, przerywane jedynie przez mniej udane pierwsze sesje miesiąca podczas bess. Od lat 80-tych trafność dochodziła średnio do 60%, ostatnie lata sięgnęły średnią trafnością nawet do 90%! To już istotna zależność, warta uwagi. Najtłustsze zyski statystycznie przynosiły lipcowe sesje powitalne, najgorsze były sierpnie (tak jakby przed wyjazdem na wakacje robiono usilne zakupy a w środku wakacji mało kto chciał handlować)
Na GPW zeszły rok wyglądał pod tym względem dużo gorzej. Z 355,45 punktów zdobytych przez WIG20 w 2010 roku tylko 148,65 pkt udało się wypracować na pierwszych sesjach miesiąca. To niewiele ponad 41%. Pięć z 12 takich dni zakończyło się stratą. Nasze instytucje nie były więc tak hojne w fundowaniu wzrostowej sesji choć zysk i tak był nie do pogardzenia.
Policzyłem zatem wszystkie pierwsze sesje miesiąca na danych WIG20 od początku istnienia owego indeksu. Dla wzrokowców obrazek poniżej:
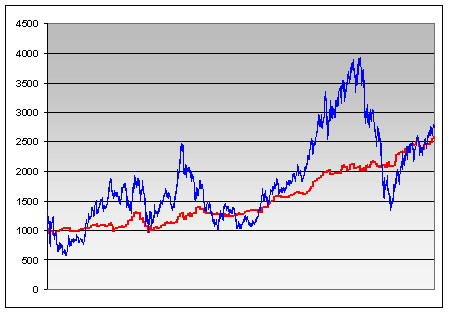
Rys 1. Zmiany indeksu WIG20 na tle strategii „Kupna 1 -go dnia miesiąca”. Okres 1994-2011.
Niebieska krzywa to indeks WIG20. Czerwona – zyski pierwszosesyjne o łącznej wielkości 1586,34 punktów do stycznia tego roku. Z 1782,32 możliwych do osiągnięcia (zmiana WIG20 w tym czasie). Handlując tylko raz w miesiącu można było więc zgarnąć niemal 89% tego co urosło przez 17 lat! Długoterminowy efekt więc istnieje. Korelacje w stosunku do koniunktury są zauważalne ale nie dominujące (wzrosty podczas ostatniej bessy). Obstawiam bez wyliczeń, że pierwsze sesje posiadają dużo większy pozytywny zasięg zmian niż przeciętna sesja na warszawskim parkiecie i to przy statystycznej istotności. Warto mieć to w pamięci.
CDN
***—Kat—***



