
Wszyscy chyba znamy powiedzenie W. Buffetta, że Wall Street to miejsce, gdzie ludziom posiadającym samoloty porad udzielają ludzie jeżdżący do pracy metrem. Zawsze, kiedy Buffett mniej lub bardziej czytelnie dystansuje się wobec jakiegoś rynku do walki z legendarnym jednak inwestorem ruszają zastępy internetowych mędrków, którzy nawet na Wall Street nie byli z wycieczką. Efektem jest masa tekstów analizujących błędy Buffetta w krótkim terminie i przekonanie, że przez chwilę można być mądrzejszym od jego metody.
W powszechnym przekonaniu Buffett jest inwestorem kupującym wartość. Zdanie jest tak szerokie, iż można w nim zmieścić dosłownie wszystko. W przypadku Buffetta zwykle sprowadza się to do tego, ile spółka wygeneruje zysku dla inwestora. Wahania ceny akcji mają tu mniejsze znaczenie. Dlatego w poprzednim kryzysie kupił akcje zbitego banku w sposób, który był i jest zwyczajnie niedostępny dla przeciętnego inwestora. W obecnym kryzysie, którego częścią było zamieszanie na rynku ropy, Buffett posiada spółkę z sektora paliwowego, która jest w poważnym kłopocie, ale udziały Buffetta stale płacą mu 8 procent dywidendy, bo ma akcje uprzywilejowane z tego punktu widzenia. Inaczej mówiąc częścią strategii Buffetta jest takie kupowanie, by zarabiać nawet, jeśli spółki mają przejściowe kłopoty.
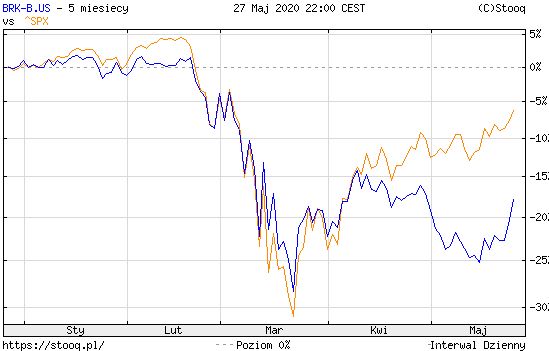
W takiej strategii okresowe wahania i przegrywanie z rynkiem jawią się jako mało ważne, ale właśnie wtedy do gry ruszają Internetowi pyskacze, którzy udowadniają, iż Buffett stracił swój edge. Pamiętam, że analogiczne teksty pojawiały się, gdy złoto miało swoje tygodnie sławy i wówczas Internet okołogiełdowy gotował się tezą, iż kruszec jest lepszą inwestycją niż akcje spółki Berkrshire Hathway. Dziś mamy analogiczną sytuację. W krótkim okresie akcje spółki BRK zachowują się gorzej od rynku i na podstawie dosłownie tygodni wyciąga się wnioski na skalę niemal historyczną. W praktyce jest to nic więcej niż internetowy szum, który dobrze sprzedaje się jako rozrywka, a z inwestowaniem i efektywnością Buffetta ma związek zerowy.
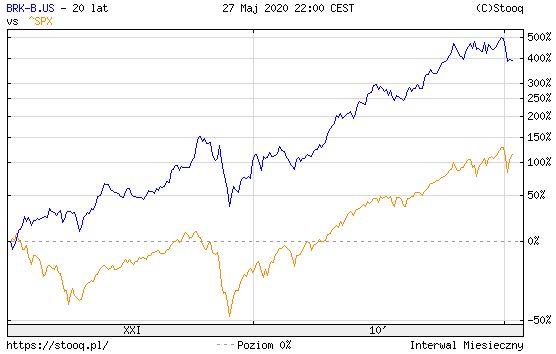
Szczerze, nie jestem jakimś wielkim miłośnikiem śledzenie tego, co robi Buffett z banalnego powodu – uznaję swoją mniejszość wobec możliwość ludzi z tej wielkości portfelami. Niemniej, ostatnie 20 lat pokazały, iż momenty, w których BRK była w kondycji gorszej niż rynek po czasie okazywały się okazjami do zakupów akcji spółki Buffetta. Dlatego relatywna słabość BRK powinna cieszyć tych, którzy chcieliby związać część swojej inwestorskiej ścieżki z portfelem zbudowanym przez Buffetta. Im więcej Buffett będzie miał gotówki, tym większa kolejka ustawi się do jego biura i w średniej perspektywie znów okaże się, że wszyscy ci, którzy kupowali akcje dobre i dostępne zostali przechytrzeni przez tych, którym rynek oferuje akcje lepsze i dlatego niedostępne.
(wykresy za: stooq.pl)



