

Ogromne zmiany kursów ropy naftowej na giełdach w ostatnich tygodniach spowodowały kilka widocznych, dość znaczących efektów wśród inwestorów.
Po pierwsze: znaczące wpływy do funduszy inwestujących w ropę. Np. jak podaje Wall Street Journal, największy amerykański ETF oparty na cenach ropy zanotował w ostatnim miesiącu wpływy o wielkości 400% średnich wpłat.
Po drugie: niestety ponad średnią ilość znacząco stratnych lub bankrutujących rachunków inwestujących po stronie kupna.
Po trzecie: szok spowodowany zejściem notowań kontraktów na ropę WTI poniżej zera, co niestety może spotkać kolejne serie, ponieważ możliwości przechowywania ropy w USA po prostu się skończyły, a pompowanie choć zwalnia, ale nadal trwa.
Po czwarte (i nie ostatnie, ale na razie wystarczy): powstanie historycznie rekordowego contango, czyli dodoatniej różnicy między kursami kolejnych serii kontraktów na ropę a cenami spot (albo kursami kolejnych serii).
Owo contango jest wynikiem wojny cenowej, podczas której ogromna nadprodukcja światowa nie znajduje powoli miejsc do magazynowania. To z kolei przedraża ceny przechowywania jej. Producenci są skłonni pozbywać się bieżącego wydobycie za coraz szybciej pikujące ceny, albo wręcz dopłacać kupującym za jej odbiór darmowy.
I wreszcie owo contango namieszało nieco w kwotowaniach brokerów forexowych, a konkretnie chodzi o lukę w nocy z 16 na 17 kwietnia na notowaniach ropy typu WTI. Nie wszyscy inwestujący zrozumieli jej znaczenie, więc krótkie wyjaśnienie.
Kontrakty CFD na ropę u brokerów forexowych oparte są najczęściej na notowaniach kontraktów terminowych na giełdach derywatów – CME lub ICE. Ropa typu WTI, najczęściej oparta na notowaniach z CME, oferowana jest w seriach odpowiadającym kolejnym miesiącom, co można obejrzeć pod tym adresem:
https://www.cmegroup.com/trading/energy/crude-oil/light-sweet-crude.html
Kolejne serie co miesiąc wygasają, a to powoduje drobne zamieszanie w notowaniach brokerów forexowych opartych o nie. Kiedy bowiem jedna seria wygasa i zaczyna obowiązywać nowa jako podstawa kwotowań, nierzadko powstaje różnica w cenach między wygasającą serią i nowo obowiązującą. To przejście na nową serię nazywa się rolowaniem i z czymś takim mieliśmy właśnie do czynienia w nocy z czwartek na piątek 16-17 kwietnia.
To rolowanie odbywa się na różnych warunkach u różnych brokerów. W bossafx procedura wygląda tak, że po zamknięciu bieżącej sesji po kursie opartym na wygasającej serii kontraktów, otwarcie nowej sesji następuje już po kursie opartym na nowej serii kontraktów.
W tym przypadku serią wygasającą była majowa seria kontraktów terminowych. Jej rozliczenie przypada dokładnie 21 kwietnia 2020, ale zwykle roluje się kilka dni przed ową datą, ponieważ przestaje ona być płynna. Nowa seria ma z kolei datę czerwcową.
Tak wyglądała owa luka na wykresie: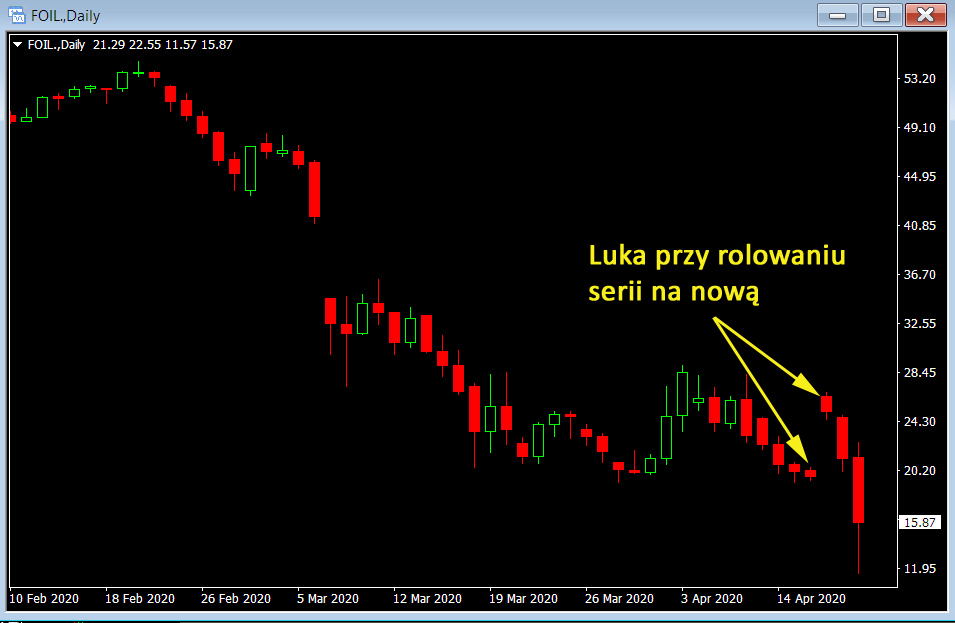
Różnica między ceną zamknięcia wygasającej serii a ceną otwarcia nowej serii wyniosła tym razem nieco ponad 700 pips. To prawdziwy rekord, w przeliczeniu na dolary wychodzą oszałamiające sumy. W przeliczeniu na procenty wychodzi niemal 40%. Poniższy wykres pokazuje contango, czyli owe różnice między seriami z historycznej perspektywy:
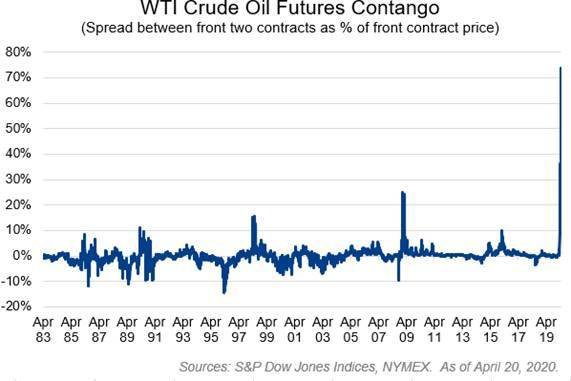
Oczywiście swoje zrobiła tutaj pandemia oraz wojna cenowa producentów.
Jednakże inwestorzy nie tracili, ani nie zarobili na tej luce, ponieważ jest ona w pewnym sensie sztuczna, wirtualna. Różnice ową pokrywa bowiem bossafx w ten sposób, że:
– posiadaczom krótkich pozycji zrekompensowano ją dodając punkty swapowe do rachunku,
– posiadaczom długich pozycji odjęto identyczną kwotę w punktach swapowych.
W sensie finansowym miała ona neutralny wpływ na rozrachunki.
O przewidywanych datach rolowania serii kontraktów różnych towarów i surowców oraz o przewidywalnej kwocie rozliczenia różnic klienci bossafx są informowani choćby w komunikatach pojawiających się na platformie transakcyjnej.
W zasadzie jedynym problemem jest w tym układzie wygląd wykresów. Analitycy techniczni przydają wszelkim skokom na wykresie spore znaczenie, zmienia to wygląd formacji, linii trendu, zmienia wartości wskaźników.
Inny skutek ma to w systemach transakcyjnych. Owa luka generuje w raportach teoretyczny zysk na długiej pozycji. Dlatego ręcznie się ja z wykresu i danych usuwa. Po prostu przesuwa się cały wykres przed datą luki o wielkość owej luki. W ten sposób ceny historyczne są zupełnie inne niż w rzeczywistości miały miejsce w transakcjach, ale „sztuczna” luka przestaje istnieć na wykresie i w danych, co urealnia wyniki testów.
Wchodząc w ten biznes trzeba po prostu zaakceptować, że owe rolowania istnieją i mogą powodować pewne niedogodności.
—kat—



Dodaj komentarz