
Statystyki, którą pokazuję od kilku wpisów, wyglądają kusząco w perspektywie zastosowania na naszych kontraktach terminowych.
Proponuję więc sprawdzić jak działała oparta o nie strategia w hipotetycznych warunkach w przeszłości, zbliżonych do realnych.
Puściłem w Amibrokerze wszystkie dotychczas prezentowane warianty „zarabiania w nocy” na danych rolowanej serii kontraktów terminowych na WIG20. Dane tej serii o nazwie FW20 pobrałem z serwera http://bossa.pl/notowania/metastock/. Ważny jest w tym przypadku sposób dodawania kolejnych serii, w tym przypadku wygląda to tak (cytuję za stroną bossa.pl):
„Dla celów tworzenia wykresu kontynuacyjnego serii kontraktów na indeks WIG20 stworzono syntetyczny papier FW20. Źródłem bieżących danych są notowania kontraktu FW20XX o największej liczbie otwartych pozycji. Po zmianie 'źródła’ na kolejną serię, dane historyczne korygowane są o lukę wynikającą ze 'skokowego przejścia”
W takim razie luki między sesjami w momencie rolowania serii będą dość przybliżone do realnych, zależnie od tego kto jaki sposób zmiany serii preferuje, ale nie zmienia to zbyt mocno sumarycznych wyników.
W poprzednio pokazywanych statystykach wychodziło, że najbardziej obiecująca strategia na GPW może powstać przez kupowanie zamknięcie sesji, o ile wypadało ono powyżej otwarcia tego samego dnia, a pozycję taką zamykamy na otwarciu kolejnej sesji. Teoretycznie zarabiamy śpiąc. Taką więc strategię zapisałem w kod i przetestowałem, wyniki poniżej.
Dodam uprzednio, że drugi wariant testu – kupno otwarcia sesji (po tym, jak wypada ono powyżej zamknięcia sesji poprzedniej) i przetrzymanie do końca dnia – okazało się drogą do bankructwa, co potwierdza wcześniejsze statystyki na samym indeksie WIG20.
Jeszcze jedno: w historii notowań kontrakty indeksowe działały w różnych godzinach niż notowany był sam indeks WIG20, stąd poziomy obu kursów odbiegają od siebie, czasem dość znacznie. Dlatego i wyniki statystyk będą się różnić dla obu.
Warunki testu:
– kapitał początkowy 20 000 PLN,
– każdorazowo inwestujemy w tym teście tylko w 1 sztukę kontraktu; to dość konserwatywne podejście, ale chciałbym ułatwić zrozumienie wyników testu także przez tych Czytelników, którzy z testami systemów transakcyjnych nie mieli zbyt wiele do czynienia; w realnych warunkach powiększałbym pozycję w teście w miarę przyrostu kapitału, np. dodatkowy kontrakt na każde 20 000 PLN zysku,
– prowizja 10 PLN za otwarcie i tyle samo za zamknięcie (razem 20 PLN); historycznie była wyższa, ale symulacji dokonuję w dzisiejszych warunkach, więc pozwoliłem sobie użyć obecnych prowizji,
– nie uwzględniam poślizgów,
– 1 punkt zmiany kontraktu warty jest tu 20 PLN; wprawdzie kiedyś był on warty tylko 10 PLN, ale ponownie – symulacji dokonuję we współczesnych realiach, które pozwalają taką strategię używać, kiedyś nie byłaby ona skuteczna;
– dane od stycznia 1998 do dziś.
Wyniki
Zysk całkowity: 309,30%
CAGR (średni zysk roczny): 7,2%
Ilość transakcji: 2400
Transakcji trafnych: 53,5%
Maksymalne obsunięcie kapitału: 37,3 %
Krzywa kapitału:
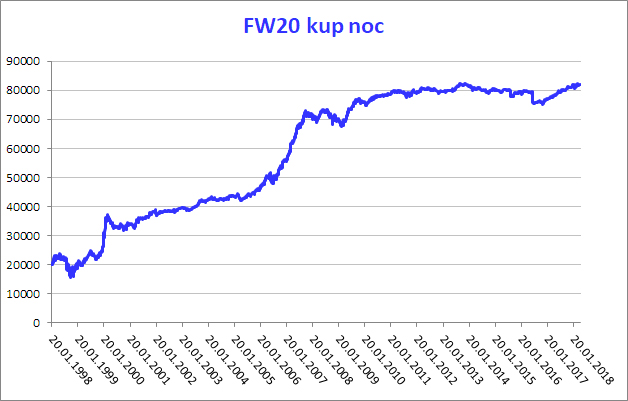
Jak widać jest miejsce do praktycznego wykorzystania. Nasz indeks wykazuje wyraźne nieefektywności w wycenie między sesjami, które kontrakty wyłapują. Polegają one na dość optymistycznym otwarciu sesji, szczególnie gdy poprzednia sesja zakończyła się wzrostami. Po nocy rynek albo dyskontuje jeszcze wzrost z poprzedniego dnia ponownie i zamykanie nietrafionych krótkich pozycji, albo/i dyskontuje pozytywną sesje w USA i na świecie.
Zaskakujące jest to, że tak w sumie prostą nieefektywność daje się wykorzystać w łatwej strategii, działającej po uwzględnieniu kosztów, choć jak zwykle nie ma żadnej gwarancji, że tego rodzaju zjawisko utrzyma się w przyszłości. Pozytywne wydaje się również to, że strategia w miarę płynnie radzi sobie podczas bess, choć pewnie można ją poprawić dodatkowym filtrem. Największe załamanie zanotowała dzień po głosowaniu nad brexitem, z czego trzeba wyciągnąć wnioski na przyszłość.
Gdyby komuś udało się dodać jakiś całkiem efektywny filtr dodatkowy, zapraszam do komentowania i podzielenia się swoimi refleksjami. Być może i ja pokażę jakąś inną wersję z dodatkowym filtrem w najbliższej przyszłości.
—kat—

