
Zdarza się, że o inwestorach giełdowych jako zbiorowości mówi się, że ich zachowanie jest niestabilne emocjonalnie. Potrafią w ciągu zaledwie paru chwil przejść z manii do depresji. W krótkim czasie potrafimy być w euforii zakupów, bo oto pojawia się najlepsza okazja naszego życia, a za moment snuć wizje największej bessy i załamania, które czyha za rogiem.
Kto z nas nie ma za sobą następującego doświadczenia. Posiadamy akcje (lub dowolny inny instrument), które już od jakiegoś czasu spadają. Najgorszy stan mamy już za sobą. Już nawet zaakceptowaliśmy to, że jesteśmy na minusie kilkadziesiąt procent. Ponieważ to zaakceptowaliśmy, to wmawiamy sobie, że właściwie teraz to już warto wyłącznie czekać. Kiedyś przecież musi odbić.
Tu gracze na rynkach akcji mają pewien bonus – nikt nie wezwie ich do uzupełnienia depozytu, ani nie zamknie pozycji tak jak ma to miejsce w przypadku wielu instrumentów pochodnych. Miesiącami można trwać ze stratą, jak w niezbyt udanym małżeństwie. Przychodzi jednak dzień, gdy spadki zaczynają przyspieszać. W głowie znów pojawia się wizja tego, że co prawda 50 procent straty to dużo, ale mniej niż 60, 70 lub więcej. A jeśli mamy sesję, która później będzie nazwana w mediach „krwawą”, to nie możemy się dziwić temu, że zaczynamy pękać. Chcemy mieć wszystko za sobą. Składamy zlecenie sprzedaży, żeby tylko to zakończyć. Być może po każdej cenie, żeby już nie polować na coraz szybciej zmieniające się poziomy. Zlecenie zostaje zrealizowane. Ale cóż to? Niedługo po tym zdarzeniu, rynek zaczyna szaleńczo kierować się w drugą stronę. Jak to mawiają niektórzy, ktoś przestawił wajchę. Tempo wzrostów dorównuje, nie tak dawnej skali spadków. A na koniec sesji kursy są bądź w pobliżu, bądź powyżej otwarcia. My jesteśmy ogłupiali. Liczymy, ile mogliśmy uratować, gdybyśmy jednak nie sprzedali. Każde 10 groszy, każda złotówka zdaje się mieć wartość tysiąckrotnie większą, niż faktycznie, bo w tym wszystkim przebija się jedna myśl – ktoś zrobił z nas głupka.
Gdy spojrzymy na wykres widzimy później któryś z takich kształtów:
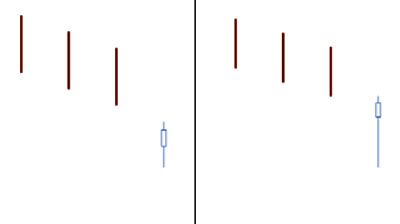
Źródło: „Leksykon formacji świecowych”, J. Lempart, G. Zalewski
Z różnego rodzaju modyfikacjami. Kluczowe jest jednak to, że dolny „cień jest zwykle bardzo długi. Z jednej chwili z depresji wyprzedaży, inwestorzy przeszli do euforii zakupów. W 1958 roku Klaus Conrad, niemiecki psychiatra w pracy dotyczącej schozofrenii po raz pierwszy użył terminu apofenia. Chodziło o charakterystykę jednego z zaburzeń w psychozach polegające na rozpoznawaniu różnego rodzaju ważnych kształtów w miejscach, gdzie faktycznie nic się nie ma. Michael Shermer (autor między innymi wydanej po polsku książki „Rynkowy umysł” (https://blogi.bossa.pl/2009/04/22/nowosci-ksiazkowe-raz-jeszcze/) wprowadził pojęcie „patternicity”. Po polsku moglibyśmy z tego zrobić na przykład „formacjozę”. W szumie i chaosie zaczynamy zauważać znaczące kształty.
Można się zastanowić na ile analiza techniczna, a właściwie część analityków technicznych cierpi na jakiś rodzaj „formacjozy” i zauważa wszędzie istotne kształty. Czy faktycznie pewne formacje istnieją, czy tylko na takie zwróciliśmy uwagę. Ważną częścią analizy technicznej jest próba wyjaśnienia zachowań zbiorowości, które kryją się za niektórymi kształtami na wykresach. Właśnie w taki sposób jak spróbowałem to pokazać w pierwszej części tekstu. Ale sceptyk może się zastanowić, czy tego rodzaju wydarzenia nie następują znacznie częściej, a my zwracamy uwagę tylko na te wyjątkowo spektakularne? Podobnie jak w górach, same góry nie zwracają naszej uwagi, poza jakimś wyjątkowo odróżniającym się szczytem. Kształtem, rozmiarem, usytuowaniem. Mimo, że wszystkie dookoła są piękne i dostojne, to większość i tak podziwia ten jeden i na jego tle się fotografuje. Nie ma w tym nic dziwnego. Tacy jesteśmy.
Na wykresach pewne rzeczy widoczne stają się ewidentnie „po fakcie”. Gdy jesteśmy nie tylko obserwatorami, ale również uczestnikami wydarzeń nasza ocena rzeczywistości może zmieniać się co chwilę. Wtedy na to co widzimy wpływa również to co posiadamy – czy zamierzamy kupować, czy sprzedawać, czy mamy na danej pozycji stratę, czy już zysk. Jak zgrabnie napisał to Peter Brandt „Głupotą jest zakładać, że wykresy dostarczają bestronnej informacji pozwalającej zrozumieć zachowania cen. Nastawienie i przekonania tradera są zawsze wbudowane w jego własną analizę wykresów”. („Dziennik profesjonalnego gracza giełdowego”). Brandt jest jednym z tych autorów, którzy szczerze pokazują, że to co widzimy na wykresie w momencie podejmowania decyzji jest potwornie niejednoznaczne. W odróżnieniu od tych wszystkich, którzy mówią „tu było oczywiste, że jest kształt wrony”.
W niedawnym swoim tekście „Sesja kończąca spadki” (https://blogi.bossa.pl/2015/12/08/sesja-konczaca-spadki/) Tomek Symonowicz próbował rozprawić się nieco z tym problemem. Po wyjątkowo spektakularnej sesji, w wyniku której na wykresie indeksu (i wielu spółek) pojawił się kształt będący często (a może czasami) zapowiedzią zmiany trendu. W „Leksykonie formacji świecowych” formacja ta, to albo młot, albo wędka. Ich kształt jest podobny, przy czym w drugim wypadku dolny cień jest o wiele dłuższy. Tomek sprawdził wykresy „ręcznie”. Oceniał, kiedy pojawił się młot i sprawdzał, kiedy się jak zakończył. Wiemy, że ta metoda jest wyjątkowo subiektywna. Jak go znam, mógłby pokazać kilka, a może kilkanaście sytuacji, gdy uznał, że jednak nie zaliczy tego do formacji odwrócenia. W tym momencie nieco bardziej obiektywny jest automat. Jeśli tylko zdefiniujemy mu warunki, jak ma wyglądać formacja młota, czy wędki, nie będzie się zastanawiał, czy może w tym konkretnym wypadku wygląda on jednak nie do końca, tak jak chcieliśmy. I wyniki takiego podejścia widać w statystykach. Jerzy Lempart przygotowując statystyki do Leksykonu formacji świecowych zbadał częstość występowania formacji od 2000 do 2012 roku. W przypadku indeksu WIG20 formacja „młota” pojawiła się 240 razy, zaś „wędki” 253 razy. Ale… jeśli spojrzymy na dane dotyczące kontraktów na ten sam indeks, to liczba wystąpień drastycznie spadała (odpowiednio 71 i 83 wystąpienia). No dobrze, a jak w takim razie wyglądała skuteczność obu tych formacji, a właściwie jednego rodzaju kształtu. W ciągu kolejnych 4-10 sesji ich charakter, jako formacji zmieniającej trend potwierdził się w ponad 50 procentach przypadków. Ale, z tych statystyk nie wynika, czy w krótkim czasie znów nie nastąpił powrót poniżej cen wyznaczonych formacją. Wiemy tylko o reakcji w ciągu pierwszych 2 tygodniach.
Oczywiście patrząc praktycznie – można uznać, że ponad 50 procentowa szansa jest wystarczająca, żeby zagrać na odbicie trendu. Ale nie oznacza to, żebyśmy arbitralnie stwierdzili, że młot/wędka zawsze doprowadzi do zmiany trendu.
A o tym, że praktyka odbiega czasem od teorii i że rzeczywistość potrafi zaskoczyć ogromnie, świadczy historia autora tej przydługiej notki. 4 grudnia, czyli w dniu opisywanym przez Tomka Symonowicza, na wykresie jednej ze spółek powstał piękny, podręcznikowy młot. Duża rozpiętość, spadki wcześniejsze trwają już ponad miesiąc. To wszystko poparte dużymi obrotami. Miałem akurat krótką pozycję i żałowałem, że nie zamknąłem jej w ciągu sesji. Właśnie ze względu na dynamiczne odbicie na zakończenie sesji. Więc długo nie czekając, następnego dnia na otwarciu obserwowałem chwilę rynek (akcje otworzyły się nieco wyżej i zaczęły leciutko rosnąc) i … pożegnałem się z krótką pozycją. Na koniec sesji ceny były na poziomie dolnego ograniczenia formacji młota z poprzedniego dna, czyli jakieś 5 procent niżej. Przez dwa kolejne dni spadek odebrał jeszcze jakieś 10 procent wartości. Miałem więc sytuację, o której zwykłem mówić, że nasze najlepsze transakcje, to te w których nie uczestniczymy. Ot brutalna rzeczywistość. A młot na ty wykresie?
Jaki młot? W ogóle go nie widać.



