Miedź jest jednym z tych surowców, na którego cenę inwestorzy na GPW spoglądają właściwie każdego dnia. Zwyczajnie zmuszają nas do tego waga KGHM w indeksach warszawskiego rynku i czytelna korelacja pomiędzy ceną akcji KGHM i ceną miedzi.
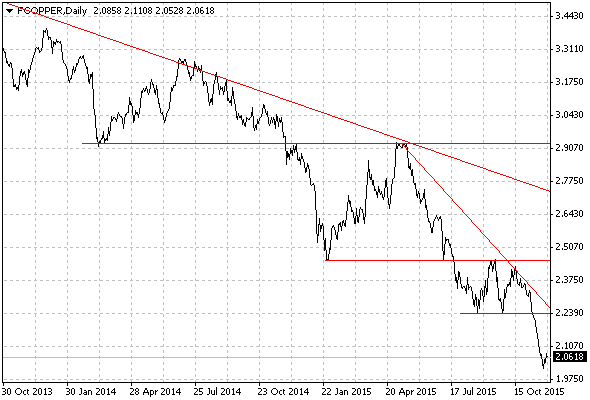
Bieżący rok na rynku miedzi jest – z braku lepszego słowa – zły. Cena nowojorskiego kontraktu, na którym oparty jest nasz CFD na platformie BossaFx i którego wykres widzimy poniżej, notuje blisko 27-procentową stratę od początku roku i około 30-procentową stratę w skali 12 miesięcy. Wykres pokazuje, iż w tym czasie cena metalu poruszała się w czytelnej tendencji spadkowej, którą przerywały korekty i konsolidacje, ale rynek zawsze wracał do trendu. W listopadzie cena spadła do psychologicznej bariery 2 dolarów za funt i znów pojawiła się fala spekulacji, o końcu trendu i odbiciu. Impulsem do tych myśli są doniesienia o ograniczeniu wydobycia przez wielkich producentów oraz nadzieje na pierwszy od lat potencjalny deficyt na rynku miedzi w roku 2016. Pochodną są spekulacje, iż cenę surowca czeka wzrost do 2,50 dolara za funt.
Nikt na rynku nie ma wątpliwości, iż za przeceną surowca stoi mieszanka czynników w postaci mocnego dolara, zadyszki w chińskim przemyśle i wreszcie zwyczajnej utraty zainteresowania inwestorów surowcami po bańce spekulacyjnej z końca poprzedniej dekady. W ceń odeszły również znane z przeszłości powiedzenia, iż miedź ma doktorat z ekonomii i doskonale przewiduje kondycję globalnej gospodarki. Gdyby tak było, to spadek miedzi o 30 procent w skali roku i faktycznie osunięcie się sześcioletnie minima byłyby sygnałem, iż globalna gospodarka znajduje się w jakiejś czarnej dziurze i zmierza do nowego kryzysu, którego nikt dziś raczej nie przewiduje. Znacznie prostszym wytłumaczeniem spadków cen na rynku surowca, jest to, iż Doktor Miedź utraciła swojej talenty prognostyczne.