
Na ile wzrosty giełdowych indeksów są powiązane z rozwojem gospodarek mierzonym za pomocą PKB?
Na ten problem w przypadku Chin zwrócił ostatnio uwagę w tym wpisie Trystero. Wracam do tego ponieważ mniej więcej w tym samym czasie dotarłem przypadkiem do nieco szerszej perspektywy dla tego zagadnienia, którą z pozycji statystycznych pokazuje Jay Ritter w studium „Economic growth and equity returns” („Wzrost gospodarczy i zwroty cen akcji”). Praca wprawdzie powstała w 2004 r., ale mamy przynajmniej okazję sprawdzić jej wyniki na żywym rynku za ostatni okres.
Punktem wyjścia jest przekonanie wielu inwestorów, analityków i ekonomistów, że odczyty lepszych wyników gospodarki są pomocne w prognozowaniu wyższych stóp zwrotu z akcji giełdowych. Żeby nie przynudzać za długo, skróćmy historię: dane zebrane z ponad 100 lat nie potwierdzają żadnych zależności między stopami zwrotu z akcji a wzrostem gospodarki mierzonej PKB. Pokazuje to poniższy diagram wyciągnięty z w/w pracy:
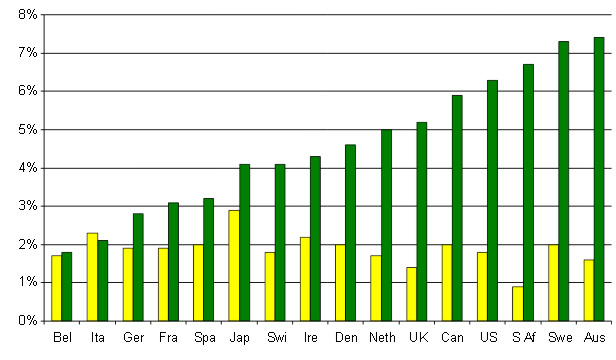
Rys. 1 Realny zwrot z akcji (zielone słupki) w relacji do realnego PKB per capita (żółte słupki) za lata 1900-2002. Źródło: „Economic growth and equity returns”
Zwrot realny z akcji w tym wypadku oznacza sumę wzrostów kursów akcji spółek oraz dywidend przez nie wypłacanych. Trzyliterowe skróty nazw państw są łatwe do odszyfrowania jak mniemam i jak się okazuje to wcale nie USA (US) przodują w tych statystykach. Wyraźnie widać również, że wyższy wzrost gospodarczy nie przekłada się na na wyższe profity z posiadania spółek giełdowych, wręcz przeciwnie.
Dla tych 16 krajów współczynnik korelacji wynosi wg autora (-) 0,37 a więc to delikatnie odwrotna proporcjonalność definiuje to zjawisko.
W krótszych okresach wygląda to nieco lepiej lecz nadal bez możliwości użycia PKB jako wskaźnika do przyszłej, optymalnej alokacji kapitału:
W latach 1970-2002 dla 19 krajów (dodano do obliczeń dane Austrii, Norwegii i Singapuru) korelacja wzrosła do (-) 0,08.
Natomiast dla 13 krajów rozwijających się (emerging markets) za lata 1988 – 2002 korelacja sięga 0,02 (nie ma niestety tym koszyku Polski, Chin czy Rosji). Niemniej jednak jeśli takie tendencje to norma wobec tego nie spodziewajmy się, że skok gospodarczy Polski przełoży się na lukratywne dochody z udziału w giełdzie. Po wtóre, i to mały głosik w dyskusji zysków OFE kontra ZUS, dynamika dochodów z akcji może znacznie przekraczać tę pochodzącą ze wzrostów PKB.
Negatywną korelację wyżej wskazaną autor tłumaczy przede wszystkim stopą dywidendy – zarówno jej relacją do wysokich cen akcji jak i korporacyjnym zabiegom by zyski wytransferować na szereg innych pozadywidendowych sposobów.
Skoro przyszłe wzrosty gospodarki są bez znaczenia dla przyszłych stóp zwrotu z akcji to co ma znaczenie? Autor odpowiada: po prostu stopa zysku firm (ang. earnings yield). W momencie pisania pracy wynosiła ona 4,5% i na tyle właśnie można się było spodziewać zwrotów z akcji w przyszłości wg tej teorii (i poniżej 6,3% stopy zwrotu za lata 1900-2002).
Co ujemna stopa korelacji między PKB a zwrotami z giełdy oznacza dla akcjonariuszy? Przede wszystkim, że nie dostają solidnej premii za wzrost gospodarczy. Na przykład 50 lat boomu azjatyckich tygrysow, jak i innych emerging markets potem, wziął się bowiem nie z inwestycji firm giełdowych (a więc brak stosownej nagrody dla akcjonariuszy) lecz z rosnących oszczędności i wykorzystania siły roboczej w całej gospodarce.
Największy wkład w dynamikę rozwoju gospodarczego krajów rozwiniętych wnoszą natomiast innowacje (kiedyś kolej czy stal, ostatnio nowe technologie) natomiast beneficjentami rozwoju są przede wszystkim konsumenci i ich coraz wyższa stopa życia a nie posiadacze kapitałów/akcji (poza tymi zainwestowanymi w aktualne innowacje).
W tym świetle i w sytuacji Chin nie ma znaczenia dla prognoz przyszłych stóp zwrotu z rynku akcyjnego czy rozwój mierzony PKB wynosi 5% czy 15%.
—kat—



