Na rynku predykcyjnym Polymarket ponad połowę wszystkich zysków wypracowało 0,03% wszystkich portfeli, czyli około 765 rachunków na 2,5 mln portfeli.
Jak spisał się medianowy portfel? Handel na rynku wygenerował w nim 2 dolary straty.
Grupa badaczy w pracy Who Wins and Who Loses in Prediction Markets? Evidence from Polymarket przeanalizowała zachowanie portfeli użytkowników rynku predykcyjnego Polymarket w okresie od listopada 2022 do marca 2026.
Zbadali niemal 2,5 mln rachunków i prawie 600 mln transakcji, które wygenerowały ponad 67 mld USD obrotu.
Medianowy portfel – użytkownik może mieć kilka portfeli – przeprowadził 28 transakcji o łącznej wartości około 2350 USD. Przeciętny portfel to niemal 500 transakcji i prawie 55 000 USD łącznego obrotu.
Polymarket urósł razem ze sportem
Autorzy pokazują, że Polymarket ma za sobą okres dynamicznego rozwoju. Jeszcze na początku 2024 roku rynek ściągał 1000 nowych użytkowników miesięcznie, a miesięczny obrót wynosił około 1 miliona USD.
W listopadzie 2024 – miesiącu wyborczym w USA – liczba użytkowników wzrosła o 100 000. Powstał efekt kuli śnieżnej. W marcu 2026 obroty przekroczyły 10 miliardów, a na rynek wkroczyło 200 000 nowych graczy.
Ten wzrost to efekt częściowego przekształcenia się Polymarket w zdecentralizowanego bukmachera typu gracz kontra gracz. W badanym okresie sport stanowił 38% całego obrotu na rynku i ponad połowę wszystkich rynków platformy.
Warto zauważyć, że polskie prawo traktuje Polymarket jako platformę hazardową bez polskiego zezwolenia. Domena polymarket.com figuruje od 8 stycznia 2025 roku w rejestrze zakazanych domen Ministerstwa Finansów, a udział w zakładach za jej pośrednictwem z Polski jest nielegalny.
Rynek na Polymarket to notowania konkretnego wydarzenia – na przykład tego, czy Donald Trump wygra wybory – na którym inwestorzy i gracze kupują i sprzedają kontrakty w widełkach od 0 do 1 dolara. Cenę kontraktu można interpretować jako rynkową „wycenę szans”, że wydarzenie będzie miało miejsce.
Jeśli wydarzenie nastąpi, to kontrakt rozliczany jest po 1 USD. Jeśli się nie wydarzy, jego wartość rozliczeniowa wynosi zero.
Polymarket jest więc podręcznikowym przykładem rynku o sumie zerowej, w którym gracze rywalizują z innymi graczami w „konkursie o jak najlepsze prognozowanie przyszłości”. Łączna suma zysków i strat to 1,1 mld USD po każdej stronie.
Wyniki analizy 2,5 mln realnych portfeli z historią wszystkich prawie 600 milionów transakcji pokazują, jak wygląda rozkład wygranych i przegranych na takich rynkach. Mogą także rzucić światło na to, co pomaga, a co przeszkadza na takich rynkach wygrywać.
Jak więc wyglądały wyniki konkursu o prognozowanie przyszłości i jak podzielono w nim nagrody?
Rynek trafia, gracze przegrywają
Około 31% portfeli zanotowało zysk w badanym okresie. Około 69% rachunków zanotowało stratę. Wyniki obejmują skumulowaną historię 2,5 mln portfeli, także tych, które stały się nieaktywne.
Tak wyglądały indywidualnie wyniki konkursu o przewidywanie przyszłości na rynku, który jako całość okazał się całkiem efektywny.
Rynek był dobrze skalibrowany już od miesiąca przed rozliczeniem kontraktów. Co to znaczy? Gdy rynek „wyceniał szanse” na zdarzenie się czegoś na 40%, to wydarzenia rzeczywiście miały miejsce w około 40% przypadków.
Mediana zysków i strat (PnL) to -2 dolary.
Więcej niż 250 USD zarobiło w czasie 3,5-letniego okresu badania około 5%. Podobna liczba rachunków straciła więcej niż 920 USD.
Na lewej i prawej stronie rozkładu znajdziemy ekstremalne wartości: najgorszy portfel stracił 10 mln USD, a najlepszy portfel zyskał 22 mln USD.
Tak więc indywidualne straty i zyski zdecydowanej części uczestników nie miały większego znaczenia. Ekonomicznie istotne rzeczy dotyczyły relatywnie niewielkiej liczby portfeli.
Zyski dla nielicznych
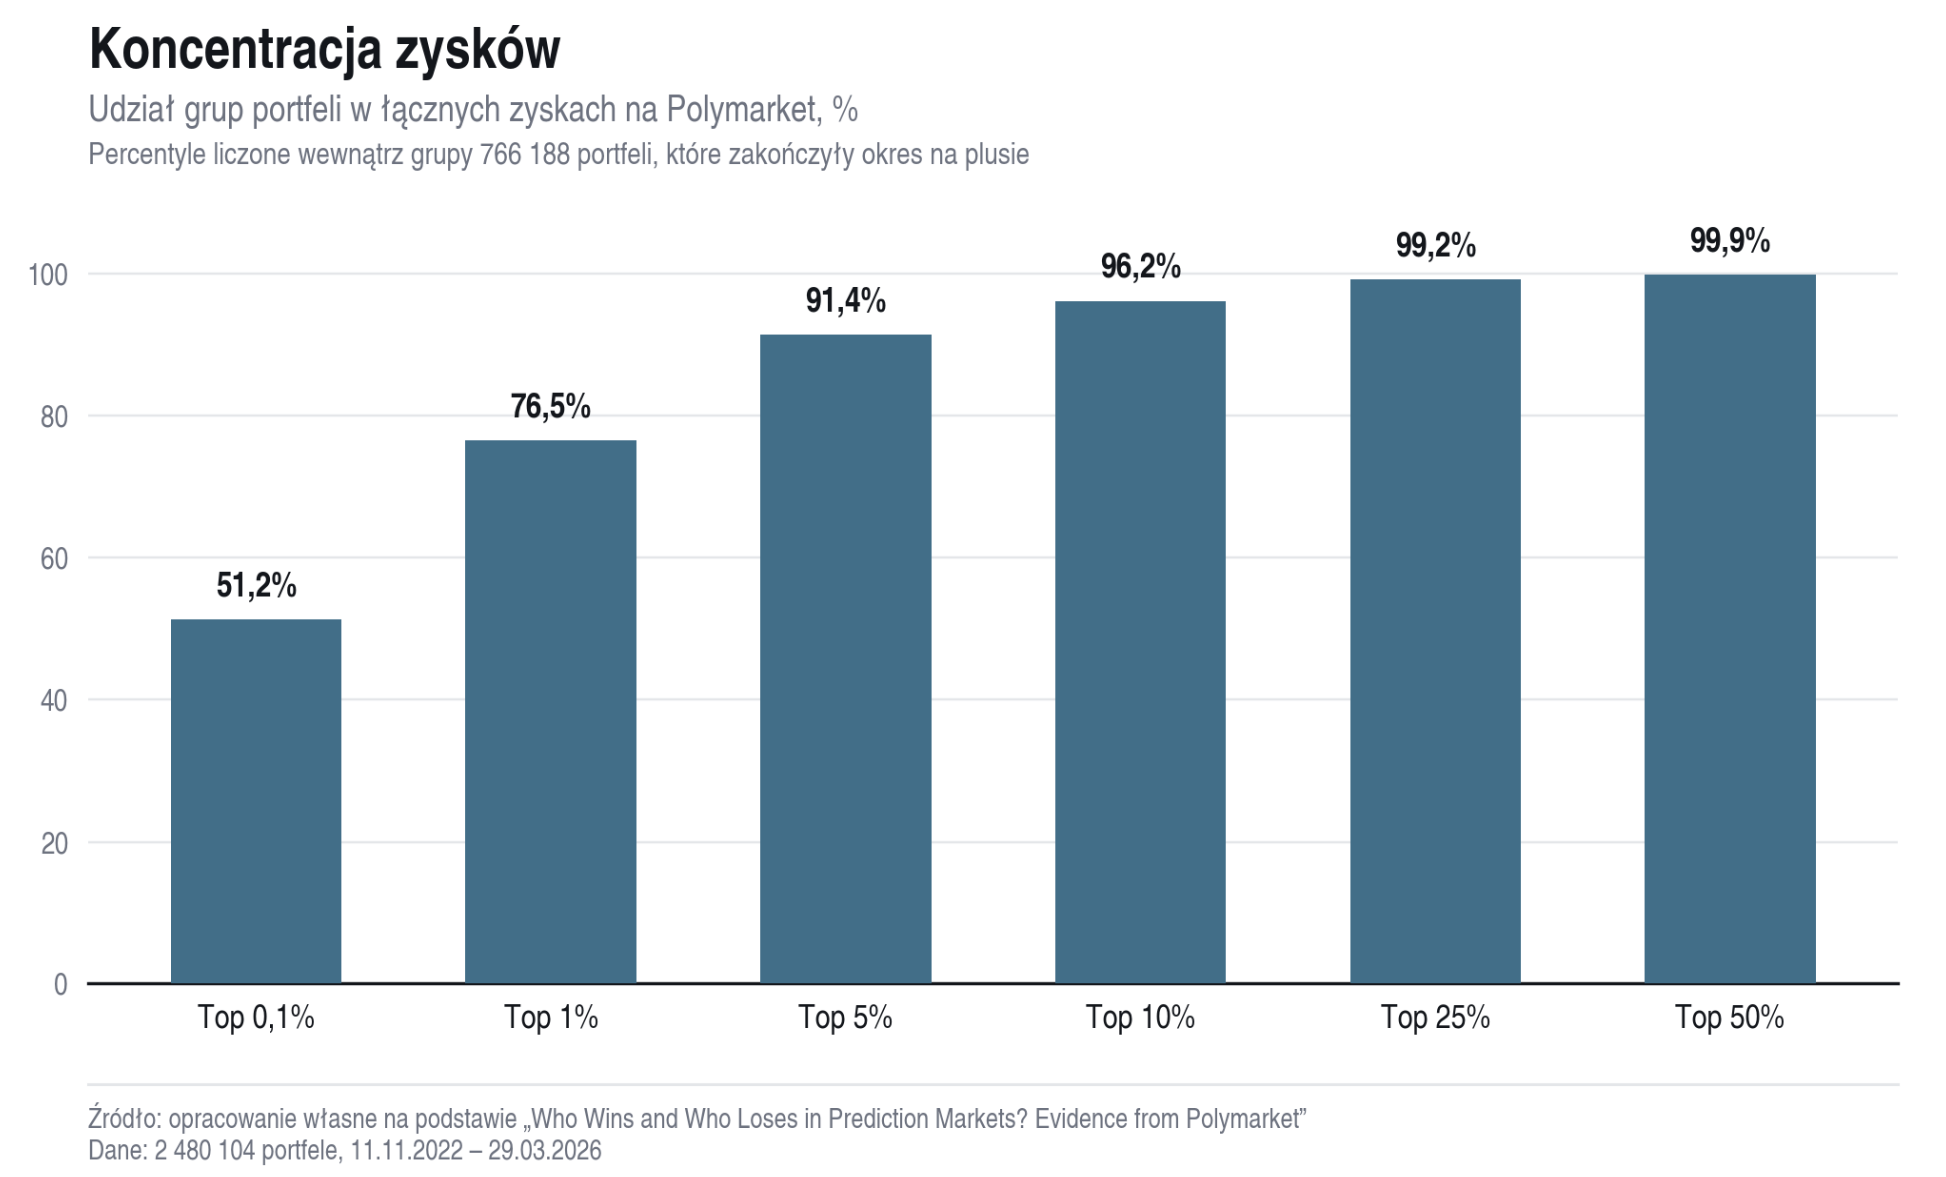
Około 0,1% zyskownych portfeli, a więc 0,03% wszystkich portfeli, zgarnęło ponad połowę wszystkich zysków z okresu 3,5 lat. Top 1% zyskownych portfeli odpowiadał za ¾ wszystkich zysków.
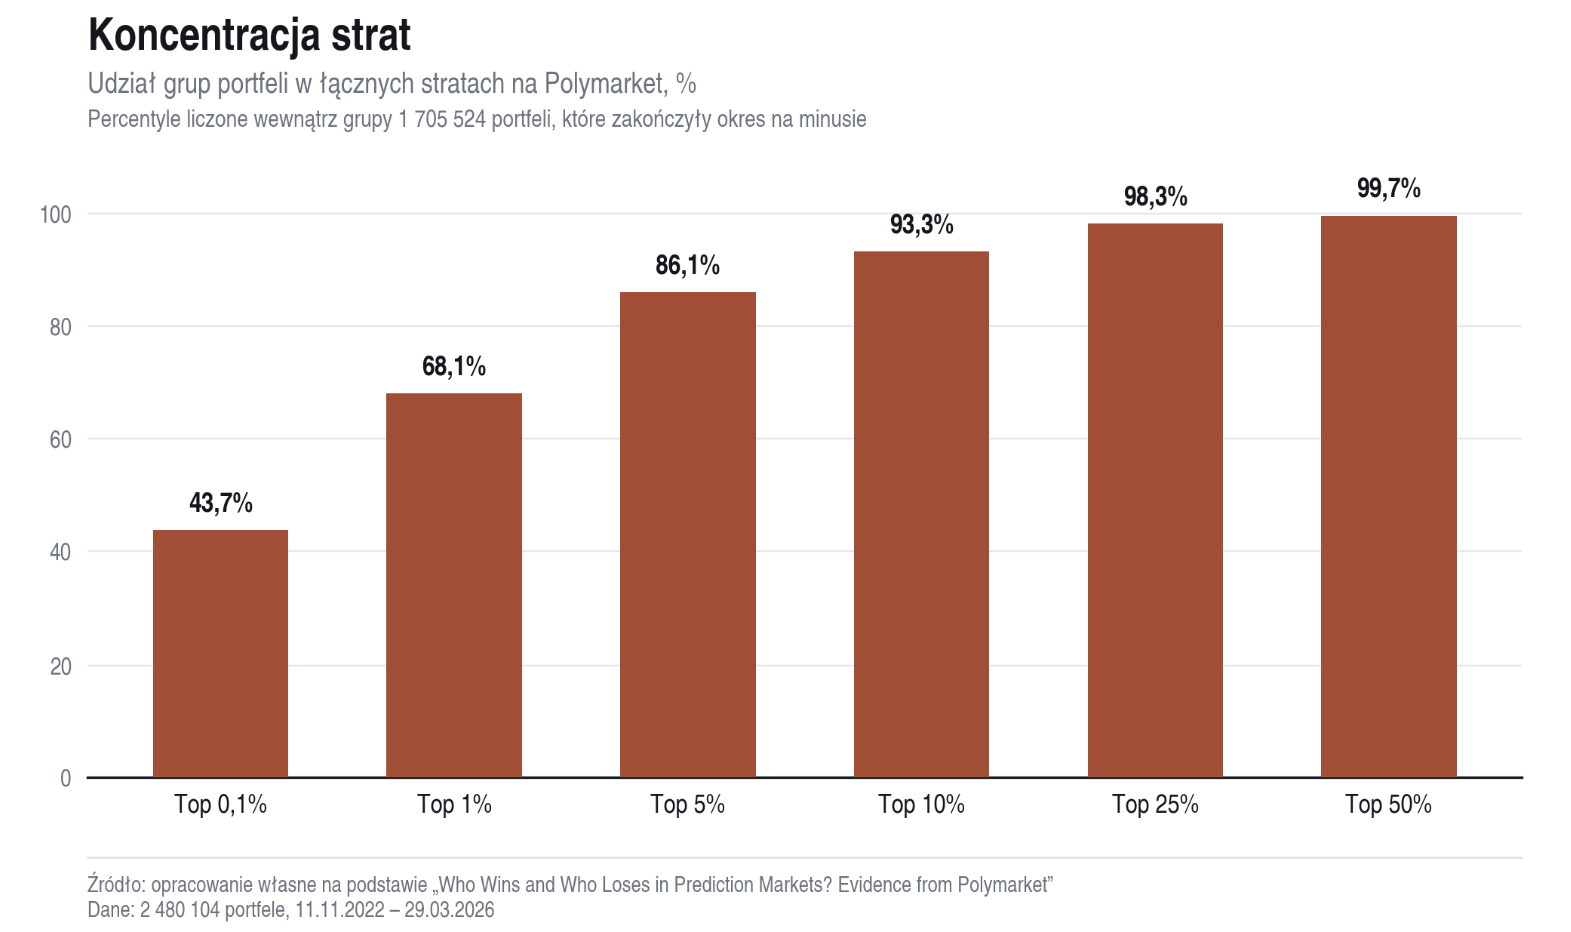
Straty były nieco mniej skoncentrowane. Top 0,1% stratnych portfeli wygenerowało 43,7% wszystkich strat, a top 1% około 2/3 wszystkich strat.
Polymarket był grą o sumie zerowej. Autorzy badania podkreślają, że każdy dolar zarobiony przez jednego gracza był dolarem straconym przez innego gracza.
Dotyczy to także spreadu, czyli różnicy pomiędzy ofertą kupna a ofertą sprzedaży, który dla części uczestników był ekstra zyskiem, a dla innych ekstra kosztem. W zależności od tego, czy tworzyli ten spread – ich zlecenie czekało na transakcję – czy go brali – ich zlecenie realizowało już „wiszące w arkuszu” zlecenie.
Usunięcie nawet minimalnego kosztu spreadu przeniosłoby około 1/5 tracących portfeli na „zieloną stronę”. Koszty transakcyjne mają znaczenie nawet na rynku, który na większości rynków nie pobierał prowizji.
Czy zyskowność portfeli jest trwała? Oceńcie sami.
W grupie portfeli zarabiających w danym miesiącu od 100 do 1000 USD, wśród portfeli, które nadal handlowały, prawdopodobieństwo, że kolejny miesiąc okaże się zyskowny, wynosi 50%.
W grupie portfeli z ekstremalnie wysokim zyskiem w miesiącu – powyżej 50 000 USD – wśród tych, które nadal handlowały, szansa na dodatni wynik w kolejnym miesiącu wynosi nieco ponad 60%. Jednocześnie aż 18% portfeli z tej grupy osiąga w następnym miesiącu ekstremalnie wysoką stratę – ponad 50 tysięcy USD.
Warto podkreślić, że badanie trwałości wyników – zysków i strat – jest trudne, bo okres aktywności portfeli na platformie nie jest długi. Aż 2/3 portfeli po 6 miesiącach nie jest już aktywnych. Dotyczy to także połowy bardzo zyskownych portfeli.
Czy badacze znaleźli jakieś cechy, które odróżniają wygrane portfele od przegranych portfeli? Czy ekstremalnie zyskowne portfele mają jakiś sposób na zarabianie? Czy można poćwiczyć prognozowanie przyszłości?
Postaram się odpowiedzieć na te pytania w kolejnym tekście.

Niezależnie, DM BOŚ S.A. zwraca uwagę, że inwestowanie w instrumenty finansowe wiąże się z ryzykiem utraty części lub całości zainwestowanych środków. Podjęcie decyzji inwestycyjnej powinno nastąpić po pełnym zrozumieniu potencjalnych ryzyk i korzyści związanych z danym instrumentem finansowym oraz rodzajem transakcji. Indywidualna stopa zwrotu klienta nie jest tożsama z wynikiem inwestycyjnym danego instrumentu finansowego i jest uzależniona od dnia nabycia i sprzedaży konkretnego instrumentu finansowego oraz od poziomu pobranych opłat i poniesionych kosztów. Opodatkowanie dochodów z inwestycji zależy od indywidualnej sytuacji każdego klienta i może ulec zmianie w przyszłości. W przypadku gdy materiał zawiera wyniki osiągnięte w przeszłości, to nie należy ich traktować jako pewnego wskaźnika na przyszłość. W przypadku gdy materiał zawiera wzmiankę lub odniesienie do symulacji wyników osiągniętych w przeszłości, to nie należy ich traktować jako pewnego wskaźnika przyszłych wyników. Więcej informacji o instrumentach finansowych i ryzyku z nimi związanym znajduje się w serwisie bossa.pl w części MIFID: Materiały informacyjne MiFID -> Ogólny opis istoty instrumentów finansowych oraz ryzyka związanego z inwestowaniem w instrumenty finansowe.