
Niecały rok temu podzieliłem się na Blogach Bossy pomysłem na wykorzystanie wzmożonej aktywności w dziedzinie przejmowania spółek notowanych na warszawskiej giełdzie.
Idea opierała się na kupowaniu spółek, na które ogłoszono wezwanie: w oczekiwaniu na podniesienie ceny w wezwaniu wskutek nacisków dotychczasowych akcjonariuszy albo na kontrwezwanie z wyższą ceną. Cena wezwania stanowiła w tym wypadku swego rodzaju barierę zabezpieczającą strategię choć warto pamiętać, że nie jest to bariera nienaruszalna. Ewentualne zyski miały wynikać albo ze zdolności negocjacyjnych dotychczasowych akcjonariuszy albo z determinacji kupującego do przejęcia kontroli nad spółką.
Sprawdziłem czy taka strategia przyniosłaby zyski w latach 2013-2016. Okazało się, że choć jedynie w trzech wypadkach na 46 wezwań, które przeszły filtry podniesiono cenę to wystarczyło to by przeciętna pozycja przyniosła 3,9% zysku (po uwzględnieniu prowizji*). Ten wynik może się wydawać słaby ale należy pamiętać, że w całym okresie objętym badaniem WIG zyskał zaledwie 6% a pozycje w strategii utrzymywane były przez około 2 miesięcy.
Dziś sprawdziłem jak strategia spisywała się od publikacji tekstu na Blogach Bossy. Używałem tych samych filtrów co poprzednio: odrzuciłem wezwania techniczne i w ramach skupu akcji własnych (wzywający musiał kupować przynajmniej 20% akcji spółki w celu kontrolowania po wezwaniu przynajmniej 33% akcji spółki). Uwzględniłem 0,25% prowizji. Wziąłem pod uwagę spółki już wycofane z GPW. Założyłem kupowanie akcji na pierwszej sesji po wezwaniu** oraz sprzedawanie na dwie sesje przed końcem wezwania***. Tak skonstruowane filtry przeszło w ostatnim roku 18 wezwań. W połowie z tych wezwań podniesiono ceny, z czego w pięciu istotnie: o więcej niż 10%.
Jednak poprzednie badanie miało jeszcze jeden warunek: otwarcie pozycji było możliwe tylko po cenie przynajmniej o pół procenta niższej niż cena wezwania. Ten warunek wykluczył połowę z 18 wezwań, w tym najbardziej spektakularne wezwania z ostatnich miesięcy: na Graal, AmRest i Kredyt Inkaso. Mimo tego przeciętna pozycja przyniosłaby około 3,3%. Po wprowadzeniu zasady, że akcje sprzedaje się w wezwaniu jeśli na dwie sesje przed jego końcem cena na rynku jest niższa niż cena wezwania przeciętny zysk z pozycji wzrósł do 5,1%.
Można oczywiście spróbować zliberalizować warunek ceny otwarcia pozycji. Należy jednak pamiętać o ryzyku torturowania danych oraz o ryzyku rezygnacji z głównej idei strategii czyli ochrony w postaci ceny wezwania. Poniższy wykres pokazuje wyniki strategii przy warunku ceny otwarcia pozycji nie wyższej niż 1% powyżej ceny wezwania (zwiększyło to ilość pozycji z 9 do 11). Przeciętna pozycja w tej strategii przynosiła 4,8% zysku (6,8% przy uwzględnieniu możliwości sprzedaży w wezwaniu).
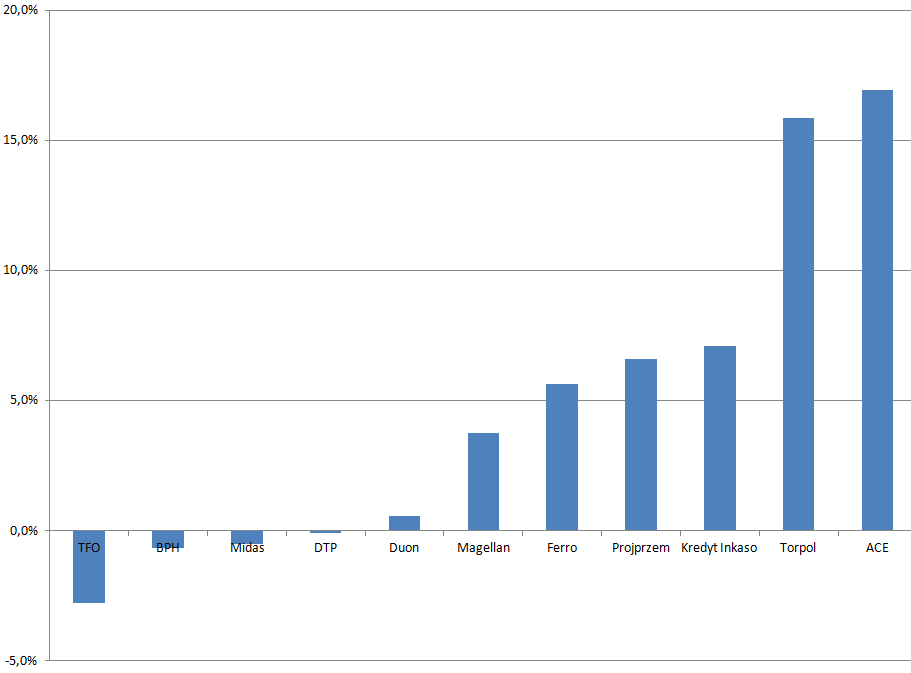
Tak więc polscy inwestorzy mogą traktować wezwania jako fundament sensownej strategii inwestycyjnej tym bardziej, że sprzyjające wezwaniom warunki, czyli marginalizacja rynku akcyjnego w Polsce, moim zdaniem nasiliły się w ostatnim roku. Z całą pewnością pomocna mogłaby się okazać analiza jakościowa uwzględniająca strukturę akcjonariatu: na rynku panuje na przykład przekonanie, że silna obecność inwestorów instytucjonalnych zwiększa szanse na podniesienie ceny w wezwaniu****. Z drugiej strony należy zauważyć, że wzrost popularności wezwań i przypadków podnoszenia w nich ceny nie umknął uwadze mediów biznesowych i inwestorów. Może więc wzrosnąć liczba inwestorów próbująca wykorzystać ten fragment rynku.
* A także po odrzucenie przypadku jednej spółki zawyżającej wynik. Spółki związanej ze znanym na GPW inwestorem
** Część wezwań ogłoszono w trakcie sesji co stworzyło potencjalną możliwość wcześniejszego kupna akcji przez inwestorów na bieżąco śledzących notowania
*** Słabością tej analizy jest natomiast pominięcie problemu niskiej płynności na wielu analizowanych spółek. Mimo faktu, że obroty rosną tuż po ogłoszeniu wezwania
**** O informacjach o determinacji kupującego nie wspominam bo ta wiedza jest poza zasięgiem przeciętnych inwestorów


