
Jeszcze jedna ze strategii jednodniowych na kontrakty terminowe, którą dodaję jako bonus.
Konkurs strategii nie przyniósł rozstrzygnięć ku mojemu rozczarowaniu. Po statystykach odsłon widzę, że wejść na wpis konkursowy było dużo ponad średnią, jednak nie wyłoniliśmy zwycięzcy. Domyślam się, że budowniczych systemów transakcyjnych nam wśród Czytelników nie brakuje, zadecydowały inne względy 🙂
Żeby pokazać, że tego rodzaju strategie można układać w nieskończoność, dodaję jeszcze jedną z mojego zbioru.
Wykorzystuje ona możliwość wprowadzonego dopiero co przez BOŚ tzw. depozytu intra day. Polega on na tym dla przypomnienia, że jeśli pozycja jest zamykana tego samego dnia to DM BOŚ pobiera depozyt tylko o wielkości 50% depozytu regularnego, czyli takiego gdy pozycja jest przetrzymywana dłużej niż jedną sesję. To pozwala na grę w czasie dnia dwukrotnie większą ilością kontraktów o nowym mnożniku x20.
Ma to znaczenie ponieważ nowy kontrakt o mnożniku x20 wymaga dwukrotnie wyższego depozytu niż dopiero co wygasłe serie kontraktów o mnożniku x10. Opcja ‘intra day’ pozwala na użycie o połowę mniejszych środków, mniej więcej takich jak przy starych kontraktach x10, jednakże przy tym oferuje wyższy zysk za każdy zdobyty punkt przy niżej zatem relatywnie prowizji.
Strategię, którą nazwałem roboczo „Wybicie jednego dnia z minimum”, testuję na starej serii danych FW20 z bazy bossa.pl o mnożniku x10. Jednak do testów mnożnik powiększyłem do x20 aby pokazać teoretyczną przewagę, którą można było za pomocą wyższego mnożnika osiągnąć. Prowizja 10 PLN za otwarcie i zamknięcie. Wydatkujemy każdorazowo 10% posiadanego kapitału (jako początkowy przyjąłem 100 000 PLN), dzieląc na wielkość depozytu intra day wymaganego dla każdego pojedynczego kontraktu. Mniej więcej wyszło więc, że 1 kontrakt był otwierany na każde 15 000- 20 000 PLN kapitału.
Strategia jest jedynie teoretycznym ćwiczeniem z testowania systemów transakcyjnych, pokazuje statystyczne nieefektywności rynku i proszę nie traktować jej w żadnym razie jako moja rekomendacja jej użycia.
Reguły.
Dla otwarcia pozycji długiej muszą być spełnione następujące warunki:
1/ Sesja wczorajsza tworzy lokalne minimum 3 dniowe – minimum dnia (LOW) jest niższe od minimów z dwóch poprzedzających ją sesji.
2/ Wchodzimy na rynek zleceniem z limitem dzisiaj gdy kurs wzrośnie o 10 tików od otwarcia sesji.
3/ Pozycję bezwzględnie zamykamy na zamknięcie sesji tego samego dnia.
Pozycje krótkie otwiera się symetrycznie czyli maksimum wczoraj (HIGH) to najwyższy kurs z 3 sesji, przy spadku o 10 tików od otwarcia zajmujemy pozycję short i zamykamy ją na koniec dnia po cenie zamknięcia.
Wyniki testu:
Zysk całkowity netto: 2198,76%
Zysk średniorocznie: 20,95%
Maksymalne obsunięcie kapitału: 44,5 %
Transakcji: 1738
Trafnych: 52,7 %
Sharpe ratio: 1,32
Linia zmian kapitału:
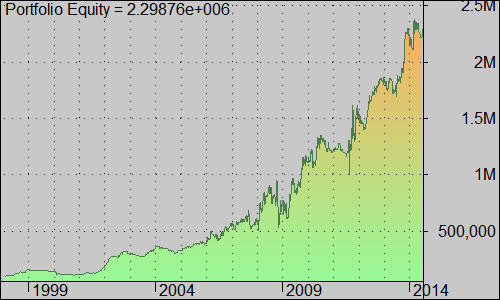
Oczywiście są to wyniki hipotetyczne, które mogą się nie powtórzyć w przyszłości.
–kat—



