

Rok 2014 na blogu chciałbym rozpocząć od przypomnienia podstawowej reguły w sektorze inwestycyjnym: oparcie badań na danych historycznych sprawia, że wiele strategii i narzędzi inwestycyjnych świetnie wygląda ale dużo gorzej spisuje się na rynku.
Myślę, że po pewnym czasie aktywnej obecności na rynku inwestorzy uświadamiają sobie, że tworzenie strategii, które dobrze wypadają w testach na danych historycznych nie jest trudne. Dużo cenniejszą umiejętnością jest zdolność do określania, która z tych strategii ma szanse sprawdzić się w czasie rzeczywistym.
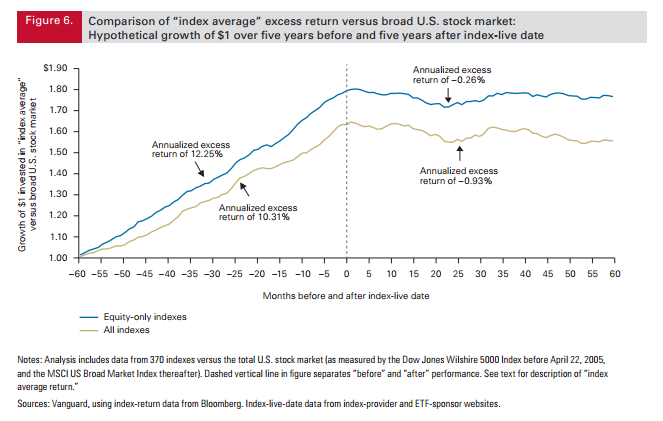
Analitycy z Vanguard Research pokazali w opracowaniu z 2012 roku na czym polega ten problem na przykładzie notowanych na giełdzie funduszy indeksowych (ETF) i indeksów, na których są oparte. ETF oparte są na syntetycznych indeksach, które w pewnym momencie są tworzone w celu reprezentowania jakiejś części rynku finansowego. Firmy tworzące indeksy często tworzą także historyczne notowania indeksów – pokazujące jak zachowywałby się indeks gdyby zastosowano metodologię tworzenia indeksu dla danych historycznych. Takie dane historyczne stworzono także dla indeksu WIG30.
Jakiś czas po utworzeniu indeksu i jego pracy w czasie w rzeczywistym tworzony jest oparty na nim na ETF. Jak pokazują dane Vanguard ten okres przejściowy jest coraz krótszy.
Analitycy Vanguard sprawdzili jak zachowywały się indeksy przed ich stworzeniem (ich pracą w czasie rzeczywistym) i po ich stworzeniu i porównali te wyniki z szerokim rynkiem akcyjnym w USA. Jak łatwo się domyśleć istnieje spora różnica w nadwyżkowych stopach zwrotu w okresie historycznym i w okresie rzeczywistym. Pokazuje to poniższy wykres:
Ten sam problem wystąpi jeśli punktem zerowym uczyni się stworzenie ETF opartych o analizowane indeksy
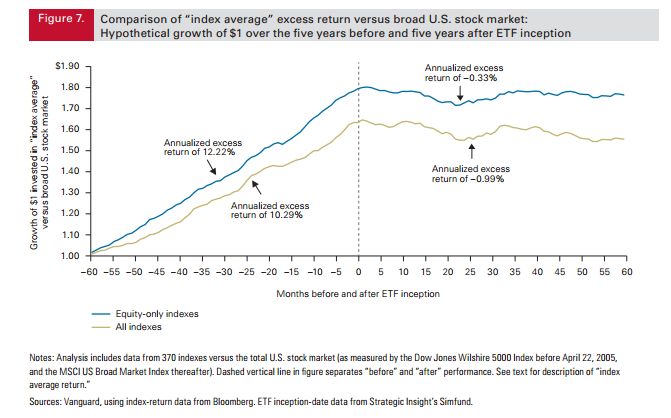
Nie dostrzegam w tych danych dowodów na zaplanowaną manipulację – po prostu z reguły tworzy się syntetyczne indeksy dla tych części rynku finansowego, które ostatnio się dobrze spisywały i w oparciu o ten indeksy tworzy się i rozprowadza ETF. Polscy inwestorzy mogą skojarzyć moment, w którym utworzono indeksy sektorowe i geograficzne: Wig Deweloperzy i WIG Ukraina. Opracowanie Vanguard pokazuje jednak podstawowy problem z danymi historycznymi na rynku finansowym.
Dokładnie ten sam problem występuje z syntetycznymi wskaźnikami rynkowymi. W listopadzie 2013 roku sporą popularnością na blogach i serwisach o profilu kryzysowo-katastroficznym cieszyło się opracowanie Johna Hussmana, w którym przekonywał, ż rynek znajduje się w fazie bańki spekulacyjnej poprzedzającej krach. Hussman, który zarządza funduszami hedge, stworzył syntetyczny wskaźnik przewartościowania, wykupienia i nadmiernego optymizmu na rynku. Poniższy wykres pokazuje sygnały wygenerowane przez ten wskaźnik:
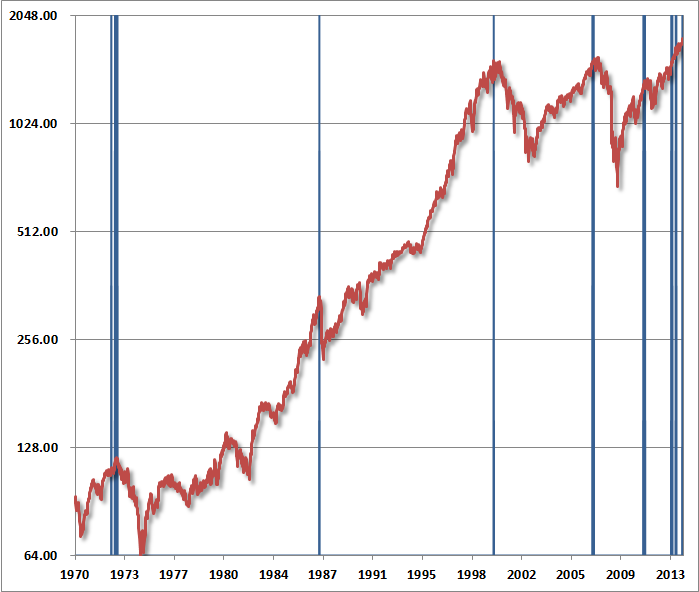
Przed latami 70. wskaźnik Hussmana wygenerował tylko jeden sygnał: w sierpniu 1929 roku. Zastanawiam się jakie jest pierwsze odczucie inwestorów, którzy patrzą na syntetyczny wskaźnik niemal idealnie rozpoznający niemal wszystkie istotne rynkowe szczyty.
Generalnie, nie mam opinii w sprawie kierunku, w którym podąży szeroki rynek. To sprawia, że do dziś nie wymyśliłem trzech sensownych prognoz w zabawie na Blogach Bossy. Nie mogę się też regularnie ogłaszać twórcą najlepszych prognoz gospodarczych w Polsce. Chciałbym więc podkreślić, że nie wiem czy Hussman ma rację czy jej nie ma. Nie mam w tym momencie nawet żadnego przeczucia w tej sprawie.
Natomiast historyczna skuteczność tego syntetycznego narzędzia wzbudza moje podejrzenie. Intuicja może mnie w tym momencie zawodzić ale takie idealne wskazywanie rynkowych szczytów wygląda zbyt dobrze by traktować je poważnie. Tym bardziej, że konstrukcja wskaźnika jest skomplikowana i bardzo podatna na optymalizację:
- wskaźnik C/Z Shillera dla S&P powyżej 18
- S&P co najmniej powyżej 7% nad roczną średnią kroczącą
- S&P co najmniej 50% powyżej czteroletniego minimum
- S&P w odstępnie mniejszym od 3% od górnej Wstęgi Bollingera na dziennym, tygodniowym i miesięcznym interwale
- dwutygodniowa średnia wskaźnika sentymentu inwestorów powyżej 52% byczości i poniżej 28% misiowatości
- rentowność 10-letnich obligacji powyżej poziomu sprzed pół roku
Zgodzicie się zapewne, że warunków jest sporo i są dosyć mocno sprecyzowane – tak jakby ktoś chciał uzyskać wskaźnik, który idealnie określi wszystkie historyczne szczyty na rynku akcyjnym.
Gdybym chciał stosować wskaźnik Hussmana to sprawdziłbym jak lekkie przesunięcie warunków wskaźnika zmieniłoby jego skuteczność – sprawdziłbym jak bardzo to narzędzie podatne jest na optymalizację. Myślę, że dla inwestorów poszukujących wskaźników do określania szczytów i dołków (market timing) to może być interesujące ćwiczenie.
Bardziej ogólną lekcję z przykładów opisanych w tekście sformułowałbym w ten sposób: zasada „zbyt dobrze wygląda na danych historycznych by działać na danych rzeczywistych” powinna skłonić inwestorów do ponownego sprawdzenia strategii, która dobrze wypada w testach na danych historycznych.



Dodaj komentarz