
W powszechnym mniemaniu ostatnie dekady na rynku finansowym, to wzrost casino kapitalizmu i rozrost władzy giełd nad gospodarką. Synonimem tej władzy jest Wall Street, która przyciągając firmy po kapitał zmienia je w maszynki do produkowania dywidend lub spekulacyjne wehikuły.
Noc cóż, fakty są jednak zupełnie inne. Okazuje się, iż ostatnie kilkanaście lat zapisze się jako okres, w którym spada ilość notowanych spółek na giełdach amerykańskich w sposób naprawdę godny zaniepokojenia. Problem jest na tyle poważny, iż w ostatnim czasie temat podjął popularny tygodnik Barron’s. Wedle wyliczeń cytowanych w linkowanym tekście (niestety tylko dla subskrybujących) w 1997 roku na amerykańskich giełdach notowanych było blisko 9000 firm. Liczba zmniejszyła się teraz do mniej niż 5000. Jak złośliwie odnotowuje Barron’s, dochodzi do takich paradoksów, iż indeks Wilshire 5000, jak sama nazwa wskazuje, mający ambicję bycia benchmarkiem obejmującym 5000 firm, ma w sobie około 3600 spółek.
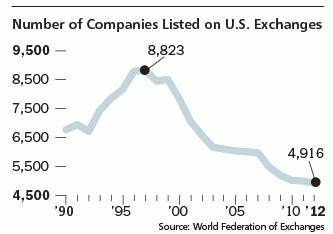
(Źródło: Barron’s)
Spoglądając na powyższy wykres trzeba zadać pytanie, co właściwie stało się z equity culture w USA, skoro na przestrzeni niespełna dwóch dekad szeroko rozumiana Wall Street skurczyła się o około 40 procent? W pierwszym odruchu odpowiedź wydaje się jasna – spółki zdają się być mniej zainteresowane upublicznianiem i rozmywaniem akcjonariatu. Oczywiście częścią procesu jest rynkowy mechanizm, który każe spółce X przejmować konkurencję lub łączyć Y i Z w większe przedsięwzięcia. Często taki krok podnosi kapitalizację mimo zmniejszenia liczby spółek notowanych na giełdach i dostępnych inwestorom na rynku wtórnym. Inną sprawą są oczywiście wyjścia z giełd po wezwaniach czy LBO, którym sprzyjają niskie wyceny w trakcie przecen.
Niestety sprawa może mieć również drugie dno, które koresponduje z serią poprzednich moich notek na blogach – rozrostem nadzoru i przesadnym zbiurokratyzowaniem całego procesu upubliczniania firm. Barron’s kończy swój tekst tezą, iż radykalny bieg do regulacji, jaki pojawił się po upadku Enrona spowodował, iż giełda stała się bardzo kosztownym dla spółek mechanizmem pozyskiwania kapitału i – zwyczajnie – mniejszych nie stać na bycie firmą notowaną na giełdzie przy obecnych wymaganiach prawnych. Łatwiej jest pozyskiwać kapitał przez dług lub szukać inwestorów poza rynkiem giełdowym niż emitować akcje i poddawać się całemu procesowi biurokratycznemu oraz – co ważne – osądowi mediów i szeroko rozumianej publiki.
Oczywiście problem ma też drugie dno w postaci pytania, o konsekwencje dla rynkowych wycen. Jeśli globalny sektor finansowy stale uznaje spółki z amerykańskich rynków za jedne z bezpieczniejszych aktywów na giełdach, to nie trudno o tezę, iż mechanizm rynkowy powinien wymusić wyższe wyceny. Zwyczajnie kapitał głodny amerykańskich akcji powinien płacić więcej za towar, którego jest teraz mniej niż w końcówce lat 90. Powiedziałbym, że w obecnym rynku byka zdanie „This Time Is Different” nabiera jednak pewnych treści, które trudno zignorować. Giełdy operują w świecie, w jakim nie operowały właściwie nigdy w przeszłości. Cena kredytu będzie niska, jak nigdy nawet w dalekiej przeszłości a towaru może być najmniej od blisko 20 lat. Dla osób, które pamiętają rok 1993 na GPW mieszanka musi jawić się jako wybuchowa.



