
Poszukam nieefektywności za pomocą dość znanej i prostej technicznej metody.
Źródłem inspiracji był tym razem magazyn „CURRENCY TRADER” z czerwca tego roku. Grupa redaktorów postanowiła udowodnić za pomocą układu zwanego „Outside days”, że zyski można osiągnąć z łamania klasycznych reguł i właściwości, przypisywanych technicznym układom.
„Outside day” to po prostu „Zewnętrzny dzień”, który na wykresie powstaje wówczas gdy kurs maksymalny dzisiejszej sesji powstaje powyżej maksimum z sesji poprzedniej, a minimum kursowe z dziś leży poniżej minimum z sesji poprzedzającej. Świeca zewnętrzna zawiera więc w sobie zakres sesji wcześniejszej, cechuje się sporą zmiennością i może zapowiadać ruch rynku w kierunku jej zamknięcia, szczególnie jeśli korpus (czyli obszar od otwarcia do zamknięcia jest spory). Poniższy rysunek zawiera taki układ, wewnątrz fioletowego prostokąta:

Kilkanaście statystyk wyciągniętych przez ekipę z „Currency Trader” z notowań danych dziennych na parze walutowej AUD/USD (za okres ostatniej dekady z małym okładem) pokazało, że bez względu na to jaki kierunek przyjmowała „świeca zewnętrzna” kurs pary średnio rósł w ciągu kolejnych 1 do 20 dni po powstaniu układu. Trzeba jednak dodać, że tym czasie ogólna tendencja AUD/USD była wzrostowa co miało spory wpływ na takie działanie układu. Najsilniejsze zwyżki zanotowano po spadkowej „świecy zewnętrznej” powstałej po dłuższych obsunięciach kursu.
Wyciągnąłem z bazy bossa.pl dane dzienne dla najpopularniejszej pary czyli EURUSD za okres ostatniej dekady, po to by zbadać jakie nieefektywności w niej tkwią. Przepuściłem dane przez kilka algorytmów aby poszukać czy ‘outside days” wskazują w nich jakiś możliwy schemat zachowań, mogących być tropem co do kierunku ruchu dla najbliższej przyszłości.
Okazało się, że w żadnym razie nie należało przez te 10 lat kupować rynku po wyrysowaniu ‘outside day’ wzrostowego i sprzedawać po powstaniu spadkowego! Teoretycznie takie ‘mocne’ dni o większym zakresie były w większości przypadków pułapką dla grającego zgodnie ze wskazaniami ich kierunku zamknięcia. Co więcej – to taktyka przeciwna przynieść mogła zyski netto i brutto! //poniżej symuluję jedynie wyniki brutto- bez uwzględnienia prowizji w formie spreadu//.
I tak oto jeśli zajęlibyśmy pozycję krótką na zamknięciu WZROSTOWEJ „świecy zewnętrznej” albo pozycję długą na zamknięciu SPADKOWEJ „świecy zewnętrznej” i przetrzymali pozycję do zamknięcia kolejnej sesji to całkowity zysk wyniósłby 3586 pips (zakładając 1 lot w każdej transakcji).
Z tego 1189,5 pips z pozycji długich i 2396,5 pips z krótkich.
Dla ciekawości policzyłem zysk jaki można by osiągnąć wchodząc na rynek jak wyżej i przetrzymać pozycję nie jedną sesję, ale do zamknięcia piątej sesji po ‘outside day”.
Zysk wzrósłby do 9151,8 pips, z tego z pozycji długich 2710,1 i z krótkich 6441,7.
To oznacza, że rynek traktował „dzień zewnętrzny” za zbyt dalekie wychylenie, które potem korygowano.
Zrobiłem wykres krzywych zysku ze strategii „outside day” + wyjście po 5 dniach:
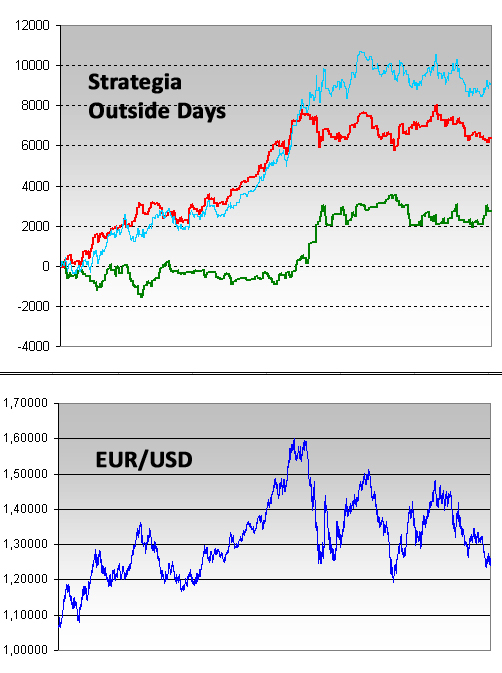
Czerwona krzywa powyżej – to dzień po dniu zysk z krótkich pozycji
Zielona – zysk z długich pozycji
Jasnoniebieska – sumaryczna krzywa zysku z obu pozycji
Poniżej nich wykres cen zamknięcia pary EUR/USD.
Jak widać z dolnego wykresu w cenach tej pary walutowej nie widać specjalnej tendencji długookresowej – przez nieco ponad pół okresu kurs EUR rósł, potem spadał do ceny niewiele wyższej niż dekadę temu.
Zyski rosły elegancko przez niemal 70% czasu, ostatnio jednak zyskowność stanęła w miejscu. Pamiętajmy jednak, że nie ma tu żadnych filtrów ani stopów ochronnych czy optymalizacji a i tak strategia przyniosła zysk, istnieją więc w tych notowaniach pewne nieefektywności . Nawet jeśli nie zdecydujemy się na jakieś strategie oparte o tę obserwację to należałoby trzymać baczne oko na sesje kolejne po powstaniu ‘Outside day”…
Kat



