
Hendrik Bessembinder rozpropagował swoimi badaniami dwie ważne rynkowe idee. Rynek akcji jest wspaniałą maszyną do generowania majątku, z której każdy może skorzystać. Na rynku akcji występuje specyficzny rozkład stóp zwrotu, w którym niewielka liczba spółek wykonuje „całą robotę” kreacji bogactwa.
W badaniu obejmującym niemal 26 tysięcy spółek w okresie od 1926 do 2016 roku pokazał, że około 1100 spółek – około 4,3% wszystkich firm – wygenerowało cały nadwyżkowy zysk rynku akcji. Pozostałe 95,7% łącznie spisało się na poziomie „bezpiecznych” bonów skarbowych.
Połowę całego zysku „dało” 90 spółek. Top 50 firm wygenerowało około 40% zysku, a top 5 stworzyło 10% nadwyżkowego majątku.
Opisany wyżej układ nie występuje tylko na „surowym rynku akcji”. W podobny sposób zachowuje się wiele strategii inwestycyjnych:
- większość pozycji kończy się stratą, z reguły niewielką
- wiele pozycji zamykanych jest blisko zera
- wynik strategii wypracowuje niewielka liczba – kilka procent – najlepszych transakcji
W poprzednim tekście opisałem prostą strategię z rodziny strategii typu trend following, czyli podążania za trendem: kup po sygnale złotego krzyża, sprzedaj po sygnale krzyża śmierci.
Testowałem ją na zbiorze około 400 spółek z GPW, w okresie od 2000 roku. Takie ujęcie pozwoliło zbadać około 2500 epizodów.
Przeciętna stopa zwrotu z pozycji wyniosła okazałe 30,6%. Przeciętna pozycja utrzymywana była przez 184 sesje, co oznacza, że stopa zwrotu w ujęciu rocznym przekraczała 40%.
To wynik przeciętnej pozycji, a nie wynik portfela stosującego badaną strategię. Wynik całej strategii zależy od konstrukcji portfela i zarządzania kapitałem w strategii, w której liczba otwartych pozycji może się istotnie wahać.
Co się stanie, gdy usuniemy najlepsze transakcje?
Nie zmienia to faktu, że przeciętna stopa zwrotu z pozycji na poziomie 30,6% robi wrażenie. Należy jednak pamiętać, że jest to wynik tworzony przez niewielką liczbę najlepszych transakcji.
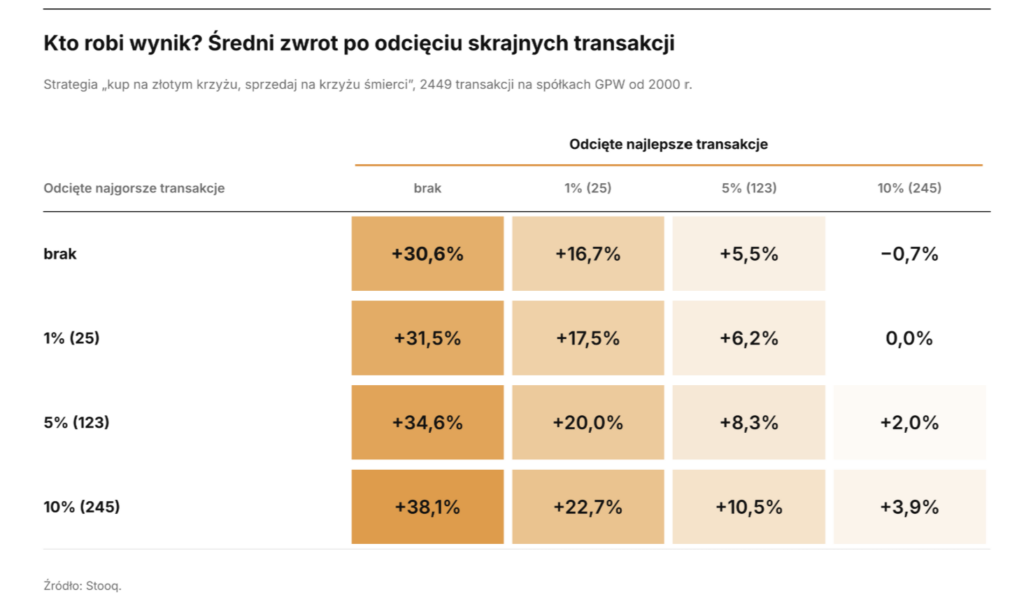
Bez 25 (około 1%) najbardziej zyskownych pozycji stopa zwrotu spada prawie o połowę. Bez 123 najlepszych pozycji (około 5%) wynik spada do 5,5%. Pominięcie 245 najbardziej udanych transakcji sprowadza wynik poniżej zera (-0,7%).
Można się domyśleć, że obcinanie najbardziej stratnych pozycji nie daje symetrycznego efektu. Bez 25 najgorszych pozycji wynik rośnie z 30,6% do 31,5%. Ominięcie 123 największych wtop podwyższa wynik do 34,6%. Po obcięciu 245 najgorszych pozycji wynik rośnie do „zaledwie” 38,1%.
Powyższe rozważania ilustruje macierz pokazująca efekty odcinania skrajnie zyskownych i stratnych pozycji.
Jak wygląda rozkład stóp zwrotu strategii „kup po sygnale złotego krzyża i zamknij pozycję po sygnale krzyża śmierci” na GPW?
- niemal 60% zagrań kończy się stratą
- typowa strata jest niewielka: mediana to -13%
- tylko 1,1% transakcji straciło więcej niż 50%
- jedna trzecia transakcji kończyła się blisko zera
- cały wynik „robi” 10% najlepszych transakcji
Dlaczego dyscyplina jest tak ważna?
Do skutecznego korzystania ze strategii inwestycyjnych o rozkładzie stóp zwrotu podobnym do opisanego wyżej potrzebna jest dyscyplina.
Jest ona potrzebna do tego, by wchodzić w każdy sygnał. Nie wiadomo, który z tych 2500 sygnałów pozwoli otworzyć pozycję z top 25 najlepszych zagrań. Przegapienie nawet kilkunastu najlepszych sygnałów istotnie obniży wyniki strategii.
Oznacza to konieczność powstrzymywania się od ignorowania sygnałów, które wydają się inwestorowi bez sensu. Inwestor może być zmuszony dokupić do portfela spółkę, co do której jest pewien, że jest spekulacyjną grzanką bez fundamentów.
Dyscyplina pomoże także wytrzymać serię nieudanych transakcji, które będą „naturalnie” występować w strategii, w której 6 transakcji na 10 przynosi straty. Takie serie podkopują zaufanie do strategii, prowokują do ręcznego „poprawiania sygnałów” i skłaniają do optymalizacji.
Relatywnie łatwo optymalizuje się skuteczność strategii: wprowadza filtry, które obniżają odsetek błędnych sygnałów. Takie podejście może „zrobić więcej szkody niż pożytku”, jeśli przy okazji wytnie też zwycięzców.
Nie każdy inwestor jest w stanie wykorzystać każdą skuteczną w długim terminie strategię. Wybór strategii powinien być dopasowany do inwestycyjnej osobowości inwestora.
Nie każdy inwestor jest w stanie wytrzymać długie serie nieudanych zagrań i cierpliwe czekanie, aż pojawi się wyjątkowo udane zagranie, które pchnie wynik portfela w górę.
Najlepsza strategia to taka, której inwestor będzie się w stanie trzymać nawet wtedy, gdy przez długi czas nie będzie generować zadowalających wyników.
