
Jeszcze garść ciekawostek i obserwacji na temat zachowań narzędzi Analizy Technicznej i systemów mechanicznych na niej opartych.
Jest to wprawdzie ciąg dalszy pracy omawianej w poprzednim wpisie i pierwszym z cyklu ale tym razem łapię okazję by dołożyć kilka słów od siebie. Chodzi mianowicie o grę przeciw trendom.
Inwestorom indywidualnym przypisuje się relatywnie częste lub wręcz nagminne posługiwanie się strategią ustawiania się przeciwko trendom. Bez problemu można na gruncie ekonomii behawioralnej odnaleźć korzenie takiego podejścia ale zostawiam to na inny wpis. Rzeczywiście często spotykam się z tym faktem w literaturze i doniesieniach brokerów. To dość dziwne zjawisko w świecie, w którym mówi się i żyje przecież z podążania za trendami a nie przeciw nim. Jednak koktaile emocjonalne i efekty behawioralne na tyle potrafią obezwładniać racjonalne myślenie, że inwestorzy dość szybko zamykają zyskowną pozycję, ustawiając się wkrótce po przeciwnej stronie i narzekając przy tym na zbyt „przesadzone” ruchy (z których właśnie zrezygnowali stając w kontrze do nich). W literaturze nazywa się ich „naive traders” (naiwni traderzy) ponieważ w miejsce przemyślanej i zweryfikowanej taktyki posługują się regułami wynikającymi z doświadczeń życia codziennego, które niekoniecznie sprawdzają się na giełdzie. Polowanie na odwrót tendencji nie jest jednak niczym nagannym o ile staje się częścią logicznej strategii, która daje przewagę nad rynkiem.
Inną grupę inwestorów, którzy posługują się metodami decyzyjnymi innymi niż oparte na analizie fundamentalnej , nazywa się „noise traders” (od ‘noise’ czyli szum). Zestawia się ich ze zjawiskiem 'losowego szumu’ (random noise), w takt którego poruszają się rynki, a w który wbudowane są komponenty trendowe. Eksploatacja tych ostatnich jest zadaniem owych traderów poza-fundamentalnych, włączając w tę grupę również analityków technicznych. Autor przywołanej na wstępie pracy udowadnia za pomocą statystycznych narzędzi, że nieuprawnione jest pomniejszanie ich zdolności i metod.
Załączam ponownie wykres kontraktów na S&P 500 (30 minutowe dane) wraz ze wskaźnikiem zmian netto pozycji 2580 systemów, reprezentujących podstawowe narzędzia A.T. (średnie, ROC i RSI) a jednocześnie obrazujących działanie całego spektrum technicznych metod wyłapywania trendów. Opis wskaźnika zmian pozycji w poprzednim wpisie.
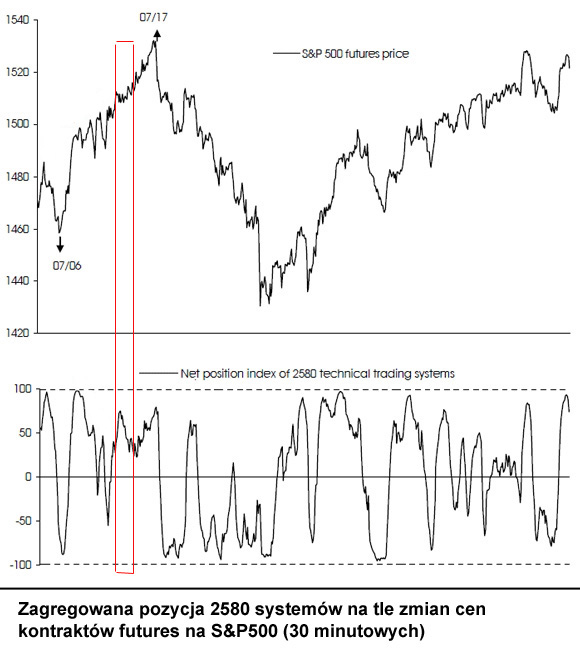
Widać, że zmiany pozycji systemów (dolny wykres) dokonują się przez większość czasu harmonijnie tak jak zmiany ceny kontraktów czyli rośnie proporcja długich pozycji nad krótkimi podczas wzrostów rynku i maleje na spadkach. Nic w tym dziwnego, do tego właśnie służą te narzędzia. Nie ma przy tym zbyt wiele dywergencji jak ta zaznaczona czerwonym prostokątem gdzie mimo wzrostu cen kontraktów przybywa krótkich pozycji – to właśnie gra przeciw trendom czyli zjawisko opisane wyżej.
Czego nie widać wprost na wykresie to fakt, zresztą dość oczywisty, że najpóźniej pozycję zmieniają systemy nastawione na najdłuższe terminy, próbujące wyłapać z trendów jak największy kawałek ruchu. Na podstawie tych testów i złożonych obliczeń autor formułuje praktyczną tezę popartą statystyczną istotnością, którą zwieńczam te rozważania:
Kurs kontraktów terminowych na indeks S&P 500 w 30-sto minutowych interwałach cechuje znaczna siła powrotu do średniej w relatywnie krótkich horyzontach czasowych czyli szybkie i częste załamania trendów. To zaś implikuje, że:
1/ Systemy krótkoterminowe zachowują się najlepiej
2/ Systemy i narzędzia antytrendowe są bardziej zyskowne niż te za trendem podążające (podawałem wyniki w pierwszym wpisie).
I tylko jeszcze celem wyjaśnienia: systemy (narzędzia) antytrendowe (np. RSI) to nie to samo co gra przeciw trendom jak część inwestorów sądzi. Te pierwsze starają się wyłapywać trend w jego najwcześniejszej fazie, zaraz po jego zmianie. To drugie oznacza ustawianie się przeciw trendowi w jego dojrzałej fazie.
—*Kat*—



