
Po kilku miesiącach spadków znów zrobiło się głośno na rynku złota. Pokaleczone dwudziestoprocentową korektą byki wróciły na pierwsze strony serwisów giełdowych.
Mark Faber krzyczy kupujcie złoto zawsze. W byczym obozie zameldował się George Soros. Ożywili się również polscy analitycy, którzy zalecali kupno złota tuż przed listopadowym szczytem. W porównaniu do zeszłego roku zmieniły się jednak argumenty. Inflacyjne lęki i upadek dolara zastąpione zostały upadkiem euro i spadkami papierów dłużnych. Wróciły stare argumenty o stabilizacji portfela poprzez rynek złota, którego posiadanie miałoby ograniczać zmienność i wygładzać wzrost kapitału. W takim – klasycznym – myśleniu rynek złota został postawiony w roli alternatywy do pozostałych aktywów.
Ten ostatni argument wydaje się szczególnie ciekawy, gdy spojrzy się na ostatnie pięć lat na rynku, w trakcie których złoto – i szerzej surowce – zachowywały się niemal identycznie jak rynki akcji i były słabą alternatywą dla innych rynków. W istocie w latach 2005-2007 złoto rosło razem z indeksami na amerykańskich rynkach akcji, by w roku 2008 razem z rynkami akcji spadać i wreszcie w roku 2009 zbudować falę wzrostową solidarną ze wszystkim, co nie było dolarem. Mówiąc w skrócie – zwłaszcza w ostatnich dwóch latach – rynek złota był wszystkim, ale nie klasyczną bezpieczną przystanią.
Teraz warto postawić pytanie, czy powrót byczych analiz na rynku złota jest pochodną jakichś nowych zmiennych, czy też analitycy i komentatorzy nie odgrzewają czasem własnych nadziei na to, że ich prognozy złota po 2000 dolarów za uncję wreszcie się spełnią – subtelnie przemilczając fakty, iż spora część ich klientów ciągle nie może pozbierać się ze strat, jakie przyniosło złoto swoją zmiennością . Jak na ostrożnie podchodzącego do gorączki złota przystało postawię tezę, że widzę tu odgrzewane kotlety i analizy pisane na kolanie w oparciu o fakty nie wytrzymujące próby konfrontacji z rzeczywistością – przynajmniej na poziomie argumentów.
Gdybyście chcieli Państwo uwierzyć na w to, iż na rynku złota pojawił się jakiś nowy element, to spójrzcie na wykres tygodniowy złota i DJIA z ostatnich czterech miesięcy i zastanówcie się, czy pozwala on na postawienie tezy, iż na rynek kruszcu znalazł się w nowej fazie a siły rynkowe sterujące ceną kontraktu grają coś innego, od tego, co grane było w ostatnich pięciu latach. W istocie w drugiej połowie stycznia, gdy na rynkach akcji pojawiła się fala podaży, korelacja rynku złota z DJIA wzrosła (nie będę zanudzał czytelników miernikami statystycznymi, ale tezę opieram na obliczeniach łatwych do sprawdzenia).
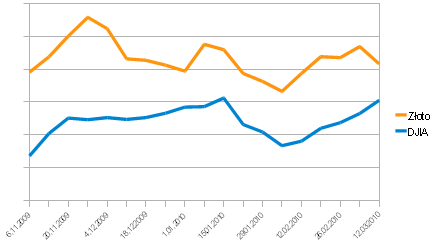
Oczywiście nie znaczy to, iż rynek złota za chwilę nie wystrzeli w rejon 1500 dolarów za uncję. Taki scenariusz jest możliwy chociażby na fali technicznego kupna (gdyby padł szczyt z 2009 roku), ale nie zmienia to faktu, iż na dzień dzisiejszy nie ma elementów pozwalających na tezę, iż mamy do czynienia z nowym rozdaniem na rynku złota, bo żadnej zmiany wobec tego, co działo się na rynkach wcześniej nie ma. Dopiero zerwanie korelacji pomiędzy rynkami akcji i rynkami towarowymi pozwoli na tezę, iż złoto wraca do swojej tradycyjnej roli parkingu dla pieniędzy, który w języku angielskim ma adekwatną nazwę safe haven – a nie safe heaven, jak mają w zwyczaju pisywać polscy komentatorzy, którzy oferują swoim czytelnikom niebo tam, gdzie inni zaledwie bezpieczeństwo.
Dlatego mimo zbierającej siły nowej fali gorączki na rynku złota, poleciłbym Państwu poszukanie alternatywnych do tego rynku i – szerzej surowców – sposobów wyeksponowania się na rynki towarowe. Jak nigdy wierzący w hossę na rynkach ropy czy złota mają dziś dobrą alternatywę w postaci spółek surowcowych, które przy obecnym skorelowaniu złota i surowców z rynkami akcji pozwalają grać na dwóch rynkach jednocześnie.
Na koniec pytanie konkursowe:
Jakie złote (dosłownie) karty opisywał na swoim blogu Adam Stańczak?
Na odpowiedzi czekamy pod adresem makler@bossa.pl



