
Wykres dnia: lekcje z ETF-owego krachu

Inwestorzy niezadowoleni z gwałtownych zmian kursów spółek na warszawskiej giełdzie w ubiegłym tygodniu mogą się pocieszyć, że mogło być znacznie gorzej.

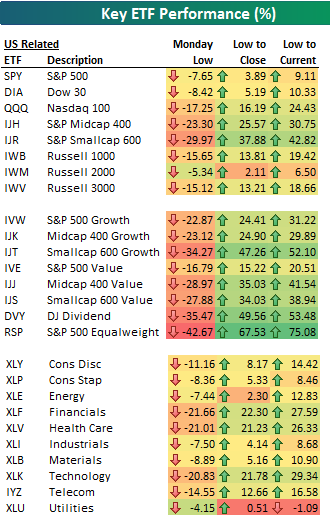
W czasie poniedziałkowej sesji na amerykańskim rynku wiele ETF-ów, czyli notowanych na giełdzie funduszy indeksowych zanotowało wysokie kilkudziesięcioprocentowe spadki. Początek poniedziałkowej sesji był trudny na całym rynku akcyjnym, S&P 500 rozpoczął notowania 6% spadkiem, NASDAQ 9%, ale to co zdarzyło się na niektórych ETF-ach przypominało totalny krach.

Na przykład Guggenheim S&P 500 Equal Weight (fundusz naśladujący równoważony indeks S&P 500) tracił w czasie poniedziałkowego minimum 43% do kursu odniesienia. Vanguard Consumer Staples Index ETF i Vanguard Health Care Index ETF traciły w pewnym momencie poniedziałkowego poranka po 32%. Nawet PowerShares QQQ ETF jeden z największych i najczęściej handlowanych ETF-ów w USA spadał na poniedziałkowym minimum o 17% podczas gdy indeks, który śledzi zanotował minimum na poziomie -9%.

Warto podkreślić, że ekstremalna zmienność notowań w poniedziałek dotyczyła także niektórych dużych i chętnie handlowanych ETF-ów a katastroficzne minima osiągane były przy relatywnie dużych obrotach. Nie był to także błyskawiczny krach w literalnym sensie bo na katastroficznie niskich poziomach handlowano przez wiele minut. Tabela tygodnia pokazuje zmianę notowań niektórych ETF-ów z amerykańskiego rynku akcyjnego z uwzględnieniem poniedziałkowych minimów, poniedziałkowego odbicia od minimów do zamknięcia i odbicia od poniedziałkowych minimów do piątku:
Za Bespoke
Za Bespoke

Jakie lekcje mogą z poniedziałkowego krachu ETF-ów wyciągnąć polscy inwestorzy? Pierwsza lekcja dotyczy zleceń obronnych. Tego typu zlecenia mają swoje zalety ale w przypadku ustawienia ceny rynkowej (na przykład PKC) wiążą się z ryzykiem zrealizowania po cenie podyktowanej przez ekstremalnie nieefektywny w danym momencie rynek. Inwestorzy powinni pamiętać, że w krótkich horyzontach czasowych rynki mogą być ekstremalnie nieefektywne – część inwestorów zechce ten fakt wykorzystać, część skupi się na tym by z tego powodu niepotrzebnie nie tracić.

Wall Street Journal podał przykład doradcy finansowego, który miał zlecenie obronne na jeden z akcyjnych ETF-ów ustawione na poziomie kilkanaście procent poniżej piątkowego zamknięcia. Zlecenie zrealizowało się 30% poniżej piątkowego zamknięcia a ETF zakończył notowania na relatywnie niewielkim 4% minusie.

Druga lekcja, którą można wyciągnąć z poniedziałkowego zamieszania z ETF-ami dotyczy płynności. Planując swoje posunięcia na rynku inwestorzy powinni uwzględnić, że płynność może nagle z rynku wyparować, zwłaszcza wtedy gdy zwykli inwestorzy najbardziej jej potrzebują: w czasie panicznej wyprzedaży.

Podziel się tym artykułem:

Polecamy

Autorzy

Najnowsze komentarze

  1. to są te frustracje związane z aktywnym inwestowaniem. ratuje przed tym cała strategia, czyli stopy. Ale w ub tygodniu miałem…

  2. I w szerszym spojrzeniu, cyt. z literatury: „Proszę wybaczyć – odezwał się łagodnie obcy – ale by móc czymś kierować,…

  3. Dla mnie to jest przygotowanie pod to, aby zebrać wszystko pod jednym parasolem i powiedzieć obywatelowi, który osiąga wiek emerytalny:…

  4. Wiele jest książek na temat tradingu inwestowania spekulowania ale mało jest tak wartościowej wiedzy jaką tutaj przedstawiacie.Ciekaw jestem jak Pan…

Tagi

akcje analitycy analiza fundamentalna analiza techniczna bańka spekulacyjna bessa bitcoin bossaEdu edukacja emocje ETF FED forex fundusze giełda GPW hossa inwestowanie pasywne inwestycje kontrakty terminowe krach kryptowaluty kryzys książka książki literatura makro media oszustwa porady inwestycyjne prognozowanie prognozy przewaga psychologia psychologia inwestowania recenzja ropa rynek akcji rynek akcyjny ryzyko statystyka w inwestowaniu strategie strategie inwestycyjne straty systemy WIG20 wykres dnia zagranica złoto

Najnowsze wpisy

Komentarze

10 odpowiedzi na “Wykres dnia: lekcje z ETF-owego krachu”

  1. Awatar TraderBlog.pl
    TraderBlog.pl

    Black Monday’87 + Flash Crash’10 w jednym 😉

    A na poważnie – to fascynujące, jak algorytmy, w które inwestuje się setki milionów by wyłapywały okazje do arbitrażu (czasami jedynie statystynczego) mierzone w dziesiątkach lub nawet setkach procenta, po prostu wyłączają się, gdy można zrealizować kilku bądź kilkunastroprocentowy arbitraż na w/w, bardzo płynnych instrumentach.

  2. Nikt nie powiedział, że się wyłączają – możliwość arbitrażu między indeksem a ETF albo kilkoma ETF na ten sam indeks to raczej znany temat, np.
    http://papers.ssrn.com/sol3/papers.cfm?abstract_id=1709599

  3. kilu-kilkunastoprocentowy arbitraż był pewnie nie możliwy do realizacji. wystarczy zobaczyć średni spread http://www.etf.com/QQQ wykres zakładka tradability.

  4. Awatar pit65

    LEkcja jest taka też, że ETF nie równa sie instrumentowi, którego „parodiuje”, o czym często zapominamy otwierając pozycję myśląc ,że kupujemy jakiś indeks, akcję czy towar.
    NIby oczywiste, ale skoro może się rozjechać na kilka minut to i pewnie jest możliwość „rozjechania” na dłużej.
    Pytanie jak prawdopodobna?

  5. Awatar astanczak
    astanczak

    Cześć szerszej dyskusji o zaletach replikacji fizycznej i syntetycznej.

    @ pit65

    Naprawdę problem dotyczy rynku, jako takiego. Pamiętamy niedawne zamieszanie z akcji topowych spółek, które nagle spadły o kosmiczne wartości. Niczego nie replikowały – były najwyższej jakości towarem, jakim można handlować na rynku, amerykańskimi blue chipami.

    Mimo wszystko warto podkreślić, że z perspektywy strategii np. comiesięcznego oceniania własnej obecności na rynku, to wszystko jest szumem.

  6. Awatar _dorota
    _dorota
  7. Awatar gzalewski
    gzalewski

    1929 – problem jest brak płynnosci. Nie ma pochodnych – ale nikt nie wystawia ofert kupna
    1987 – problemem jest brak płynności – wycena futures na SP odkleja się od rzeczywistosci
    2015 – problemem jest brak płynności, wycena ETF odkleja się od rzeczywistości
    20… ?

  8. Awatar ekonom polityczny
    ekonom polityczny

    @gzalewski

    1929 brak płynności? Błąd. Płynność była, bo była ogólna dezorientacja w temacie i totalny bałagan. Przez brokerów przechodziły takie ilości zleceń i K i S, że większość już nie panowała nad kolejką i poziomami realizacji, pilnując tylko poziomu
    Przy dzisiejszej elektronice przeszłoby to bez problemu, ale z telefonem plus parkietowy open cry nie miało szans. Ilość zleceń przerosła wydolność ówczesnego systemu

  9. Awatar gzalewski
    gzalewski

    moge się tylko opierać na źrodłach.
    Polecam „Historia Ameryki lat 20.”