
Kilka dni temu Jeff Gundlach z DoubleLine Capital wyjawił swoje oczekiwania wobec rynków finansowych w 2015 roku. Publiczne wystąpienia „króla obligacji” są dokładnie relacjonowane w mediach finansowych i nie inaczej było tym razem.
Wśród wielu wykresów, które użył Gundlach znalazło się zestawienie, które dla wielu dziennikarzy i blogerów przedstawiało negatywne perspektywy przed amerykańskim rynkiem akcyjnym. Wykres pokazywał, że jeszcze nigdy w historii amerykańskiego rynku akcyjnego nie zdarzył się okres siedmiu kolejnych wzrostowych lat. Najdłuższa seria trwać miała o rok krócej:
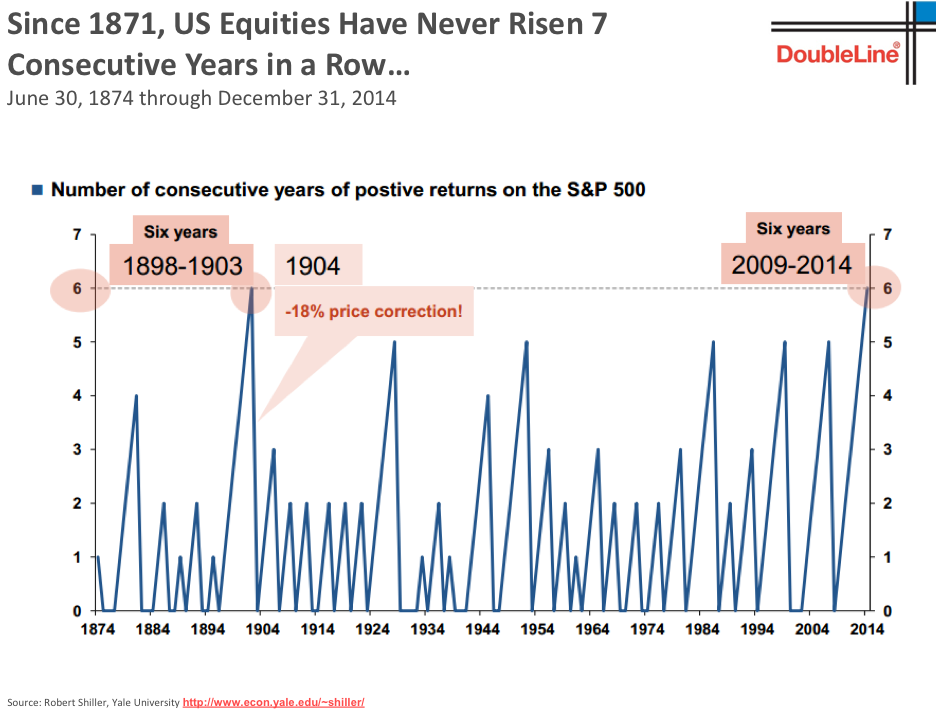
Należy zauważyć, że powyższy wykres był częścią dużo obszerniejszej prezentacji, w której można znaleźć zestawienia dużo mocniej wspierające pesymistyczny scenariusz dla amerykańskiego rynku akcyjnego – choćby informacje o wysokim poziomie dźwigni finansowej na rynku akcyjnym albo informacje o istotnym ograniczeniu bodźca monetarnego przez amerykański bank centralny. Myślę także, że dla Gundlacha ten wykres był jedynie ilustracją idei, że z historycznego punktu widzenia obecny rynek byka trwa już długo co może skłonić inwestorów do oczekiwania w najbliższym czasie większej korekty.
Media biznesowe i wielu inwestorów wykazują jednak pewnego rodzaju słabość wobec argumentów bazujących na danych historycznych i zawierających określenia „nigdy w historii” albo „zawsze gdy”. Być może o popularności tych argumentów decyduje ich definitywny wydźwięk wprowadzający (złudną) pewność do analizy rynków finansowych.
Jakiś czas temu z użytecznością argumentu „nigdy w historii” w odniesieniu do amerykańskich wyborów prezydenckich w USA rozprawił się twórca blogu XKCD uświadamiając czytelnikom, że każde wybory prezydenckie w USA można uznać za bezprecedensowe i to na wiele sposobów:
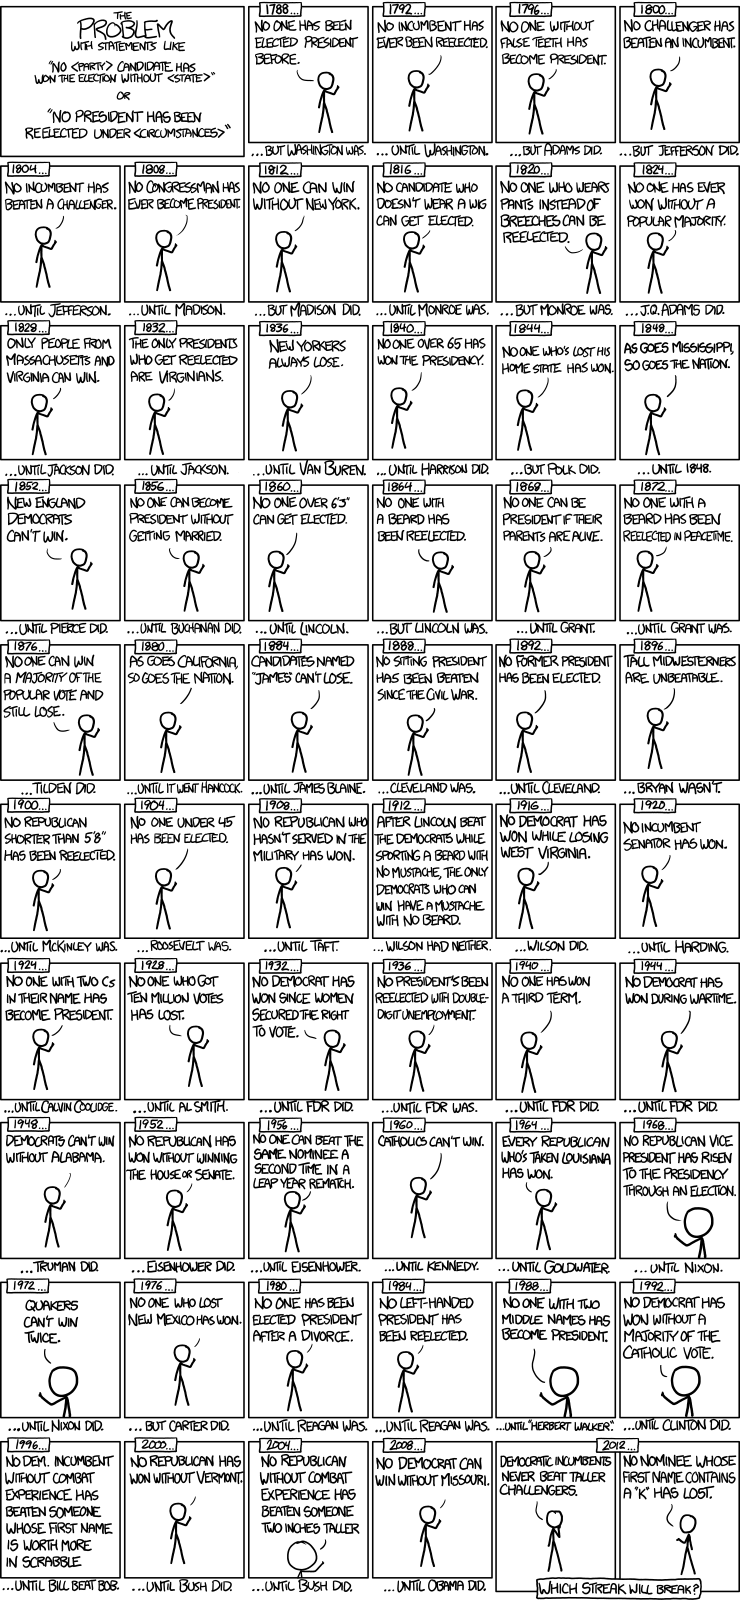
W analizowaniu rynków finansowych i inwestowaniu zmuszeni jesteśmy korzystać z danych historycznych – nic innego nie jest przecież dostępne. Myślę jednak, że używanie tych danych do tworzenia argumentu „nigdy w historii” jest bardzo mało efektywnym sposobem na wykorzystanie czasu.
W przypadku wykresu, którego użył Gundlach w swojej prezentacji okazało się zresztą, że oparty jest na niewłaściwych danych. Dan McCrum z FT Alphaville, za autorem bloga Wall Street Rant, zwrócił uwagę, że na amerykańskim rynku akcyjnym wystąpiły serie 8 i 9 kolejnych wzrostowych lat, w latach 1982-1989 i 1991-1999. Dlaczego więc wykres Gundlacha pokazuje coś innego? Oparty jest o bazę danych profesora Roberta Shillera, w której miesięczne wartości indeksu S&P 500 są wartościami średnimi dla danego miesiąca a nie wartościami z zamknięcia ostatniej sesji miesiąca. Zastanawiam się ilu inwestorów korzystających z bazy Shillera w badaniu strategii inwestycyjnej zdaje sobie z tego sprawę? Przyznaję przy tym, że zdarzyło mi się o tym zapomnieć i dopiero po przeczytaniu artykułu McCruma przypomniałem sobie, że kiedyś o tym czytałem.
Trudno o lepsze przypomnienie dla inwestorów analizujących dane historyczne, że powinni dołożyć starań by jak najwięcej dowiedzieć się o bazach danych, z których korzystają – o ich słabościach i mocnych stronach.



