
Stali czytelnicy naszych blogów wiedzą już, że DM BOŚ i blogerzy włączyli się w akcję Oszczędzaj na emeryturę Stowarzyszenia Inwestorów Indywidualnych. Stali klienci nie będą zaskoczeni, ścieżki DM BOŚ i SII przecinały się od lat, więc – przyznajmy – robimy to z przyjemnością.
Dziś rzucimy okiem na jedną z klasycznych, wręcz kanonicznych metod systematycznego oszczędzania na emeryturę, jaką się zmienianie struktury portfela oszczędności wraz rosnącym wiekiem i wielkością kapitału. W skrócie rzecz ujmując, całość idei wygląda tak, iż zaczynamy oszczędzać na początku ścieżki zawodowej, kiedy do emerytury jest daleko, w nadziei na zebranie kapitału, który będziemy przejadać w całości lub w części przez finałowe lata własnego życia. Klasyczne zalecenie większości doradców finansowych sprowadza się w takim wypadku do mocnej ekspozycji na rynek akcji w pierwszych latach oszczędzania i stopniowego przesuwania środka ciężkości portfela w stronę obligacji.
Strategia ma swoją metaforyczną nazwę glide path, która korzeniami sięga ścieżki podejścia, po jakiejś samolot schodzi do lądowania. Możemy się z metaforą zgadzać lub nie, ale musimy przyznać, iż doskonale obrazuje model, na jakim bazuje większość portfeli emerytalnych i w finale niesie nadzieje, na bezpieczne lądowanie na emeryturze. W istocie, nawet zastosowany w Polsce mechanizm suwaka próbuje podszywać pod ideę glide path, ale na ile jest to zabieg z zakresu PR, a na ile faktyczna dbałość o bezpieczną emeryturę, to temat na osobną notkę. Moja opinia jest w tej sprawie jednoznaczna, ale każdy ma prawo do swojego zdania.
Jeśli zejść na poziom konkretu, to mechanizm oszczędzania wedle modelu glide path sprowadza się do rebalancingu – w uproszczeniu mówiąc utrzymywania założonej relacji w portfelu pomiędzy częścią akcyjną i dłużną – i zmiany zalecanej struktury w zależności od punktu, w jakim jesteśmy na ścieżce podejścia do lądowania na bezpiecznej emeryturze. Gdzieś w drugiej połowie naszej ścieżki na rynku pracy zalecana relacja pomiędzy obligacjami a akcjami powinna wynosić 50:50. We wcześniejszych fazach większą część powinny stanowić akcje, a w późniejszych obligacje. Naprawdę, do tego modelu odwołują się – lub raczej powinny – również różne fundusze inwestycyjne, które oferują portfele akcyjne i mieszane o różnych zawartościach, w zależności od akceptowanego ryzyka i wieku klienta.
Oczywiście model glide path jest tak czytelny i prosty, iż został już poważnie skomercjalizowany i uzupełniony o sprzedawanie nadziei na zachowanie statusu finansowego po przejściu na emeryturę. Również w Polsce różni sprzedawcy próbowali straszyć mnie gilotyną finansową, jaka czeka na moją skromną osobę po zejściu z rynku pracy, obiecując stępienie ostrza. Jedną z takim komercjalizacji modelu jest działalność firmy Index Fund Advisors, której największą wartością dla inwestora z Polski jest… doskonała strona internetowa, zawierająca szerokie omówienia idei glide path. Firma wydała nawet książkę na ten temat, gdzie roi się od cytatów z mądrych ludzi, ale też nie brakuje rzeczy, które warto poznać – z krytycznym dystansem można pozwolić sobie na jej przeczytanie.
IFA w swoim biznesowym modelu ożeniła ideę inwestowania pasywnego, tu utożsamionego z inwestowaniem indeksowym, z modelem glide path. Ciekawostką jest jednak uzupełnienie strony finansowej zasobów przyszłego emeryta o zasoby osobiste. Inaczej mówiąc w naszej ścieżce podejścia do lądowania na emeryturze, która zaczyna się w momencie wejścia na rynek pracy, naszym największym zasobem jesteśmy my sami i możliwości, jakie mamy w perspektywie 40 lat. Ta część nazywa się human capital i w wieku 20-25 lat jest naprawdę największa. Drugą część stanowi financial capital, który w pierwszych latach jest właściwie zerowy i z czasem ma systematycznie rosnąć.
W modelu, kluczem do idei bezpiecznego wylądowania na emeryturze jest takie operowanie dwoma zasobami, by w momencie spadku części human capital – mniejszej atrakcyjności na rynku pracy, mniejszej energii na podnoszenie kwalifikacji, słowem punktu, w którym życie zaczyna zabierać, a nie dawać, a wierzcie, taki moment przychodzi – financial capital zrównoważył nasze atuty z traconego potencjału młodości. Łącznie gra idzie o to, żeby w krzywej financial capital znaleźć wsparcie dla spadającej krzywej human capital, a z ich połączenia zbudować krzywą total capital, która w momencie lądowania będzie na tyle wysoka, by zejście z rynku pracy nie było wejściem pod finansową gilotynę. Całość idei oddaje poniższy wykres ze wspomnianej wyżej książki.
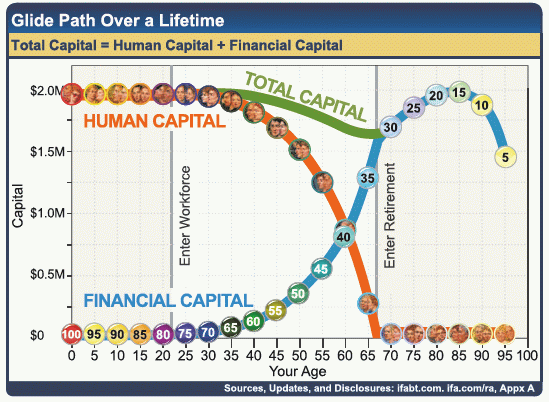
(Źródło: Index Funds: The 12-Step Recovery Program for Active Investors, s. 267)
Chcemy tego, czy nie, właśnie do tego sprowadza się nasza gra o bezpieczną emeryturę. Ten długi, rozłożony na 40 lat proces jest niczym więcej niż próbą sterowania zasobami osobistymi i finansowymi, żeby w momencie przyziemienia gładko dokończyć życie ze środkami, które przejemy w całości lub przekażemy w spadku. Jeśli jesteście na początku własnej ścieżki zawodowej, dobrze byłoby zapamiętać ideę glide path i jakoś pogodzić własny potencjał z generowaniem środków finansowych. Oczywiście zalecana jest wysoka ostrożność do samej idei zmieniania struktury portfela w zależności od wieku, bo badania pokazują, iż kluczem do sukcesu nie jest wcale ryzyko, ale długość oszczędzania, oferowane przez rynek w danym odcinku stopy zwrotu i początkowe sukcesy.
 |
|
