
„Chętnych do przewidywania przyszłości nigdy nie brak, ponieważ nikt nie zadaje sobie trudu sprawdzania wartości tych prognoz.” John Rothchild
Nietrafione analizy i wyceny analityków technicznych to wdzięczny temat na felietony i czołówki gazet. Trochę dlatego, że ludzie uwielbiają pomyłki innych, ale również dlatego, że jest to czasami konsekwencją zachowania samych analityków. Ich przesadnej wiary we własne zdolności. Grzech „eksperckości” i złudzenia wiedzy dotyczy szczególnie analityków fundamentalnych krytykujących założenia analizy technicznej, którzy uważają, że „prawdziwą wartość” ma jedynie czytanie raportów i dłubanie się w liczbach, nie zaś patrzenie na wykresy, na których – ich zdaniem -widać wszystko po fakcie.
Na temat tego, że fundamentaliści też patrzą na rynek i oceniane przez siebie przedsiębiorstwa „po fakcie” można by zebrać setki dowodów. Jeden z ostatnich na GPW to Toora, zaś na rynku światowym wyceny Bear Stearns zaledwie kilka miesięcy przed upadkiem. Zresztą na ekstremalnych przykładach widać najlepiej, w jakim stopniu analizy i wyceny fundamentalne są wyłącznie powieleniem znanych faktów i w większości wypadków nie doceniają wystąpienia pewnych zagrożeń.
W 1998 roku tuż przed kryzysem rosyjskim, Gazeta Giełdy Parkiet wydała wkładkę Almanach spółek giełdowych, w którym po raz pierwszy na podstawie sondy przeprowadzonej wśród analityków zrobiono prostą analizę SWOT (OPIS). W przypadku spółek, które prowadziły jakąkolwiek aktywność z krajami byłego Związku Radzieckiego, fakt ten zanotowano po stronie mocnych stron. Oczywiście jedną z ?najmocniejszych logicznie? przesłanek była wielkość rynku rosyjskiego i teoretycznie nieograniczone niemal możliwości przychodów i zysków. Kolejny Almanach ukazał się już po załamaniu na rynku rosyjskim. Tym razem fakt powiązań z krajami WNP uznano za słabe strony firm.
James Montier z Dresdner Kleinwort Wasserstein wykazał na podstawie badań, że analitycy w swoich prognozach dotyczących wyników przedsiębiorstw, konsekwentnie podążają za faktycznymi zmianami. Prognozy nie są więc prognozami, tylko opóźnionym w czasie odbiciem już istniejącej rzeczywistości. Nie ma w tym nic zaskakującego – ludzie potrzebują prognoz. Co więcej są przekonani o ich poprawności. Już po fakcie próbują znaleźć argumenty pokazujące, że mieli rację wcześniej. W szczególności dotyczy to ekspertów różnych branż. Ta iluzja wiedzy prowadzi do przesadnej wiary we własne zdolności prognostyczne. Z badań prowadzonych przez Montiera wynika że 68-75% zarządzających i analityków sądzi, że trafność ich prognoz jest wyższa od średniej.Jaka jest rzeczywistość? Spójrzmy na ilustracje
Prognozy zysków przesiębiorstw, na tle faktycznych wyników
Prognozy indeksu SP500 (u nas podobną rolę pełnił WIGOMETR – wycofany z publikacji przez GPW kilka tygodni temu)
Prognozy dotyczące poziomu rentowności obligacji 10 letnich w perspektywie 12 miesięcy

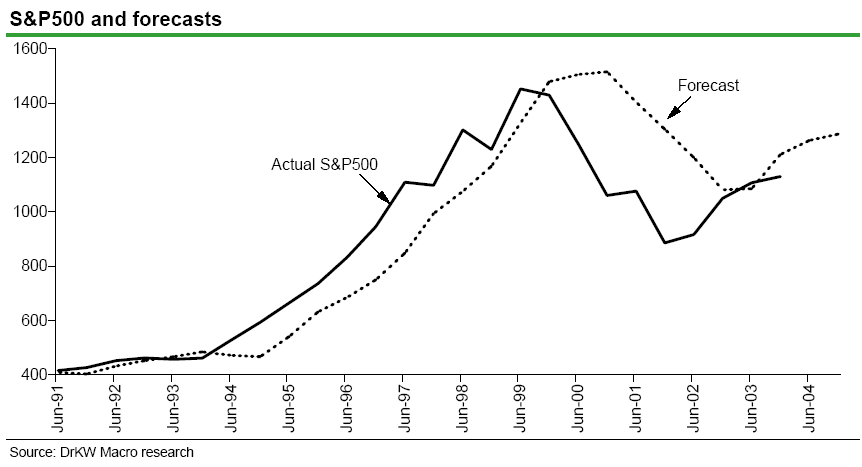
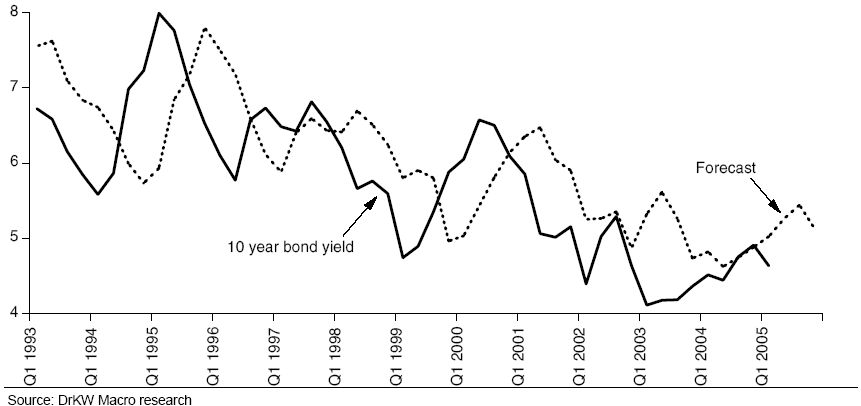
Jak widać nie ma specjalnie znaczenia, czy prognozy dotyczą zdarzeń na poziomie przedsiębiorstw, czy makro. Każdorazowo są one wyłącznie powieleniem zdarzeń już znanych.
**
Brak jest takich badań na rynku polskim. A szkoda, bo mogłyby to być wdzięczne i naprawdę twórcze tematy prac doktorskich (również ludzi od lat związanych z rynkiem finansowym). Zamiast powielania kolejnych niespecjalnie interesujących zagadnień, opisanych już setki razy.



